Gravame
O que é gravame? Significado, tipos e como consultar
Publicado em: 22 de setembro de 2026Tempo de leitura: 41 minutos
Texto de: Gabriel Valério — Advogado · OAB/PR 111.516
Apareceu "alienação fiduciária" no documento, ou o vendedor jura que "está quitado, só falta tirar do documento"? A consulta de gravame pela placa mostra, na data e hora da consulta, se há gravame ativo, qual é o banco credor, o número do contrato e desde quando ele existe. Sem cadastro, pagamento por Pix.
O que é gravame? É a marca que o financiamento deixa no cadastro do carro. Enquanto ela está lá, o cadastro indica que o veículo garante uma dívida. Quem põe e quem tira essa marca é o banco: quitado o contrato, ele comunica o Detran, que exclui a anotação. O dono do carro não tira o gravame com um pedido ao Detran.
A dúvida costuma chegar em rajada. É a mesma coisa que alienação fiduciária? Posso vender? Quitei, por que ainda aparece? O banco não baixa, e agora? Respondo na ordem em que me perguntam no escritório, com a norma de cada resposta e decisões reais. Escrevo do Paraná, onde atuo, mas as regras são federais e valem em qualquer estado.
O que é gravame no carro?
Gravame é a anotação, no cadastro do veículo, de que ele foi dado em garantia de um contrato. A definição oficial está na Resolução CONTRAN nº 807/2020, art. 2º, X: gravame é a "anotação efetuada pelo órgão ou entidade executivo de trânsito [...] decorrente do registro de contrato".
Na linguagem de todo dia, é o "carro alienado", a "alienação no documento", o "nome do banco no documento". O Detran de Santa Catarina resume: o gravame é "um registro que sinaliza que o veículo está atrelado a um financiamento que ainda não foi totalmente quitado" (Detran-SC).
Por que isso importa para tanta gente
Porque o financiamento é frequente. Em 2025, foram financiados 7,3 milhões de veículos no Brasil, o "melhor resultado em 14 anos" (B3, notícia de 13/01/2026). De janeiro a agosto de 2026, foram mais 5,136 milhões, alta de 10,0%, e 31,6% das vendas de veículos consideradas pela B3 no período foram financiadas (B3, agosto de 2026). O número inclui motos, leves e pesados, novos e usados. Quem compra usado vai topar com isso.
Onde a lei manda registrar
O Código de Trânsito Brasileiro, art. 129-B, incluído pela Lei nº 14.071/2020, manda registrar no Detran os contratos de "alienação fiduciária em operações financeiras, consórcio, arrendamento mercantil, reserva de domínio ou penhor". O Código Civil, art. 1.361, § 1º, completa: a garantia de veículo se constitui com o registro "na repartição competente para o licenciamento, fazendo-se a anotação no certificado de registro".
A palavra "gravame" também é usada para imóveis, com outras regras. Este guia trata só de veículos.
Gravame e alienação fiduciária são a mesma coisa?
Não. A alienação fiduciária é o contrato; o gravame é a anotação desse contrato no cadastro do veículo. Um é o negócio entre você e o banco. O outro é o aviso público de que esse negócio existe.
Pelo Código Civil, "Considera-se fiduciária a propriedade resolúvel de coisa móvel infungível que o devedor, com escopo de garantia, transfere ao credor" (art. 1.361, caput). O banco fica com uma propriedade que se desfaz quando você paga; você fica com o carro, como depositário (art. 1.363).
| Alienação fiduciária | Gravame | |
|---|---|---|
| O que é | Contrato de garantia | Anotação do contrato no cadastro do veículo |
| Quem cria | Você e o credor, ao assinar | O Detran, a partir do registro enviado pelo credor |
| Onde está | No contrato | No cadastro e no campo de observações do CRV e do CRLV-e |
| Quando acaba | Com o pagamento da dívida | Com a baixa: o credor comunica a quitação e o Detran exclui a anotação |
Toda alienação fiduciária registrada gera gravame. Mas nem todo gravame vem dela: o art. 129-B do CTB lista mais quatro contratos.
A diferença tem consequência prática
Entre você e o banco, o contrato vale mesmo sem anotação. O STJ decidiu que "a anotação da alienação fiduciária no certificado de registro do veículo não constitui requisito para a propositura da ação de busca e apreensão" (STJ, REsp 2.095.740/DF, 3ª Turma, rel. Min. Nancy Andrighi, julgado em 06/02/2024).
Contra quem compra de boa-fé, a anotação é decisiva: "A terceiro de boa-fé não é oponível a alienação fiduciária não anotada no certificado de registro do veículo automotor" (STJ, Súmula 92). O gravame é o que torna a dívida visível para o resto do mundo.
Por isso o gravame baixado vale tanto na compra de usado. Em que pese, isoladamente, não provar a quitação, na prática ele é a segurança jurídica de que o comprador precisa para adquirir o veículo sem medo de busca e apreensão por aquele contrato de financiamento: a alienação fiduciária só vale contra terceiros se estiver anotada no registro do veículo (Código Civil, art. 1.361, § 1º; STJ, Súmula 92). Sem a anotação, o banco não pode opor a garantia a quem comprou de boa-fé.
Quem coloca o gravame e onde ele fica registrado?
Quem inclui e quem baixa o gravame é sempre o credor; o Detran anota e exclui a partir do que ele registra. O dono do carro não faz o registro nem consegue a baixa com um pedido ao Detran. O caminho de entrada tem quatro etapas.
- Apontamento. Antes do registro do contrato, o credor pode lançar uma "anotação prévia e provisória de possíveis contratos de financiamento" (Res. 807, art. 2º, VIII). Pode cancelá-la em até 30 dias (art. 5º, § 3º); depois, só com autorização do Detran (art. 5º, § 4º). Se o contrato não for registrado em 30 dias, a resolução prevê a baixa do apontamento com autorização do Detran (art. 6º); isso não significa que ele desapareça sozinho da consulta. No mercado, isso ganhou o nome de intenção de gravame.
- Registro por registradora credenciada. Desde a Resolução CONTRAN nº 1.016/2024, os contratos "serão obrigatoriamente registrados [...] por meio de empresa registradora de contrato especializada, credenciada" (Res. 807, art. 8º). A base legal é o parágrafo único do art. 129-B do CTB, incluído pela Lei nº 14.599/2023.
- Anotação pelo Detran. Registrado o contrato, o órgão anota o gravame no cadastro. "A anotação do gravame no campo de observações do CRV e do CLA se dará após o registro do contrato" (Res. 807, art. 17).
- SNG, da B3. O Sistema Nacional de Gravames "gerencia as restrições financeiras incluídas sobre os veículos automotores dados como garantia em operações de crédito". Os credores fazem ali inclusão, baixa e cancelamento. O cidadão não opera o sistema.
A intenção de gravame merece alerta. Num caso do escritório, o cliente quitou e a anotação "Consta Intenção de Gravame" não saía. O banco admitiu, por escrito, que o sistema trava o cancelamento quando o documento com a alienação não é emitido no prazo. Uma pendência simples virou procedimento excepcional.
Por erro no registro, responde o credor: "A responsabilidade pela veracidade das informações enviadas é exclusiva da instituição credora" (Res. 807, art. 20, § 1º).
Precisa de cartório? E se o carro mudar de estado?
Cartório, não. A anotação no certificado "produz plenos efeitos probatórios contra terceiros, dispensado qualquer outro registro público" (Lei nº 11.882/2008, art. 6º). O STF validou essa lógica ao julgar a ADI 4.333, a ADI 4.227 e o RE 611.639, em 21/10/2015 (STF).
E o gravame viaja com o carro. Na mudança de estado, a transferência de jurisdição "não prejudicará a validade, a publicidade ou a oponibilidade das garantias, dos gravames e das restrições anteriormente registrados" (Res. CONTRAN nº 1.027/2026, art. 10, parágrafo único).
Os tipos de gravame
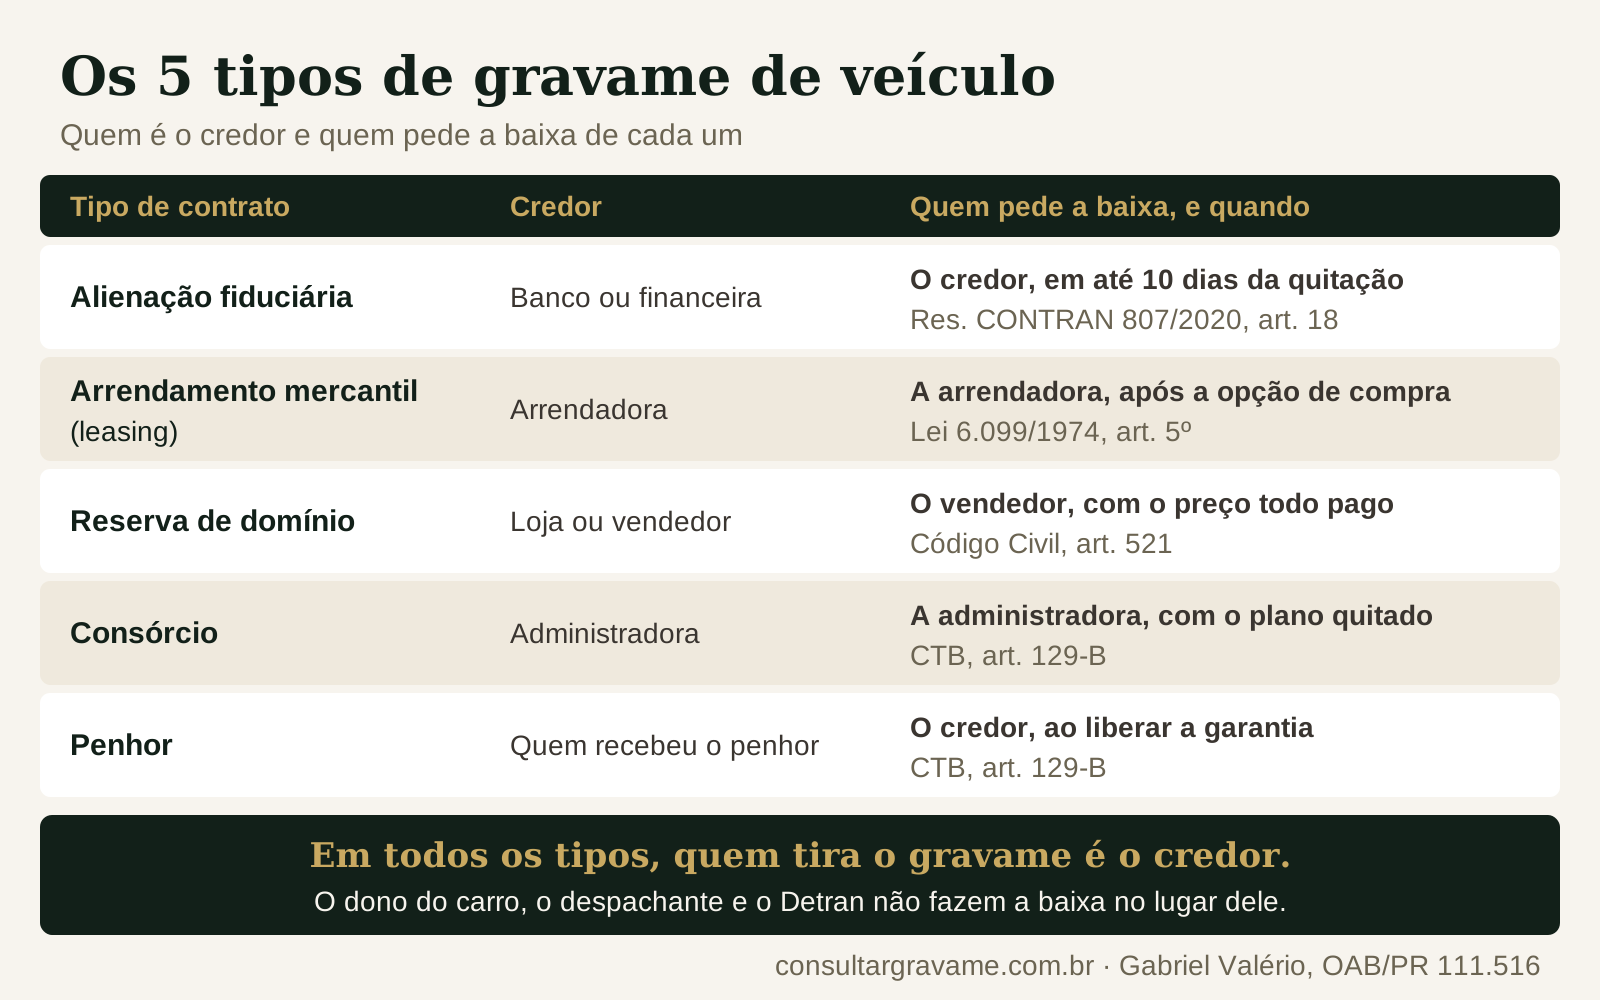
São cinco, porque são cinco os contratos que o CTB, art. 129-B, manda registrar no Detran. Em todos, quem baixa o gravame é o credor: ele comunica a quitação ou pede a baixa ao Detran. O que muda é quem é esse credor e o que precisa acontecer antes.
| Tipo | Contrato de origem | Credor | Quando o gravame sai | Norma principal |
|---|---|---|---|---|
| Alienação fiduciária | Financiamento com o carro em garantia | Banco ou financeira | Depois da quitação, quando o credor comunica o Detran | CC, art. 1.361; Res. 807, art. 18 |
| Arrendamento mercantil (leasing) | Leasing | Arrendadora | Com a compra pelo arrendatário, ou conforme a devolução ou outra forma de encerramento | Lei 6.099/1974, arts. 1º e 5º |
| Reserva de domínio | Venda parcelada com reserva da propriedade | Loja ou vendedor | Depois do pagamento integral do preço | CC, arts. 521 e 522 |
| Consórcio | Carta de crédito ainda não quitada | Administradora | Depois da quitação do plano | CTB, art. 129-B |
| Penhor | Garantia pignoratícia | Quem recebeu o penhor | Com a liberação pelo credor | CTB, art. 129-B |
Alienação fiduciária é o financiamento comum de carro e moto, de longe o gravame que mais aparece. Se o devedor atrasa, a retomada segue o Decreto-Lei nº 911/1969.
Leasing: o carro é da arrendadora durante o contrato (Lei nº 6.099/1974, art. 1º, parágrafo único). Se o arrendatário optar pela compra e cumprir as condições, a arrendadora providencia a liberação e a transferência; se houver devolução ou outra forma de encerramento, a regularização segue essa operação.
Reserva de domínio é a venda parcelada em que o vendedor fica com a propriedade "até que o preço esteja integralmente pago" (Código Civil, art. 521). Em Santa Catarina, entre particulares, o Detran pede "contrato de reserva de domínio com reconhecimento de firma".
Consórcio gera gravame enquanto a carta não é quitada; a B3 lista as "administradoras de consórcios" entre os credores do sistema. É comum em motos. O penhor está no rol do art. 129-B, mas quase não aparece nas dúvidas de quem compra ou vende carro.
O que o gravame impede: vender, transferir, licenciar e rodar
O gravame não impede você de usar o carro. Ele impede que o carro mude de dono, ou vire garantia de outra dívida, sem o credor. A tabela resume; os detalhes vêm depois.
| Você quer… | Com gravame ativo | Base |
|---|---|---|
| Rodar e usar o carro | Pode, como depositário | CC, art. 1.363 |
| Licenciar todo ano | Em regra, o devedor licencia normalmente | Ver abaixo |
| Vender ou transferir | Só com o credor participando | Manual do SNG (B3); Lei 4.728/1965, art. 66-B, § 2º |
| Dar o carro em garantia de novo | Só depois que a garantia anterior sair | Res. 807, art. 7º |
| Levar para outro estado | Pode, mas o gravame vai junto | Res. 1.027/2026, art. 10, parágrafo único |
| Ser apreendido | Só com mora comprovada; o gravame sozinho não basta | STJ, Súmula 72 |
Vender e transferir
Vender sem o credor é o erro mais caro que eu vejo. O manual da B3 prevê a "Transferência de Propriedade (cessão de direitos)" e a "Alteração do Nome do Financiado" (B3, manual do sistema): a transferência formal existe, mas depende do banco.
Vender carro alienado sem o banco participar pode, em tese, ser enquadrado como estelionato: a lei manda aplicar a "pena prevista no art. 171, § 2º, I, do Código Penal" a quem aliena coisa que já alienou fiduciariamente (Lei nº 4.728/1965, art. 66-B, § 2º). Na prática, isso basta para gerar boletim de ocorrência e investigação criminal, e ser investigado já é um problema, independentemente da defesa. A venda estruturada, com quitação ou anuência do banco, é outra coisa: nela o credor participa. E a comunicação de venda "não altera, por si só, a responsabilidade por tributos, encargos, gravames, multas ou outras obrigações" (Res. 1.027/2026, art. 30, parágrafo único). As formas seguras estão no guia carro com gravame pode ser vendido?.
Licenciar
Nenhuma norma deste guia diz que o gravame, sozinho, impede o licenciamento anual. Os bloqueios que os consumidores relatam vêm de outra coisa: apontamento não cancelado, baixa atrasada, pendência cadastral. Se travou, descubra qual anotação está travando.
Rodar e ser apreendido
Pode rodar, como depositário. A apreensão exige outra coisa: "A comprovação da mora é imprescindível à busca e apreensão do bem alienado fiduciariamente" (STJ, Súmula 72). Gravame com parcela em dia não é risco de apreensão.
O atraso, porém, está crescendo: a inadimplência acima de 90 dias na carteira de crédito livre para aquisição de veículos por pessoas físicas chegou a 6,63% em julho de 2026, contra 5,52% em outubro de 2025 (Banco Central, série 21121). Veja o guia de gravame e busca e apreensão.
Gravame não é RENAJUD
A Senatran separa as travas em "restrições administrativas, judiciais e financeiras" (gov.br). O gravame é a financeira. O RENAJUD é a judicial, lançada por um juiz, e só sai por ordem judicial.
As duas podem aparecer juntas: ao decretar a busca e apreensão, o juiz "inserirá diretamente a restrição judicial na base de dados do Renavam" (DL 911/1969, art. 3º, § 9º). Num caso do escritório, o extrato do Detran-PR mostrava, na mesma tela, o gravame "baixado (quitado)" e o aviso de bloqueio judicial. O cliente achava que o banco não tinha baixado; a trava era outra. Para a restrição judicial, leia o que é RENAJUD, no Consultar RENAJUD.
Como saber se um carro tem gravame pela placa
Só com a placa, sem login do dono, a resposta vem de uma consulta à base oficial do Sistema Nacional de Gravames (SNG). Os caminhos gratuitos existem, mas quase sempre pedem mais do que a placa, e quem está na frente do carro costuma ter só ela.
- O documento do carro. O gravame aparece no campo de observações do CRV e do CRLV-e (Res. 807, art. 17). Mas o documento retrata o dia da emissão, e a intenção de gravame não aparece nele.
- Senatran e aplicativo CNH do Brasil (antiga Carteira Digital de Trânsito). Gratuito e consulta restrições. No portal, você entra com a sua conta gov.br e informa placa, Renavam e o CPF ou CNPJ do proprietário (gov.br); no aplicativo, aparecem só os veículos da sua conta.
- Detran do seu estado. Em São Paulo, a carta de serviço diz que a pesquisa de gravame "é gratuita", pode ser usada por "Qualquer Pessoa" e pede login (SP.gov.br). Em Goiás, a página do Detran descreve consulta por chassi, mas vincula o serviço a agentes e instituições financeiras; o acesso do cidadão precisa ser confirmado no canal indicado (Detran-GO). No Paraná, o Detran tem o serviço de consulta ao cadastro de restrições do veículo; o que ele exibe sobre o credor eu ainda não conferi com placa real. O passo a passo paranaense está na página consulta de gravame no Detran-PR, e o panorama dos outros estados, no comparativo por UF.
- SNG da B3. Não tem acesso direto para o cidadão comum. Desconfie de quem promete consulta pelo chassi no site da B3.
Se o carro é seu e você tem conta gov.br, comece pelo gratuito: talvez não precise pagar nada (consulta de gravame grátis). Se vai comprar, arrematou ou precisa de um registro datado para cobrar alguém, a consulta pela placa resolve numa etapa.
| Critério | Documento (CRLV-e) | Detran e Senatran (grátis) | Consulta pela placa |
|---|---|---|---|
| O que você precisa | O documento, entregue pelo dono | Login e, conforme o canal, Renavam, chassi ou CPF do dono | Só a placa |
| Gravame ativo | Na data da emissão | Sim | Sim, na data e hora da consulta |
| Credor e CNPJ | Deve constar a credora (Res. 807, art. 17); se faltar, investigue | Depende do serviço | Sim |
| Número do contrato e data de inclusão | Não | Depende do serviço | Sim |
| Nome e documento do financiado | Não | Depende do serviço | Sim, nos dois planos |
| Nome e documento do proprietário registrado | Não | Depende do serviço | Sim, no plano Completo |
| Registro datado, com integridade conferível | Não | Depende do serviço | PDF com hash SHA-256 (não é certidão) |
| Custo | Grátis | Grátis | Pago, via Pix |
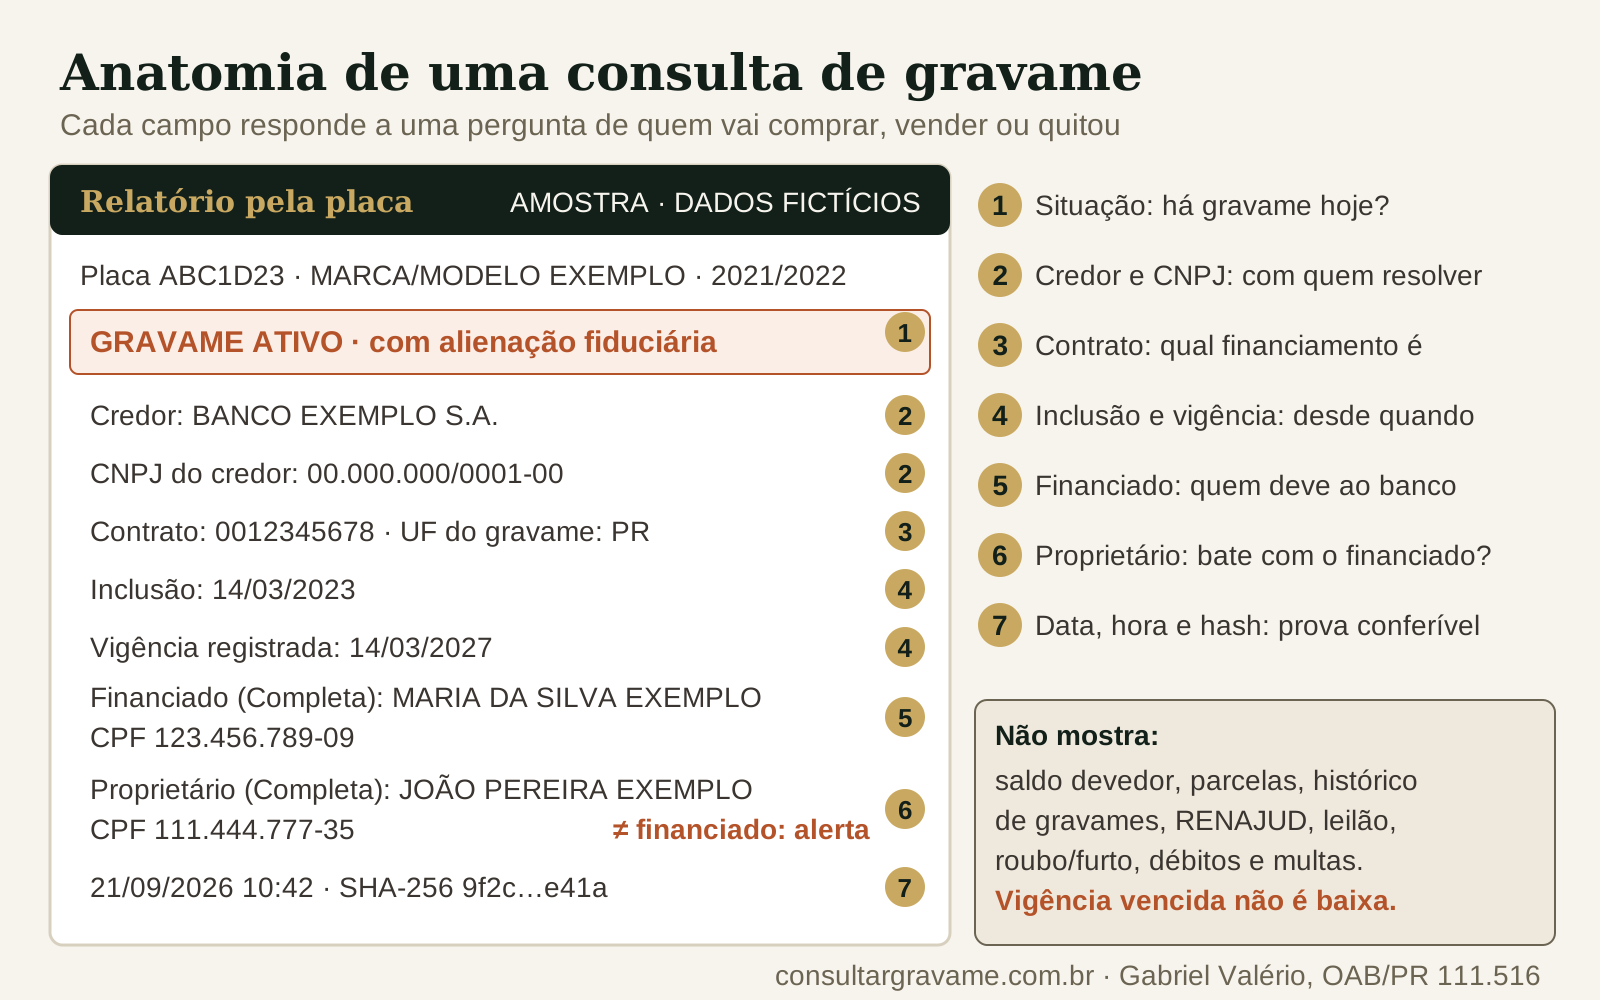
Exemplo de resultado · placa ABC1D23
Amostra · dados fictícios
- Situação
- GRAVAME ATIVO · com alienação fiduciária
- Instituição credora
- BANCO EXEMPLO S.A.
- CNPJ do credor
- 00.000.000/0001-00
- Contrato
- 0012345678
- Data de inclusão
- 14/03/2023
- Vigência registrada
- 14/03/2027
- UF do gravame
- PR
- Financiado
- MARIA DA SILVA EXEMPLO · CPF 123.456.789-00
- Proprietário registradoCompleta
- JOÃO PEREIRA EXEMPLO · CPF 111.444.777-00
Financiado e proprietário registrado são pessoas diferentes.
Consulta em 21/09/2026 às 10:42 · SHA-256 9f2c…e41a · os campos marcados “Completa” não saem na Básica.
O que isso significa para quem vai comprar
O carro garante um financiamento ativo com o Banco Exemplo, e está financiado em nome de uma pessoa e registrado em nome de outra. O vendedor precisa explicar isso antes de você pagar qualquer coisa; depois, quitar com o banco ou transferir o contrato formalmente, com o banco participando.
Consulta de gravame pela placa
Qual banco, qual contrato, desde quando e em nome de quem — em PDF com hash, na hora.
O que aparece numa consulta de gravame
A consulta mostra a situação do gravame naquele momento e os dados que o identificam: credor, contrato, datas e UF. Não mostra quanto falta pagar. Conheça os campos antes de pagar por qualquer relatório, inclusive o nosso.
- a situação do veículo, com o texto da base (por exemplo, "com alienação fiduciária");
- a instituição credora, com CNPJ, e o número do contrato;
- a data de inclusão, a data de vigência registrada e a UF do gravame;
- a identificação do veículo: placa, chassi, Renavam, marca e modelo, ano, cor e ficha técnica;
- o financiado (quem deve ao banco), com nome e CPF ou CNPJ;
- no plano Completo, também o proprietário registrado do veículo, com nome e CPF ou CNPJ, que vem de uma segunda consulta, a de proprietário.
Financiado e proprietário nem sempre são a mesma pessoa. Quando não são, isso por si só é um alerta: carro vendido sem transferência, "contrato de gaveta", financiamento feito em nome de terceiro, repasse informal da dívida. Quem vai comprar compara o nome de quem está vendendo com os dois.
O que não vem: saldo devedor, parcelas, valor financiado, histórico de gravames anteriores, RENAJUD, leilão, roubo ou furto, débitos e multas. Saldo e parcelas, só o credor informa, ao cliente dele.
Sem gravame, o PDF diz: "Nenhum gravame ativo localizado para esta placa na data e hora da consulta". Para quem vai comprar, é a boa notícia: sem gravame anotado, não há garantia de financiamento que o banco possa opor a quem compra de boa-fé (Súmula 92). A ressalva é uma só: o resultado vale para a data e hora da consulta. O PDF sai na tela e por e-mail, com hash SHA-256 conferível em /verificar. O hash confere a integridade do arquivo; não transforma o relatório em certidão. Se a consulta falhar, é reprocessada; persistindo, o Pix é devolvido. Veja o relatório de amostra ou o PDF de amostra.
Vigência não é baixa
Este é o campo que mais confunde. Numa consulta real feita pelo escritório em setembro de 2026, o gravame aparecia ativo com a data de vigência vencida havia sete meses. Num outro caso, de um sedã de 1997, o prontuário ainda mostrava uma alienação registrada em 2006 com vigência até 2008.
A data de vigência é a registrada no gravame. Quem baixa o gravame é o credor, ao comunicar a quitação (Res. 807, art. 18); o Detran exclui a anotação. A data não baixa nada. Data vencida não significa dívida paga nem gravame baixado. Detalhes em vigência do gravame e gravame vencido; o significado de cada situação (ativo, baixado, cancelado) está em status do gravame.
Exemplo de resultado · placa ABC1D23
Amostra · dados fictícios
- Situação
- GRAVAME ATIVO · com alienação fiduciária
- Instituição credora
- BANCO EXEMPLO S.A.
- CNPJ do credor
- 00.000.000/0001-00
- Contrato
- 0012345678
- Data de inclusão
- 14/03/2023
- Vigência registrada
- 14/03/2026 · vencida
- UF do gravame
- PR
- Financiado
- MARIA DA SILVA EXEMPLO · CPF 123.456.789-00
- Proprietário registradoCompleta
- JOÃO PEREIRA EXEMPLO · CPF 111.444.777-00
Financiado e proprietário registrado são pessoas diferentes. E a vigência vencida não é baixa: o gravame segue ativo até o credor comunicar a quitação.
Consulta em 21/09/2026 às 10:42 · SHA-256 9f2c…e41a · os campos marcados “Completa” não saem na Básica.
O que isso significa para quem quitou
A data de vigência já passou, mas o gravame continua ativo (o que significa gravame ativo). Para o cadastro, a garantia segue anotada até a baixa. Se você quitou há mais de 10 dias, o atraso é do banco que aparece no relatório: cobre a baixa por escrito e peça o protocolo do envio da quitação ao Detran.
Intenção de gravame não é campo do relatório
Se o seu Detran mostra "intenção de gravame", isso é o apontamento, anterior ao registro do contrato. Não confirmamos que a base da consulta devolve essa informação, então não prometo esse campo. Veja o guia de intenção de gravame.
Quitei o financiamento: quando o gravame sai?
O gravame sai quando o banco comunica a quitação ao Detran, e ele tem até 10 dias para isso. Pela Res. CONTRAN 807/2020, art. 18, "A instituição credora deverá encaminhar ao órgão ou entidade executivo de trânsito do Estado ou do Distrito Federal, no prazo de até 10 (dez) dias, a informação relativa à quitação das obrigações".
O prazo não vem do Código de Defesa do Consumidor, como às vezes se lê. Vem de norma federal de trânsito, e não é novo: a revogada Resolução CONTRAN 689/2017 já previa os mesmos 10 dias. O Detran de Minas confirma: "Ao finalizar o pagamento de veículo financiado, a Instituição Financeira é responsável por informar ao DETRAN/MG" (MG.gov.br).
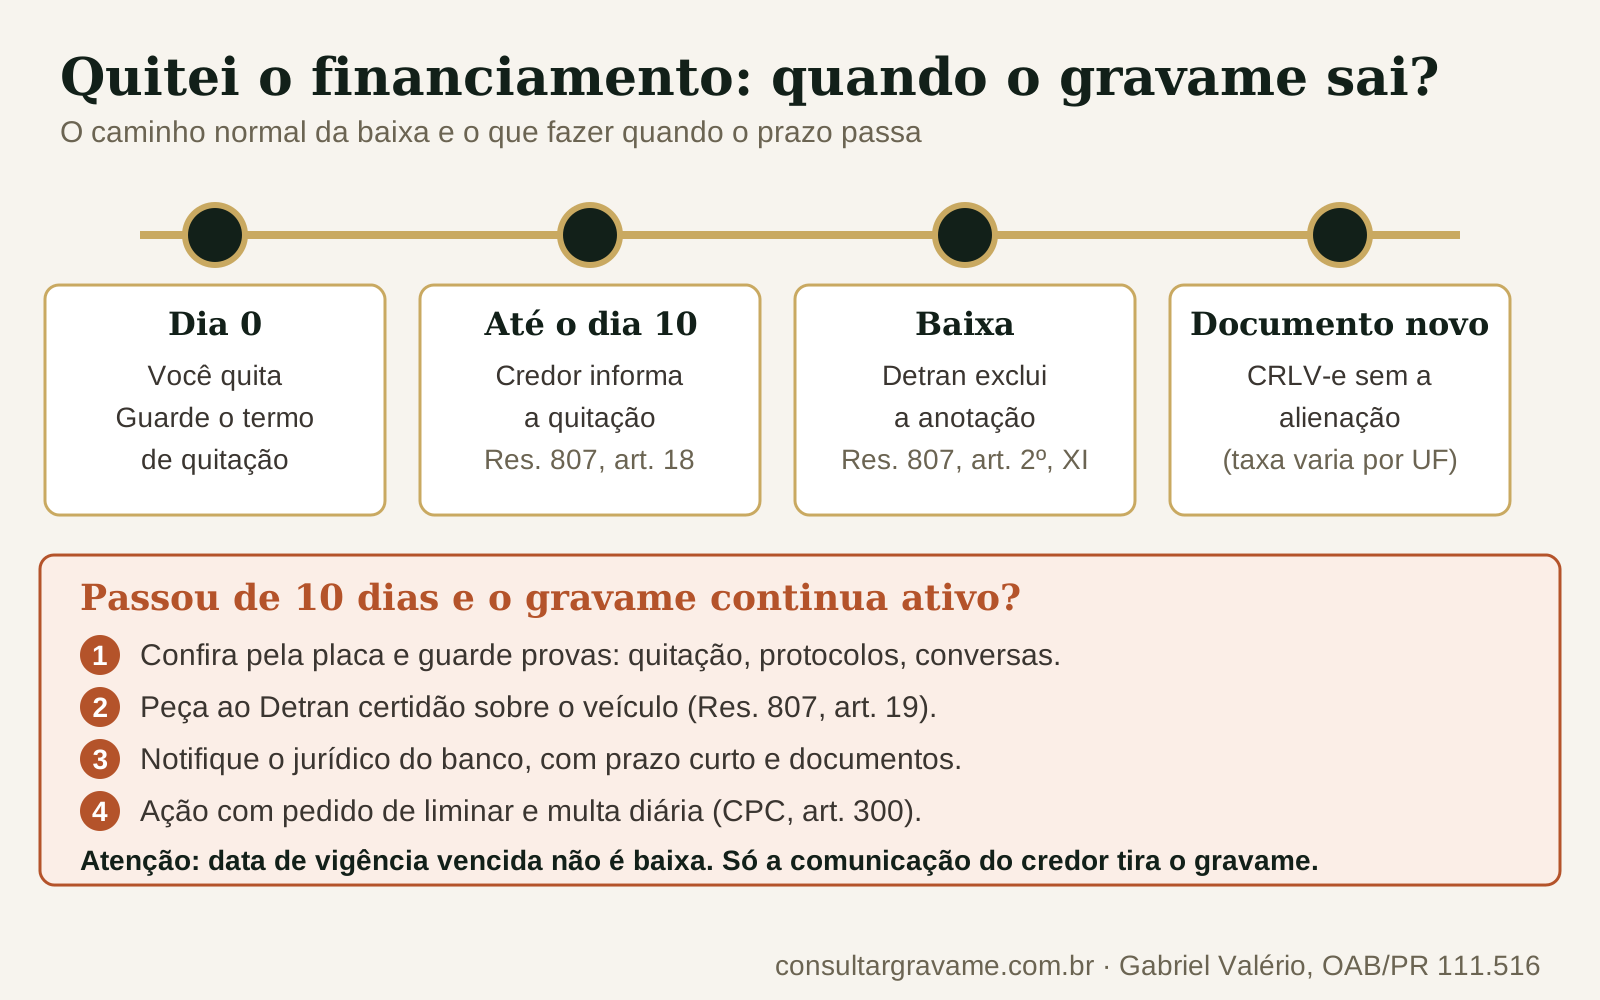
A saída tem três momentos:
- Quitação. Você paga a última parcela e guarda o termo de quitação (ou o extrato zerado, ou uma resposta escrita do banco reconhecendo o pagamento).
- Baixa. O credor comunica, e o Detran faz a "exclusão da anotação do gravame" (Res. 807, art. 2º, XI).
- Documento novo. O documento já emitido continua mostrando a alienação; conforme o estado, o documento atualizado pode exigir requerimento e taxa. Em Minas, a retirada da restrição custa R$ 5,79 de taxa mais R$ 133,17 de vistoria (MG.gov.br). No Rio Grande do Sul, a liberação com emissão do CRLV-e custa R$ 328,51, e pode haver despesas adicionais se houver transferência (DetranRS, serviço 922). Valores conferidos em 22/09/2026; cada estado tem a sua tabela.
O documento da quitação continua sendo o termo de quitação. Mas, depois da baixa, o gravame baixado é boa prova prática de que o contrato acabou, e eu já a usei com sucesso.
Daí o "abismo de status" que tanta gente relata: o banco diz que baixou, e o documento no celular ainda mostra alienação. Às vezes falta só o documento novo; às vezes o banco simplesmente não comunicou a quitação. Para saber qual é o seu caso, veja como saber se o gravame foi baixado.
Passaram 10 dias da quitação e o gravame continua ativo? Em regra, o banco não comunicou a quitação: o atraso é dele. Cobre por escrito e peça o protocolo do envio; se o banco disser que enviou, o protocolo mostra onde travou. Cobrar não reinicia o prazo, que corre da quitação.
O caminho formal é a certidão do Detran. O art. 19 da Res. 807 a assegura ao credor e ao devedor, "no prazo máximo de 10 (dez) dias". No Paraná, a certidão de registro de contrato de alienação fiduciária custa R$ 42,93 (taxa de certidões de veículos, conferida em 23/09/2026 na tabela oficial do Detran-PR); as certidões pedidas pela internet ficam disponíveis no dia útil seguinte à compensação do pagamento. Em outros estados, taxa e prazo mudam, e o terceiro que não é credor nem devedor pode ter o pedido recusado. A certidão custa, leva tempo e nem sempre sai para terceiro; por isso a consulta pela placa resolve antes. Com essas provas na mão, o que fazer vem agora.
O banco não deu baixa: o que a Justiça tem decidido
Quando o banco não comunica a quitação e o gravame fica, a Justiça tem mandado baixar, com multa diária. A indenização por dano moral é outra história: a jurisprudência exige prova específica de dano concreto. Mostro as duas coisas com quatro acórdãos do Tribunal de Justiça do Paraná, com banco, câmara e comarca.
Por que o Paraná? Porque é onde eu atuo. Mas a régua é nacional: o prazo de 10 dias está numa resolução federal, e o limite do dano moral foi fixado pelo STJ para o país inteiro. Os acórdãos abaixo podem ser conferidos na consulta pública de jurisprudência do TJPR, pelo número.
Itaú, 6ª Câmara Cível: baixa é "mero requerimento administrativo"
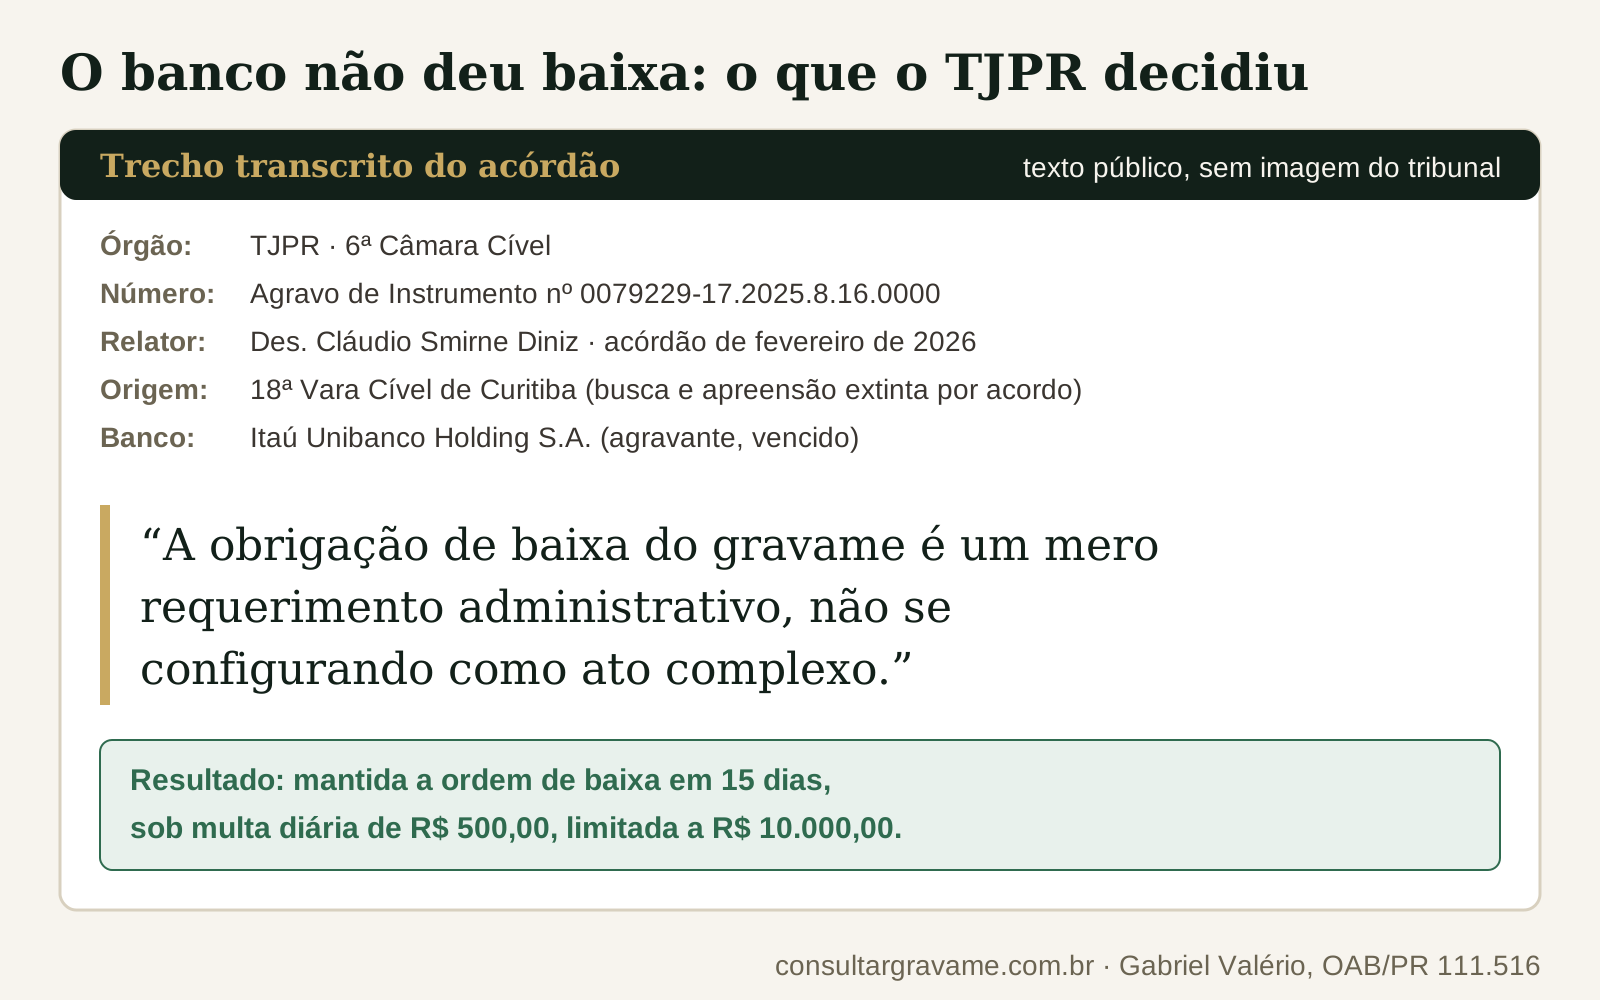
No caso abaixo, o Itaú Unibanco Holding S.A. perdeu na 6ª Câmara Cível do TJPR (Agravo de Instrumento nº 0079229-17.2025.8.16.0000, rel. Des. Cláudio Smirne Diniz, acórdão de fevereiro de 2026). A origem era uma busca e apreensão na 18ª Vara Cível de Curitiba, extinta por acordo. O juiz mandou baixar o gravame em 15 dias, sob multa diária de R$ 500, limitada a R$ 10.000. O banco recorreu dizendo que o prazo era curto e o procedimento, complexo.
O tribunal respondeu que o prazo "não é exíguo ou desproporcional" e derrubou a desculpa mais comum que eu ouço dos bancos: "A obrigação de baixa do gravame é um mero requerimento administrativo, não se configurando como ato complexo."
Um detalhe de precisão, porque rigor também é argumento: o acórdão menciona a Resolução CONTRAN 689/2017, que foi revogada pela 807/2020. A regra dos 10 dias continua valendo pela norma atual, no art. 18.
Santander, 19ª Câmara Cível: liminar para uma empresa da Lapa
Aqui, o Banco Santander (Brasil) S.A. perdeu na 19ª Câmara Cível do TJPR (Agravo de Instrumento nº 0141625-30.2025.8.16.0000, rel. Des. Rotoli de Macedo, acórdão de março de 2026). Uma empresa da Lapa pediu, na Vara Cível da comarca, a baixa do gravame e indenização. Conseguiu liminar de "imediata baixa do gravame", com multa diária de R$ 150,00, limitada a 30 dias.
O banco tentou empurrar a responsabilidade para outros. O resumo em linguagem simples do próprio acórdão diz que o Santander "deve fazer a baixa do gravame, pois a responsabilidade por isso é da instituição financeira". A lição: o documento pode destravar em liminar (CPC, art. 300), antes da sentença.
Dano moral: R$ 10 mil em Curitiba, nada em Londrina
Agora a parte que quase todo site erra. O STJ fixou, no Tema Repetitivo 1.078, que "o atraso, por parte de instituição financeira, na baixa de gravame de alienação fiduciária no registro de veículo não caracteriza, por si só, dano moral in re ipsa" (REsp 1.881.453/RS e REsp 1.881.456/RS, 2ª Seção, rel. Min. Marco Aurélio Bellizze, julgado em 30/11/2021). Atraso do credor é falha. Indenização depende de prova de dano concreto.
Veja o mesmo fato com dois finais no TJPR:
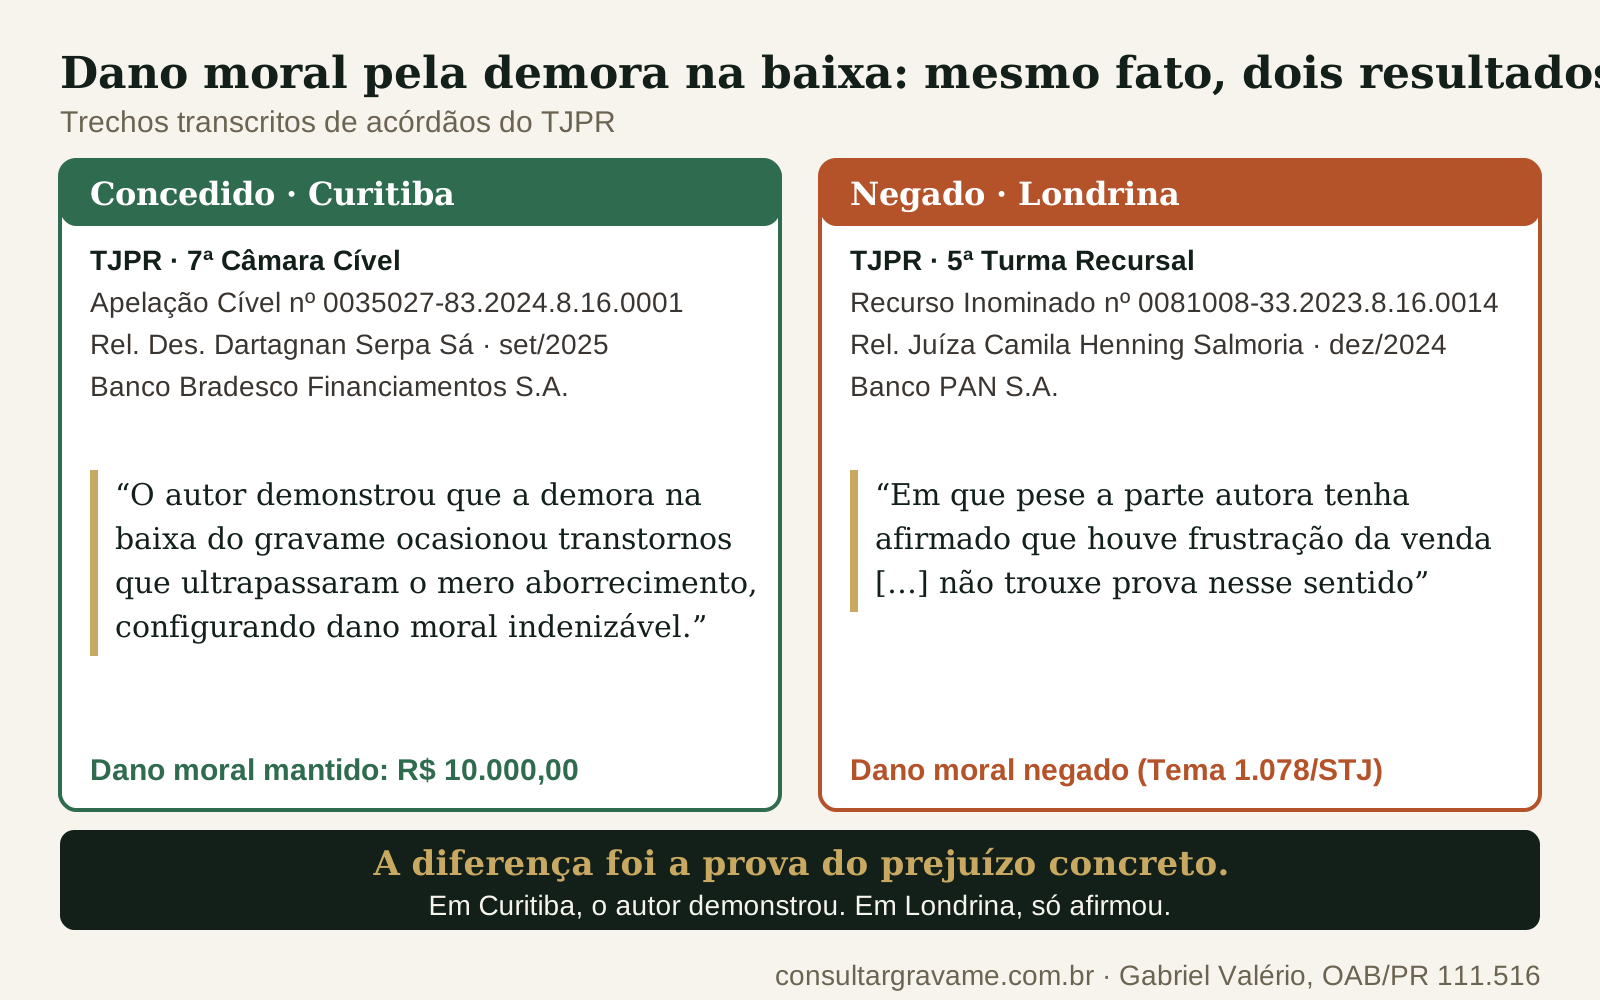
- Concedido. O Banco Bradesco Financiamentos S.A. foi condenado pela 7ª Câmara Cível (Apelação Cível nº 0035027-83.2024.8.16.0001, rel. Des. Dartagnan Serpa Sá, acórdão de setembro de 2025), confirmando decisão do Foro Central de Curitiba. Ficaram mantidos R$ 10.000 de dano moral. Motivo: o autor "demonstrou que a demora na baixa do gravame ocasionou transtornos que ultrapassaram o mero aborrecimento".
- Negado. O Banco PAN S.A. venceu no ponto na 5ª Turma Recursal dos Juizados Especiais (Recurso Inominado nº 0081008-33.2023.8.16.0014, rel. Juíza Camila Henning Salmoria, acórdão de dezembro de 2024), em processo do 6º Juizado Especial Cível de Londrina. Em primeiro grau, o banco foi obrigado a baixar em 5 dias, sob multa de R$ 500 por dia. Mas o dano moral não veio. A turma aplicou o Tema 1.078 e registrou que o autor afirmou ter perdido a venda do carro, mas "não trouxe prova nesse sentido".
Fora do Paraná, o padrão se repete. O TJDFT reconheceu dano moral quando a baixa levou cerca de três anos depois da quitação (Acórdão 2109855, de 08/04/2026) e negou em outros casos sem circunstâncias adicionais (Acórdãos 2141492 e 2138111), segundo a página temática do próprio tribunal.
O que separa quem ganha de quem perde: a prova da venda frustrada
O dano moral não depende do tamanho da raiva. Depende de prova específica de dano concreto, montada antes da petição.
A jurisprudência exige prova específica de dano concreto (STJ, Tema 1.078: o atraso na baixa, sozinho, não gera dano moral presumido). A prova de venda frustrada e de constrangimento perante terceiros é uma forma comum de suprir essa exigência e ajudar no convencimento do juízo; a venda frustrada documenta também o dano material. Na prática, o que eu vejo virar prova nos autos é isto:
- As conversas de WhatsApp com o comprador que desistiu por causa do gravame, preservadas antes que se percam;
- o recibo do sinal devolvido, ou a proposta de compra que não fechou;
- a recusa de outro banco em financiar o carro para o comprador;
- os protocolos no Procon e no Banco Central com a resposta do banco reconhecendo a quitação e, mesmo assim, sem baixa;
- uma linha do tempo com as datas fornecidas pelo próprio banco: quitação, cobrança, silêncio.
Um caso do escritório mostra o peso disso. Respondendo ao Procon e ao Banco Central, o banco escreveu que o contrato "foi integralmente liquidado, não havendo pendências financeiras". A baixa não veio, mas aquela resposta documentou, por escrito, a posição do próprio credor sobre a quitação.
O outro lado também existe. Numa ação de dano moral contra o BV, por restrição mantida depois da quitação, a sentença reconheceu que o banco "agiu com desídia", mas negou a indenização em 48 dias, sem prova oral (3ª Vara Cível de Lages/SC, agosto de 2026; apelação pendente). Pesaram a venda anterior do carro e uma defesa antiga, de outro advogado, que chamou o pagamento de "parcial". Narrativa incoerente derruba direito bom.
O que resolveu antes do processo
Procon e Banco Central não baixam gravame, mas produzem protocolos e respostas escritas do banco, que viram prova. Ofício ao Detran também não é bala de prata. Quem baixa é o banco, e é nele que a pressão precisa chegar: no jurídico, não no SAC.
Num caso de 2026, depois de sete meses de inércia do BV desde a quitação, o escritório notificou a vice-presidência jurídica do banco e peticionou no processo. No mesmo dia, o banco pediu ao juiz, "em caráter de URGÊNCIA", o encerramento da busca e apreensão que mantinha o carro bloqueado. A sentença veio 21 dias depois.
É um caso, não uma promessa: notificações do mesmo tipo enviadas em 2026 a outros três bancos ainda não têm resultado registrado.
Quitou e o gravame não saiu?
O prazo do banco é de 10 dias (Res. CONTRAN 807/2020, art. 18). O guia de baixa do escritório mostra o passo a passo: provas, notificação ao jurídico do banco, liminar e multa diária.
Ver o passo a passo da baixa →Comprei um carro com gravame, e agora?
Primeiro, descubra com quem é a dívida: qual banco, qual contrato e em nome de quem. Sem isso, você negocia no escuro. Depois, uma pergunta decide o caminho: o gravame estava anotado quando você comprou?
Se estava, a Súmula 92 não te protege: ela afasta só a alienação "não anotada". A garantia anotada torna-se oponível a quem compra, e resta negociar com o credor e o vendedor. Se não estava no documento que você recebeu, a data da anotação vira o centro da discussão, e a análise é caso a caso.
Os passos, na ordem:
- Consulte a placa: credor, CNPJ, número do contrato, financiado e proprietário registrado.
- Compare o vendedor com os dois nomes. O plano Completo mostra quem deve ao banco e quem está no registro; se quem vendeu não é nenhum dos dois, ou se os dois são pessoas diferentes, peça explicação por escrito antes de qualquer acerto.
- Procure o credor com o vendedor, para quitar ou fazer a transferência formal do financiamento.
- Guarde tudo: recibo, conversas, comprovantes, anúncio.
Comprou numa loja? Num caso em que uma concessionária vendeu carro alienado, o STJ afastou a responsabilidade da montadora; quem respondia era a concessionária (STJ, REsp 1.498.487, 3ª Turma). A conclusão vale para aquele caso, e não como imunidade geral da montadora.
O risco maior: se o devedor original parar de pagar, o carro com você pode ser alvo de busca e apreensão. O escritório trata disso no guia de defesa na busca e apreensão de veículo. O roteiro completo está em comprei um carro com gravame: o que fazer.
Um caso do escritório, ainda em andamento, mostra o método. O possuidor de um sedã de 1997 não conseguia transferir por causa de uma alienação de 2006, sem comprovante de quitação e sem o antigo dono por perto. A consulta pela placa identificou banco, contrato e datas, e o ofício foi dirigido ao jurídico certo, separando a data do gravame, a vigência e a quitação.
Casos especiais: leilão, consórcio, leasing e empresa
As regras de base são as mesmas. O que muda é quem é o credor e o que precisa acontecer para a baixa.
Leilão
Carro de leilão com gravame antigo é queixa frequente: o arremate foi simples, e o problema começou no documento. O tipo de leilão muda a regra. No leilão de pátio, de veículo removido e não retirado, o órgão de trânsito desvincula os débitos e demais ônus anteriores não quitados com o produto do leilão (CTB, art. 328, §§ 8º a 10). Na arrematação judicial, os créditos se sub-rogam no preço (CPC, art. 908, § 1º). Na venda privada de banco ou seguradora, vale o edital e o contrato, lidos conforme a lei; a baixa de gravame antigo segue com o credor registrado.
Na prática, o que eu vejo é isto. O juiz tem, em tese, o poder de oficiar o banco para determinar a baixa do gravame, mas esse ofício nem sempre é feito. E mesmo nos leilões extrajudiciais e na venda direta feita pelo próprio banco que recuperou o carro na busca e apreensão (o art. 2º do Decreto-Lei 911/1969 permite que o credor venda o bem a terceiros independentemente de leilão ou hasta pública), por vezes é necessária atuação jurídica para garantir a baixa do gravame. A carta de arrematação, o auto e o edital são os documentos que você leva a quem deve regularizar.
A melhor defesa é olhar antes do lance: qual é a modalidade do leilão, quem é o credor e o que o edital diz sobre a baixa. Para o histórico do lote, basta consultar leilão pela placa; o recorte do gravame está em gravame em carro de leilão. Se o carro leiloado foi o seu, retomado pelo banco, o credor deve "entregar ao devedor o saldo apurado, se houver, com a devida prestação de contas" (DL 911/1969, art. 2º).
Consórcio
O credor é a administradora, e a baixa vem com a quitação do plano. O serviço do DetranRS para liberar a restrição cobre expressamente os casos de financiamento, consórcio ou leasing (DetranRS, serviço 922).
Leasing
Se o arrendatário optar pela compra e cumprir as condições, a arrendadora providencia a liberação e a transferência (Lei 6.099/1974, art. 5º); se houver devolução ou outra forma de encerramento, a regularização segue essa operação. Pagar o valor residual garantido (VRG) antecipado não muda a natureza do contrato (STJ, Súmula 293). Se o carro foi retomado e vendido, e o VRG antecipado somado ao valor da venda passou do VRG contratado, "o arrendatário terá direito de receber a respectiva diferença" (STJ, Súmula 564).
Empresa e frota
Empresa também sofre com gravame que não sai: a liminar da Lapa, acima, foi obtida por uma pessoa jurídica. A consulta mostra o documento do financiado e, no plano Completo, o do proprietário registrado, que podem ser um CNPJ; para frota, o que importa é qual credor está registrado em cada placa.
Um cuidado comum a todos: o credor registrado nem sempre é o banco com quem você fala. Financeiras mudam de nome, são incorporadas, cedem carteiras. Num caso do escritório, o crédito tinha sido cedido a outro banco, e cada um mandava o cliente falar com o outro. O CNPJ do credor no registro é o endereço da cobrança.
O que não funciona
Estes são os atalhos que eu vejo falhar.
"Quitei, então o gravame some sozinho." O banco precisa comunicar a quitação (Res. 807, art. 18); passados 10 dias, o atraso é dele. E o documento antigo só muda quando outro é emitido.
"A vigência venceu, então o gravame acabou." Vigência vencida não é baixa, como mostrou a consulta real de setembro de 2026.
"O documento está limpo, então não há financiamento." O documento retrata o dia da emissão, e a intenção de gravame não aparece nele.
"Comprei de boa-fé, o banco não pode fazer nada." A Súmula 92 só protege quando a alienação não estava anotada.
"Contrato de gaveta com firma reconhecida resolve." Vender carro alienado sem o banco pode ser enquadrado como estelionato (Lei 4.728/1965, art. 66-B, § 2º), e o boletim de ocorrência já é um problema. A comunicação de venda não muda, por si só, a responsabilidade pelo gravame.
"Dá para ver direto no SNG da B3." O sistema é operado pelos credores; o cidadão não tem acesso.
"O Detran, o Procon ou um ofício resolvem." Quem baixa é o banco; o Detran exclui a anotação a partir da comunicação dele, e pelo conteúdo dela responde o banco (Res. 807, art. 20, § 1º). Procon e Banco Central produzem prova, mas não baixam gravame. E, num processo do escritório, três ofícios judiciais ao Detran-PR ficaram sem resposta. Quando o banco não comunica, o pedido certo é obrigá-lo, sob multa.
"Atrasou a baixa, a indenização é certa." Pelo Tema 1.078 do STJ, o atraso, sozinho, não gera dano moral presumido: é preciso prova específica de dano concreto. Em Londrina, quem não provou a venda frustrada perdeu.
"Parei de pagar porque uma empresa prometeu reduzir a dívida." Num caso que acompanhei, a revisão genérica ajuizada pela empresa foi rejeitada logo no início, e o carro acabou apreendido.
Como verificamos
Este guia foi escrito e revisado por Gabriel Valério, advogado (OAB/PR 111.516), com fontes abertas e conferidas em setembro de 2026.
- Normas e julgados. Cada norma foi aberta na fonte oficial (Planalto, gov.br/CONTRAN, STJ, B3, Banco Central, Detrans). Onde só a fonte secundária abriu, o texto traz a marca.
- Acórdãos do TJPR. Os quatro foram lidos na íntegra; os trechos entre aspas são transcrições literais. Não nomeamos as pessoas físicas que litigaram contra os bancos.
- Casos do escritório. Aparecem anonimizados, sem nome, placa ou número de processo. Casos pendentes são ditos pendentes.
- O que não conferimos. O que cada tela de Detran exibe não foi testado com placa real em todos os estados. Onde isso importa, o texto avisa.
- Dados. B3 (2025 e agosto de 2026) e Banco Central (série 21121, julho de 2026), com o mês de referência.
- Consulta de exemplo. Dados fictícios. A consulta real com vigência vencida e gravame ativo foi feita pelo escritório em setembro de 2026.
Fundamentação legal
Legislação
- Código Civil (Lei nº 10.406/2002), arts. 521 e 522 (reserva de domínio) e arts. 1.361, caput e § 1º, e 1.363 (propriedade fiduciária).
- Código de Trânsito Brasileiro, art. 129-B, caput, incluído pela Lei nº 14.071/2020, e parágrafo único, incluído pela Lei nº 14.599/2023.
- Lei nº 11.882/2008, art. 6º.
- Lei nº 6.099/1974, art. 1º, parágrafo único, e art. 5º.
- Lei nº 4.728/1965, art. 66-B, § 2º.
- Decreto-Lei nº 911/1969, art. 2º e art. 3º, § 9º.
- Resolução CONTRAN nº 807/2020, arts. 2º (VIII, X e XI), 5º, §§ 3º e 4º, 6º, 7º, 8º, 17, 18 (caput e parágrafo único), 19 e 20.
- Código de Trânsito Brasileiro, art. 328, §§ 8º a 10 (leilão administrativo de veículo removido).
- Código de Processo Civil, art. 908, § 1º (sub-rogação dos créditos no preço da arrematação).
- Resolução CONTRAN nº 1.016/2024 (registro por registradora credenciada).
- Resolução CONTRAN nº 1.027/2026, art. 10, parágrafo único, e art. 30, parágrafo único.
Jurisprudência
- STJ, Tema Repetitivo 1.078 (REsp 1.881.453/RS e REsp 1.881.456/RS, 2ª Seção, rel. Min. Marco Aurélio Bellizze, julgado em 30/11/2021, DJe 07/12/2021).
- STJ, Súmula 92 (2ª Seção, DJ 03/11/1993).
- STJ, Súmula 72 (2ª Seção, DJ 20/04/1993).
- STJ, Súmulas 293 e 564 (arrendamento mercantil e VRG).
- STJ, REsp 2.095.740/DF (3ª Turma, rel. Min. Nancy Andrighi, julgado em 06/02/2024, DJe 09/02/2024).
- STJ, REsp 1.498.487 (3ª Turma, rel. Min. Moura Ribeiro).
- TJPR: AI nº 0079229-17.2025.8.16.0000 (6ª Câmara Cível, Itaú, fev/2026); AI nº 0141625-30.2025.8.16.0000 (19ª Câmara Cível, Santander, mar/2026); Apelação nº 0035027-83.2024.8.16.0001 (7ª Câmara Cível, Bradesco Financiamentos, set/2025); Recurso Inominado nº 0081008-33.2023.8.16.0014 (5ª Turma Recursal, Banco PAN, dez/2024).
- TJDFT, Acórdãos 2109855, 2141492 e 2138111 (2026).
- STF, ADI 4.333, ADI 4.227 e RE 611.639 (Plenário, rel. Min. Marco Aurélio, 21/10/2015).
Sistemas oficiais e dados
- B3: SNG, manual do sistema, financiamentos em 2025 e agosto de 2026.
- Banco Central: série 21121.
- Senatran: restrições e indicadores de veículos.
- Detrans: PR (e certidão de veículo, taxa conferida em 23/09/2026), SP, SC, MG, RS, GO, ES.
Perguntas frequentes
- O que é gravame no documento do carro?
- Gravame no documento do carro é a anotação, no campo de observações do CRV ou do CRLV-e, de que o veículo garante um contrato registrado no Detran, quase sempre um financiamento. Ela entra depois do registro do contrato (Res. CONTRAN 807/2020, art. 17) e sai com a baixa: quitado o contrato, o banco comunica a quitação e o Detran exclui a anotação.
- Gravame e alienação fiduciária são a mesma coisa?
- Não. A alienação fiduciária é o contrato em que o carro fica em garantia do banco até a quitação; o gravame é a anotação desse contrato no cadastro do veículo. Toda alienação fiduciária registrada gera gravame, mas o gravame também pode vir de leasing, reserva de domínio, consórcio ou penhor.
- Quem coloca e quem tira o gravame?
- Quem inclui e quem baixa o gravame é o banco (a instituição credora): quitado o contrato, ele tem até 10 dias para comunicar a quitação, e o Detran exclui a anotação (Res. CONTRAN 807/2020, arts. 2º, XI, e 18). O dono do carro não tira o gravame com um pedido ao Detran. Em situações extraordinárias, como banco ou administradora de consórcio que foi à falência, ou que resiste à baixa por outro motivo, pode ser necessária decisão judicial para liberar o gravame.
- Quanto tempo o banco tem para dar baixa no gravame?
- O banco tem até 10 dias para encaminhar ao Detran a informação da quitação, pela Resolução CONTRAN 807/2020, art. 18. O prazo vem dessa resolução federal de trânsito, e não do Código de Defesa do Consumidor. Gravame ativo mais de 10 dias depois da quitação é, em regra, atraso do banco, que não comunicou a quitação. Cobre por escrito e peça o protocolo do envio: se o banco disser que enviou, o protocolo mostra onde travou. Cobrar não reinicia o prazo, que corre da quitação.
- Gravame tem prazo de validade?
- Não: o gravame não vence sozinho. Ele fica ativo até a baixa, que o banco faz ao comunicar a quitação ao Detran. A data de vigência que aparece em algumas consultas é a registrada no gravame, e numa consulta real de setembro de 2026 o gravame seguia ativo com a vigência vencida havia sete meses.
- Carro com gravame pode ser vendido?
- Pode, desde que o credor participe: com a quitação antes ou no ato da venda, ou com a transferência formal do financiamento aceita pelo banco. Vender por fora, no contrato de gaveta, pode ser enquadrado como estelionato (Lei 4.728/1965, art. 66-B, § 2º): isso basta para boletim de ocorrência e investigação contra o vendedor. E o comprador fica sem a transferência.
- Como saber se um carro tem gravame pela placa?
- Só pela placa, sem login do dono, o caminho é uma consulta à base oficial do Sistema Nacional de Gravames (SNG), que mostra se há gravame ativo, o credor, o número do contrato e a data de inclusão. Os canais gratuitos do Detran e da Senatran costumam pedir login gov.br, Renavam, chassi ou o CPF do proprietário.
- O SNG da B3 é aberto ao cidadão?
- Não. O Sistema Nacional de Gravames é operado pela B3, e só as instituições participantes, como bancos, financeiras e administradoras de consórcio, trabalham nele. O cidadão vê o gravame pelo Detran, pela Senatran ou por uma consulta pela placa que lê a base oficial do SNG.
- Qual a diferença entre gravame e RENAJUD?
- Gravame é restrição financeira, que nasce do contrato com o banco e sai quando ele comunica a quitação ao Detran. RENAJUD é restrição judicial, lançada por um juiz no cadastro nacional de veículos, e só sai por ordem judicial. Uma consulta de gravame não mostra RENAJUD.
- O banco não deu baixa no gravame. Cabe indenização por dano moral?
- Cabe, com prova. A jurisprudência exige prova específica de dano concreto (STJ, Tema 1.078: o atraso na baixa, sozinho, não gera dano moral presumido). A prova de venda frustrada e de constrangimento perante terceiros é uma forma comum de suprir essa exigência. No TJPR, a 7ª Câmara Cível manteve R$ 10 mil contra o Bradesco Financiamentos porque o autor demonstrou os transtornos; a 5ª Turma Recursal negou contra o Banco PAN porque a venda frustrada não foi provada.
- Comprei um carro com gravame. O que faço?
- Descubra primeiro qual é o credor, o número do contrato, em nome de quem está o financiamento e em nome de quem está o carro. Depois, procure o credor com o vendedor para quitar ou transferir o contrato formalmente. Se a alienação estava anotada no documento, a garantia é oponível ao comprador, e a Súmula 92 do STJ não o protege.
Sobre o autor
Gabriel Valério
Advogado inscrito na OAB/PR sob o nº 111.516, em Curitiba/PR. Atua com baixa de gravame, busca e apreensão e restrições judiciais sobre veículos.