Gravame
Carro com gravame pode ser vendido? Os 3 jeitos seguros
Publicado em: 22 de setembro de 2026Tempo de leitura: 23 minutos
Texto de: Gabriel Valério — Advogado · OAB/PR 111.516
Vai vender ou comprar um carro que ainda está financiado? Antes de qualquer sinal, confira pela placa qual banco é o credor, o número do contrato e em nome de quem estão o financiamento e o carro. Sem cadastro, pagamento por Pix, PDF na hora.
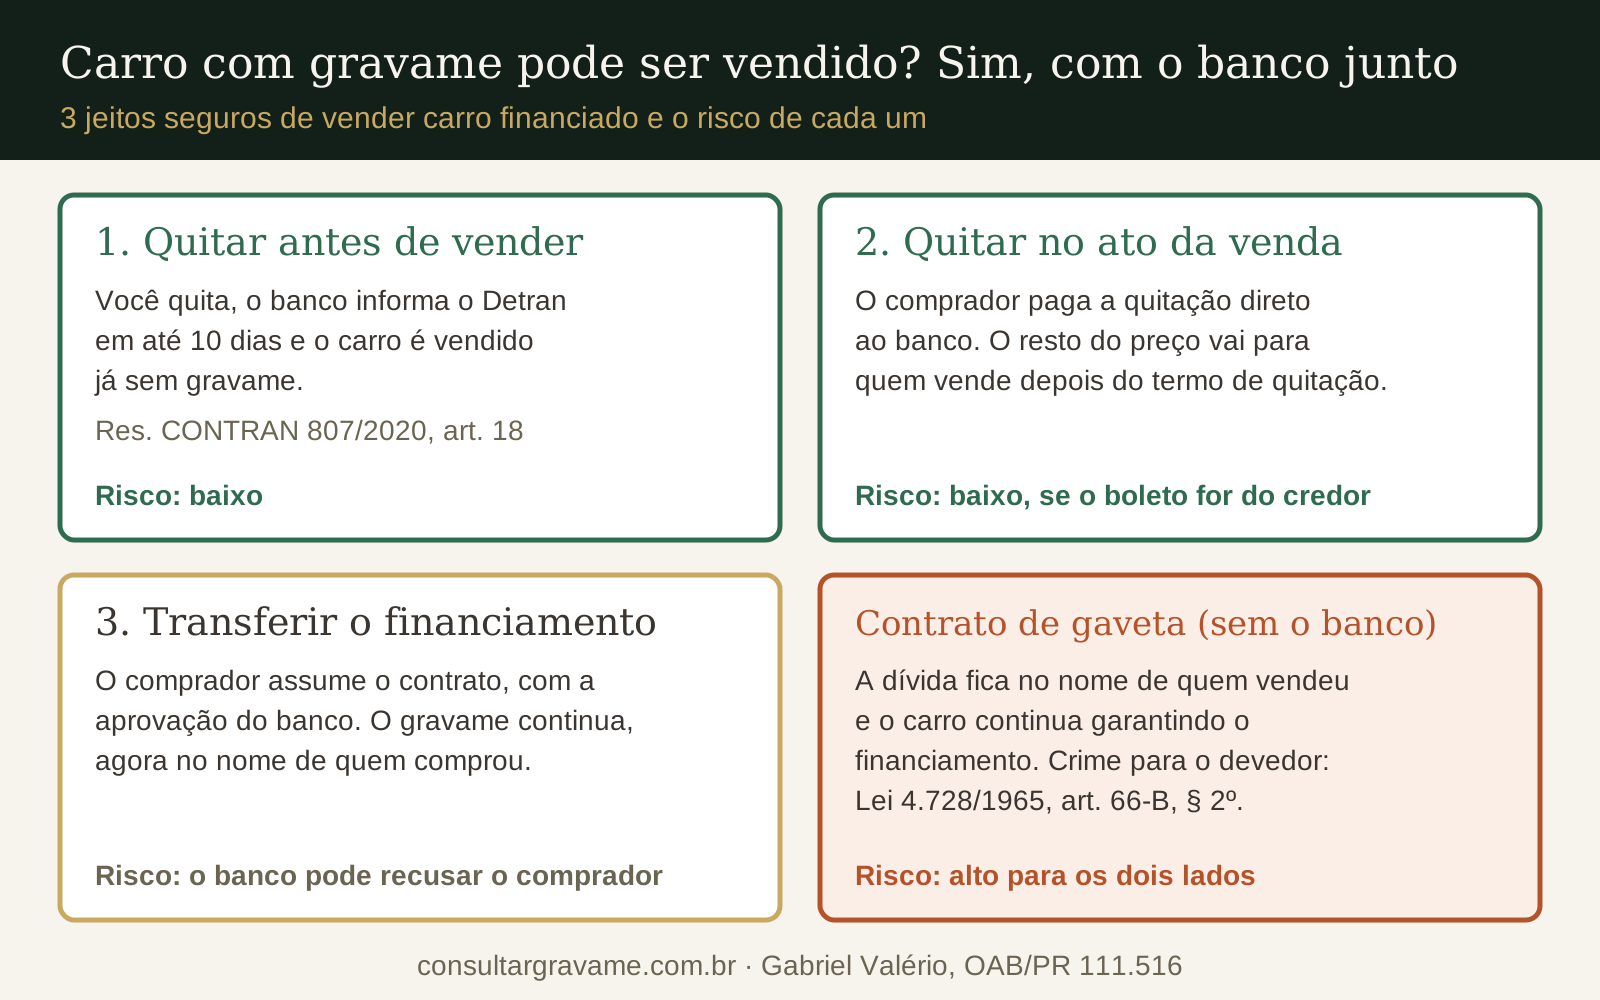
Carro com gravame pode ser vendido, sim. O que não dá é vender como se o banco não existisse. Enquanto o financiamento não termina, o carro é a garantia da dívida, e toda venda segura resolve essa garantia de um jeito: ou a dívida acaba antes da transferência, ou passa para o comprador com o "de acordo" do banco.
Muitos sites dizem que carro com gravame "não pode ser vendido". Não é bem assim: o que trava é a transferência sem o credor. E o jeito errado, o contrato de gaveta, chega ao escritório pelos dois lados: de quem vendeu e ficou com a dívida no nome, e de quem comprou e descobriu que o carro ainda garante o financiamento de outra pessoa.
Este guia responde às duas perguntas: a de quem vende e a de quem compra.
Posso vender meu carro financiado?
Pode, desde que o banco participe. O motivo é jurídico: na alienação fiduciária, você transfere ao banco a "propriedade resolúvel" do carro, "com escopo de garantia" (Código Civil, art. 1.361). Em veículo, essa garantia nasce com a anotação no Detran (art. 1.361, § 1º). É essa anotação que todo mundo chama de gravame, ou de "carro alienado".
Enquanto ela existir, o carro está com você, mas você não tem o poder de passá-lo adiante sozinho. Na prática, a transferência para o nome do comprador não se conclui com o gravame ativo, a não ser pela transferência formal do financiamento. Explico o que o gravame trava, ponto a ponto, no trecho sobre o que o gravame impede: vender, transferir, licenciar e rodar.
Na venda "por fora", entra também a lei penal. Vender carro alienado sem o banco participar pode, em tese, ser enquadrado como estelionato: "O devedor que alienar, ou der em garantia a terceiros, coisa que já alienara fiduciariamente em garantia, ficará sujeito à pena prevista no art. 171, § 2º, I, do Código Penal" (Lei 4.728/1965, art. 66-B, § 2º; Código Penal, art. 171). Na prática, isso basta para gerar boletim de ocorrência e investigação criminal, e ser investigado já é um problema, independentemente da defesa. A venda com quitação ou com a anuência do banco, pelos três caminhos abaixo, é outra coisa: é o caminho legal.
O assunto não é raro. O financiamento é frequente: entre janeiro e agosto de 2026, 31,6% das vendas de veículos consideradas pela B3 foram financiadas, 5,136 milhões de veículos (B3, ago/2026).
Carro com gravame pode ser vendido. O que não pode é vender sem o banco: a dívida continua no carro e no nome de quem vendeu.
Como vender carro financiado com segurança?
Existem três caminhos seguros, e todos têm o mesmo ponto em comum: o dinheiro da dívida vai direto para o banco, nunca para a mão de quem vende.
| Caminho | Como funciona | O gravame | Risco principal |
|---|---|---|---|
| 1. Quitar antes de vender | Você quita, espera a baixa e só então vende | Sai: o banco tem até 10 dias para informar o Detran | Nenhum relevante, se você tiver o dinheiro |
| 2. Quitar no ato da venda | O comprador paga a quitação direto ao banco; o resto do preço vai para você depois | Sai: o banco comunica a quitação e o Detran baixa, em até 10 dias; confira a baixa antes de transferir | Boleto falso ou pago a quem não é o credor |
| 3. Transferir o financiamento | O comprador assume o contrato, com aprovação do banco | Continua, agora no nome do comprador | O banco pode recusar o comprador |
| Contrato de gaveta | O comprador paga as parcelas e o banco não sabe | Continua no seu nome | Dívida e busca e apreensão para quem vendeu; perda do carro para quem comprou |
1. Quitar antes e vender o carro já sem gravame
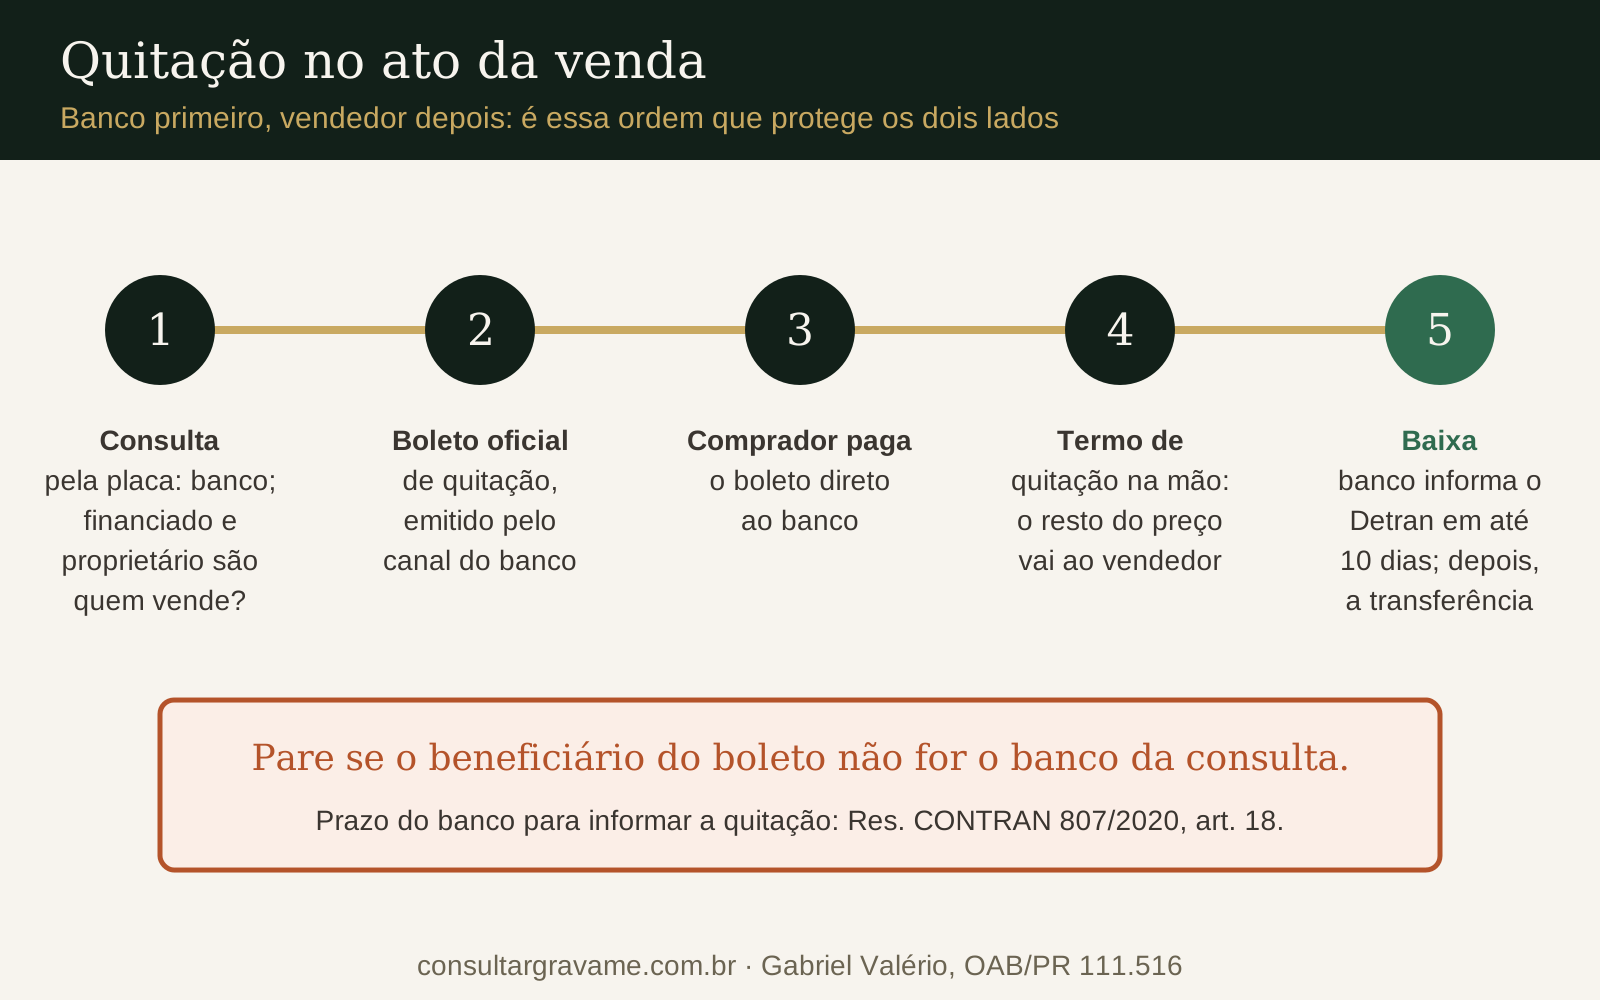
É o caminho mais simples. Você pede o valor de quitação no canal oficial do banco, paga, guarda o termo de quitação e espera a baixa. Quem baixa é o banco: ele tem até 10 dias para comunicar a quitação ao Detran, que exclui a anotação (Res. CONTRAN 807/2020, arts. 2º, XI, e 18). Depois, o carro é vendido como qualquer outro.
2. Quitar no ato da venda, com o comprador pagando o banco
É o caminho de quem não tem o dinheiro para quitar antes. O comprador paga ao banco o valor de quitação, por boleto emitido no canal oficial em nome do financiado. O restante do preço vai para quem vende só depois do termo de quitação.
Dois cuidados decidem se dá certo. O beneficiário do boleto tem de ser o banco que aparece como credor na consulta: se for outro nome, pare. E a ordem é sempre banco primeiro, vendedor depois.
Para quem compra, o ponto de chegada é o gravame baixado. Em que pese o gravame baixado, isoladamente, não provar a quitação (quem prova é o termo), na prática ele é a segurança jurídica de que o comprador precisa para adquirir o veículo sem medo de busca e apreensão por aquele contrato de financiamento: a alienação fiduciária só vale contra terceiros se estiver anotada no registro do veículo (Código Civil, art. 1.361, § 1º; STJ, Súmula 92). Sem a anotação, o banco não pode opor a garantia a quem comprou de boa-fé.
3. Transferir o financiamento para o comprador
O comprador assume o contrato e o gravame continua, agora em nome dele. O caminho existe no sistema: o manual do Sistema Nacional de Gravames da B3 prevê as operações "Transferência de Propriedade (cessão de direitos)" e "Alteração do Nome do Financiado" (manual do SNG, B3).
Mas o comprador não tem direito de assumir a dívida: quem aceita, ou não, o novo devedor é o banco. No Código Civil, a troca de devedor depende do consentimento do credor (art. 299). Pergunte no canal oficial do banco antes de combinar o preço.
Vou comprar um carro financiado: como conferir antes de pagar?
Consulte a placa antes de qualquer sinal e confira três coisas: se há gravame ativo, qual banco é o credor e em nome de quem estão o financiamento e o carro. Compare esses nomes com o de quem vende. Se não baterem, a conversa muda.
O Detran do seu estado pode mostrar de graça que existe restrição financeira, mas o quanto cada Detran exibe varia de estado para estado. A consulta de gravame pela placa lê a base oficial do Sistema Nacional de Gravames (SNG) e traz a situação, a instituição credora com o CNPJ, o número do contrato, a data de inclusão, a vigência registrada e a UF. Nos dois planos vem o financiado, com nome e documento; no plano Completo, vem também o proprietário registrado do veículo, com nome e documento, que vem do cadastro nacional do veículo (Renavam/BIN), numa segunda consulta, a de proprietário.
Financiado e proprietário nem sempre são a mesma pessoa. Quando não são, isso por si só é um alerta: carro vendido sem transferência, contrato de gaveta, financiamento feito em nome de terceiro, repasse informal da dívida. Com os dois nomes na mão, a comparação com quem está vendendo é sua.
O que ela não mostra: saldo devedor e parcelas. Quanto falta pagar, quem informa é o banco, no boleto de quitação. E gravame não é bloqueio judicial: a restrição RENAJUD se confere à parte, em consultarrenajud.com.br.
Exemplo de resultado · placa ABC1D23
Amostra · dados fictícios
- Situação
- GRAVAME ATIVO · com alienação fiduciária
- Instituição credora
- BANCO EXEMPLO S.A.
- CNPJ do credor
- 00.000.000/0001-00
- Contrato
- 0012345678
- Data de inclusão
- 14/03/2023
- Vigência registrada
- 14/03/2027
- UF do gravame
- PR
- Financiado
- MARIA DA SILVA EXEMPLO · CPF 123.456.789-00
- Proprietário registradoCompleta
- JOÃO PEREIRA EXEMPLO · CPF 111.444.777-00
Financiado e proprietário registrado são pessoas diferentes.
Consulta em 21/09/2026 às 10:42 · SHA-256 9f2c…e41a · os campos marcados “Completa” não saem na Básica.
O que isso significa para quem vai comprar
O carro garante um financiamento ativo com o banco da consulta, e está financiado em nome de uma pessoa e registrado em nome de outra: o vendedor precisa explicar isso antes de você pagar qualquer coisa. Não pague sinal: a quitação vai direto a esse banco, por boleto do canal oficial, e o restante só depois do termo de quitação.
Confira o banco, o financiado e o proprietário antes do sinal
Qual banco, qual contrato, desde quando e em nome de quem estão o financiamento e o carro — em PDF com hash, na hora.
Contrato de gaveta: por que dá errado?
Porque o banco não participa, e o contrato que vale para ele continua sendo o antigo. Na gaveta, quem vendeu entrega o carro, o comprador passa a pagar as parcelas e o financiamento segue no nome do vendedor. O gravame fica onde estava.
Para quem vende, o risco começa na esfera criminal: a venda sem o banco pode ser enquadrada como estelionato (art. 66-B, § 2º), o que basta para um boletim de ocorrência e uma investigação. E continua no dia a dia. A dívida é sua. Se o comprador atrasa, a cobrança e a busca e apreensão vêm contra você, que é o devedor no contrato. Num fórum público, um vendedor arrependido resumiu a vontade de "me livrar disso de uma vez por todas" (Jus Dúvidas).
Para quem compra, o risco é perder o carro. A Súmula 92 do STJ protege o terceiro de boa-fé só contra a alienação fiduciária "não anotada no certificado de registro do veículo automotor". Com o gravame anotado, a garantia se torna oponível a quem comprou.
E o tempo não resolve. O STJ já tratou a transferência de carro alienado à revelia do banco como ato clandestino, que não gera posse para usucapião (REsp 881.270, 4ª Turma).
Procuração, recibo e firma reconhecida resolvem?
Não. Procuração "com plenos poderes", recibo em branco ou contrato com firma reconhecida não trocam o devedor e não tiram o gravame. Servem como prova de que a venda aconteceu e de quando, e isso pesa muito se o negócio der errado. Mas não obrigam o banco, que não assinou nada.
Vendi meu carro financiado e o comprador parou de pagar: o que eu faço?
Primeiro, entenda a sua posição: para o banco, o devedor continua sendo você. A comunicação de venda não muda isso. A norma do CONTRAN é expressa: ela "não altera, por si só, a responsabilidade por tributos, encargos, gravames, multas ou outras obrigações" (Res. CONTRAN 1.027/2026, art. 30, parágrafo único).
O roteiro que eu sigo no escritório:
- Confira a situação pela placa. A consulta mostra se o gravame segue ativo, com qual banco e em qual contrato. Quanto está em atraso, só o banco informa.
- Junte a prova da venda. Recibo, conversas, comprovantes das parcelas que o comprador pagou e a data em que o carro saiu da sua mão.
- Proponha uma saída que passe pelo banco. Quitação pelo comprador, transferência formal do financiamento ou devolução do carro para você resolver a dívida.
- Não espere a busca e apreensão. Na via judicial, depois da apreensão, o prazo para pagar a dívida inteira e recuperar o carro é de 5 dias corridos, contados da execução da liminar (STJ, Tema 722 e Tema 1.279). Na via extrajudicial, são 5 dias úteis. Entenda o rito em carro com gravame pode ser apreendido.
Um ponto a favor de quem vendeu: o STJ entende que, mesmo sem o registro da transferência, o antigo dono não responde pelo acidente causado pelo carro já vendido (Jurisprudência em Teses, ed. 228, tese 9). É mais uma razão para guardar a prova da data da venda.
Vendeu e o carro continua no seu nome?
Multas, IPVA, cobrança do banco e busca e apreensão no seu CPF têm saída jurídica. O guia mostra como obrigar a transferência e o que fazer quando o comprador some.
Ver o guia de carro vendido e não transferido →Comprei e o vendedor não quitou: e agora?
O carro continua garantindo a dívida do vendedor, e o banco pode buscá-lo se as parcelas atrasarem. Entre banco e devedor, a anotação no documento nem é requisito para a busca e apreensão; ela é condição de eficácia perante terceiros (STJ, REsp 2.095.740/DF, 3ª Turma, 2024). Como o gravame estava anotado, a Súmula 92 não socorre o comprador.
Nos primeiros dias: não pague mais nada ao vendedor antes de conferir o contrato e documentar o problema. Proponha por escrito que o saldo vá direto ao banco. Se o vendedor descumpriu o combinado, a lei admite suspender ou consignar os pagamentos (Código Civil, arts. 475 a 477); qual dos dois cabe, o seu contrato diz. Descubra pela placa qual banco é o credor e em nome de quem está o contrato, procure o banco e guarde tudo. Se comprou de loja, veja que, num caso, o STJ responsabilizou a concessionária que vendeu o carro alienado, e não a montadora (STJ, REsp 1.498.487, 3ª Turma). A decisão vale para aquele caso; quem responde depende dos fatos.
Cuidado com o diagnóstico. Num caso do escritório, o hatch comprado de uma empresa tinha o gravame do RCI já baixado, mas uma busca e apreensão abandonada contra a antiga dona deixou restrição judicial de circulação. A trava era outra.
O passo a passo completo está em comprei carro com gravame: o que fazer e no resumo do guia principal, em comprei um carro com gravame, e agora?.
O que a Justiça tem decidido sobre venda de carro com gravame?
Os casos repetem um padrão: quem só alega, perde. Quem prova o dano concreto tem com o que convencer o juiz. O foco é o Paraná, mas a regra de fundo vem do STJ e vale no país inteiro.
A moto que voltou para o dono (Banco PAN, 1º Juizado Especial Cível de Curitiba). A moto foi financiada em 2003, a última parcela venceu em 2006 e o gravame nunca foi baixado. Em 2022, o dono vendeu por R$ 2.500 e o comprador não conseguiu transferir. A tutela foi negada, o comprador desistiu e a moto foi recomprada por R$ 3.500. A sentença mandou baixar o gravame, porque a dívida estava prescrita, e fixou R$ 3.000 de dano moral; o banco recorreu. Sustentaram o pedido as mensagens do comprador e o recibo da recompra.
A revenda que financiou o carro a um terceiro (3ª Turma Recursal do TJPR). O cliente vendeu um carro popular de 2012 a uma revenda, que ficou com o recibo, revendeu o carro com financiamento a outra pessoa e não transferiu. O IPVA ficou sem pagamento e o nome do vendedor foi parar no CADIN. No Juizado de Campo Largo, a transferência foi determinada, mas o dano moral foi negado. A 3ª Turma Recursal reformou: R$ 2.000 de dano moral, mais R$ 1.675,91 de IPVA e licenciamento.
Demora na baixa, com dano provado (Banco Bradesco Financiamentos, 7ª Câmara Cível do TJPR). Na Apelação Cível nº 0035027-83.2024.8.16.0001, relator Des. Dartagnan Serpa Sá, a Câmara manteve R$ 10.000 de dano moral fixados em Curitiba, porque o autor "demonstrou que a demora na baixa do gravame ocasionou transtornos que ultrapassaram o mero aborrecimento".
Venda frustrada, sem prova (Banco PAN, 5ª Turma Recursal do TJPR). No Recurso Inominado nº 0081008-33.2023.8.16.0014, relatora Juíza Camila Henning Salmoria, vindo do 6º Juizado Especial Cível de Londrina, a baixa foi mantida, mas o dano moral foi negado: o autor disse que perdeu a venda do carro e não provou. A Turma aplicou o Tema 1.078 do STJ: o atraso na baixa "não caracteriza, por si só, dano moral in re ipsa". Os acórdãos se consultam no portal de jurisprudência do TJPR.
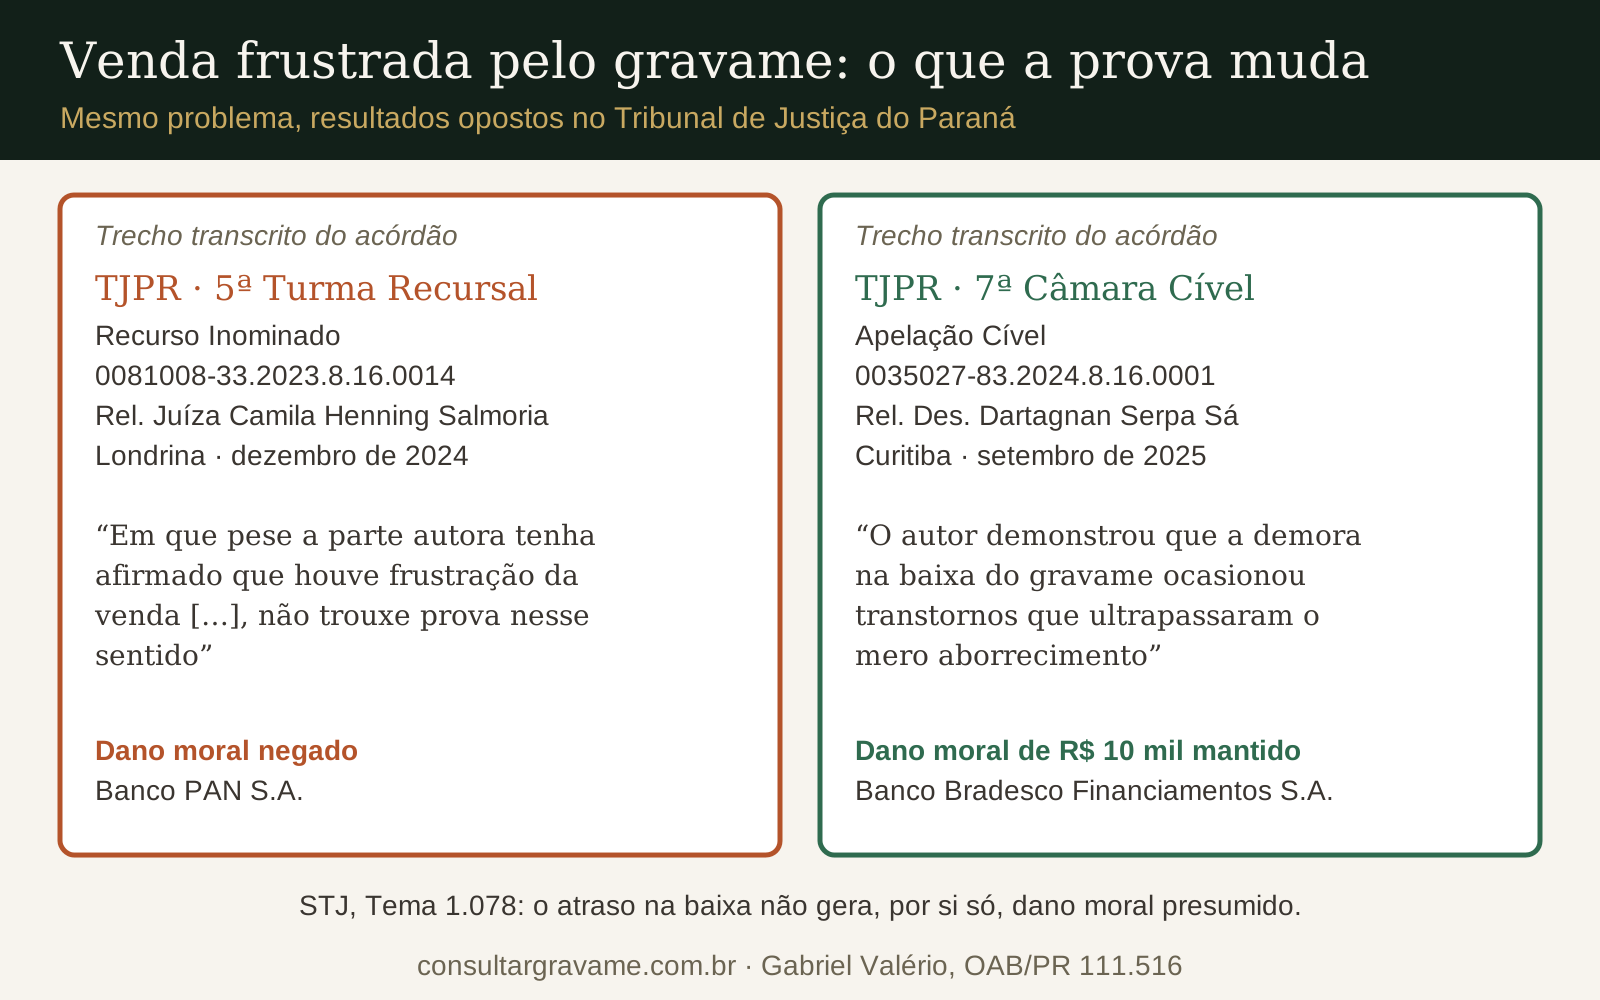
Na prática, o que eu vejo nos processos é que a venda frustrada vira prova com: as conversas de WhatsApp com o comprador que desistiu, o sinal devolvido, a recusa de outro banco em financiar para o comprador e as respostas do banco no Procon ou no Banco Central admitindo a quitação. A jurisprudência exige prova específica de dano concreto (STJ, Tema 1.078: o atraso na baixa, sozinho, não gera dano moral presumido). A prova de venda frustrada e de constrangimento perante terceiros é uma forma comum de suprir essa exigência e ajudar no convencimento do juízo.
Quitei para vender e o gravame não saiu: quanto tempo leva?
Até 10 dias. Quem baixa o gravame é o banco: quitado o contrato, ele comunica a quitação e o Detran exclui a anotação, e o prazo do banco é de 10 dias contados da quitação (Res. CONTRAN 807/2020, arts. 2º, XI, e 18). O documento novo e o custo dependem do Detran de cada estado, que fixa os próprios valores (Res. 807, art. 24).
Passaram os 10 dias e o gravame segue ativo? Em regra, é o banco que não comunicou a quitação: o atraso é dele. Cobre por escrito e peça o protocolo do envio; se o banco disser que enviou, o protocolo mostra onde travou. Cobrar não reinicia o prazo. Em situações extraordinárias, como banco ou administradora de consórcio que foi à falência, ou que resiste à baixa por outro motivo, pode ser necessária decisão judicial para liberar o gravame.
Não se guie pela data de vigência. Numa consulta real feita pelo escritório em setembro de 2026, o gravame aparecia ativo com a vigência vencida havia sete meses: a vigência não baixa nada. Veja o que a vigência do gravame significa e como saber se o gravame foi baixado. Se o que aparece é "intenção de gravame", o caminho é outro: intenção de gravame.
Passados os 10 dias, a 6ª Câmara Cível do TJPR já afastou a desculpa de que a baixa é complicada: ela é "um mero requerimento administrativo, não se configurando como ato complexo" (Agravo de Instrumento nº 0079229-17.2025.8.16.0000, Itaú, fevereiro de 2026). O passo a passo para cobrar o banco está no guia de baixa de gravame, com o prazo de 10 dias e como obrigar o banco.
Quando a tese não funciona
Nem todo problema de venda com gravame vira indenização, e alguns atalhos não levam a lugar nenhum.
- Dizer que perdeu a venda, sem provar. Foi o que derrubou o pedido em Londrina. Pelo Tema 1.078, o atraso na baixa não gera dano moral presumido.
- Narrativa que muda no meio do caminho. Num caso de 2026 contra o BV, em Lages (SC), o dano moral foi negado em primeiro grau: pesou que o carro já tinha sido vendido, o que foi usado para dizer que não houve privação de uso, e uma defesa anterior tinha chamado o pagamento de "parcial". A apelação está pendente.
- Achar que a comunicação de venda resolve o gravame. Ela tem utilidade própria, mas não tira o gravame nem a dívida (Res. 1.027/2026, art. 30, parágrafo único).
- Mudar o carro de estado. Os gravames "permanecerão vinculados ao cadastro do veículo" (Res. 1.027/2026, art. 10, parágrafo único).
- Tratar ofício ao Detran como solução. Num caso de carro dado como entrada a uma loja, três ofícios judiciais ao Detran-PR, em três anos, ficaram sem resposta. O caminho mais firme é obrigar quem tem o dever, sob multa.
Como verificamos
Normas abertas no Planalto e no gov.br; súmula, temas e REsps no portal do STJ; acórdãos do TJPR lidos na íntegra. Os casos do escritório foram anonimizados (sem nome, processo, placa ou contrato). A consulta de exemplo usa dados fictícios. Fontes abertas e conferidas em setembro de 2026.
Fundamentação legal
- Código Civil, art. 1.361, caput e § 1º: propriedade fiduciária e registro no Detran; art. 299 (assunção de dívida); arts. 475 a 477 (resolução por inadimplemento e exceção de contrato não cumprido).
- Lei 4.728/1965, art. 66-B, § 2º: venda de bem já alienado fiduciariamente, com a pena do Código Penal, art. 171, § 2º, I (estelionato; o dolo segue a regra do art. 18).
- Decreto-Lei 911/1969, art. 3º, e STJ, Tema 1.279: na via judicial, 5 dias para pagar, contados da execução da liminar.
- Res. CONTRAN 807/2020, arts. 2º, XI (baixa feita pelo Detran a partir do registro enviado pelo credor), 18 (10 dias) e 24 (custos fixados pelos Detrans).
- Res. CONTRAN 1.027/2026, art. 10, parágrafo único, e art. 30, parágrafo único.
- STJ, Súmula 92 (2ª Seção, DJ 03/11/1993).
- STJ, Tema 1.078 (REsp 1.881.453/RS e REsp 1.881.456/RS, 2ª Seção, j. 30/11/2021).
- STJ, REsp 2.095.740/DF (3ª Turma, rel. Min. Nancy Andrighi, j. 06/02/2024).
- STJ, REsp 1.498.487 (3ª Turma, rel. Min. Moura Ribeiro).
- STJ, REsp 881.270/RS (4ª Turma, rel. Min. Luis Felipe Salomão).
- STJ, Jurisprudência em Teses, ed. 228, tese 9.
- TJPR: os três acórdãos citados acima, pelo número, no portal de jurisprudência.
- B3, manual externo do SNG: cessão de direitos e alteração do nome do financiado.
Perguntas frequentes
- Carro com gravame pode ser vendido?
- Sim, carro com gravame pode ser vendido desde que o banco participe. Os três jeitos seguros são quitar antes de vender, quitar no ato da venda com o comprador pagando direto ao banco, ou transferir o financiamento para o comprador com a aprovação do credor.
- Posso vender meu carro financiado sem quitar?
- Pode, mas só com o banco participando: ou o comprador paga a quitação direto ao banco no ato da venda, ou assume o financiamento com a aprovação do credor. Vender sem o banco pode ser enquadrado como estelionato: a Lei 4.728/1965, art. 66-B, § 2º, manda aplicar a pena do art. 171, § 2º, I, do Código Penal. Na prática, isso basta para gerar boletim de ocorrência e investigação criminal.
- Carro com gravame pode ser transferido?
- Para o nome do comprador, a transferência depende da baixa do gravame depois da quitação ou da transferência formal do financiamento, que só o banco pode aprovar. O sistema de gravames da B3 prevê as operações de cessão de direitos e de alteração do nome do financiado.
- Posso passar o carro financiado para outra pessoa continuar pagando?
- Só com a aprovação do banco, pela transferência formal do financiamento. Sem ela, é contrato de gaveta: o contrato continua no seu nome, a cobrança e uma eventual busca e apreensão vêm contra você, e a venda do bem alienado sem o banco pode ser enquadrada como estelionato (Lei 4.728/1965, art. 66-B, § 2º), o que basta para um boletim de ocorrência e uma investigação.
- Contrato de gaveta de carro financiado tem validade?
- Perante o banco, não muda nada: o devedor continua sendo quem assinou o financiamento e o gravame continua no carro. Entre vendedor e comprador, o papel serve como prova de que a venda aconteceu e de quando, o que ajuda se o negócio der errado.
- Vendi meu carro financiado e o comprador parou de pagar, o que fazer?
- Para o banco, o devedor continua sendo você. Confira a situação do gravame pela placa, reúna a prova da venda, proponha ao comprador uma saída com o banco (quitação, transferência formal ou devolução do carro) e procure um advogado antes que a busca e apreensão comece.
- Posso comprar carro com gravame?
- Pode, se a dívida for paga direto ao banco credor e se o nome de quem vende bater com o do financiado e o do proprietário registrado. Consulte a placa antes do sinal, confira o beneficiário do boleto de quitação e pague o restante ao vendedor só com o termo de quitação em mãos. A sua segurança é ver o gravame baixado: sem a anotação, o banco não pode opor a garantia a quem comprou de boa-fé (Código Civil, art. 1.361, § 1º; STJ, Súmula 92).
- Comprei um carro e o vendedor não quitou o financiamento, e agora?
- O carro continua garantindo a dívida do vendedor, e a proteção da Súmula 92 do STJ não vale quando o gravame está anotado no documento. Não pague mais nada ao vendedor antes de conferir o contrato e documentar o problema. Descubra pela placa qual banco é o credor, procure o banco e guarde todas as provas da compra.
- A comunicação de venda tira o gravame?
- Não. A comunicação de venda tem utilidade própria, mas não altera, por si só, a responsabilidade por tributos, encargos, gravames e multas (Res. CONTRAN 1.027/2026, art. 30, parágrafo único). Na venda, o gravame se resolve com a quitação, seguida da baixa, ou com a transferência formal do financiamento.
- Quanto tempo o gravame demora para sair depois de quitar?
- Quem baixa o gravame é o banco: quitado o contrato, ele tem até 10 dias para comunicar a quitação ao Detran, que exclui a anotação (Res. CONTRAN 807/2020, arts. 2º, XI, e 18). Passou disso, o atraso é do banco. O prazo e o custo do documento novo dependem do Detran de cada estado.
- A consulta de gravame mostra quanto falta pagar?
- Não. A consulta mostra se há gravame ativo, o banco credor, o número do contrato, as datas registradas e o financiado (nome e documento); na versão Completa, também o nome e o documento do proprietário registrado. O saldo para quitar é informado pelo banco, no boleto oficial.
Sobre o autor
Gabriel Valério
Advogado inscrito na OAB/PR sob o nº 111.516, em Curitiba/PR. Atua com baixa de gravame, busca e apreensão e restrições judiciais sobre veículos.