Gravame
Consultar gravame Detran PR: onde ver e o que o TJPR decide
Publicado em: 5 de outubro de 2026Tempo de leitura: 18 minutos
Texto de: Gabriel Valério — Advogado · OAB/PR 111.516
Vai comprar um carro emplacado no Paraná, ou quitou o seu e o documento continua "alienado"? A consulta de gravame pela placa mostra qual banco é o credor, o número do contrato e desde quando o gravame está lá. Sem chassi, sem Renavam, sem login.
Consultar gravame no Detran PR dá para fazer de graça, mas o serviço não tem esse nome no site do órgão, e o que ele devolve pode ser pouco para decidir uma compra ou cobrar um banco. Sou advogado em Curitiba, e é aqui que começa a maior parte dos casos de gravame que acompanho.
Aqui você vê onde consultar no Paraná e o que cada caminho entrega, e o que o Tribunal de Justiça do Paraná decidiu, com nome de banco, câmara e comarca, quando o gravame não saiu. A regra em si é nacional e está explicada no guia completo sobre gravame. O site atende o Brasil inteiro; o Paraná é só o estado onde estão os meus processos.
Como consultar gravame no Detran-PR?
Pelo serviço "Consultar restrições de veículo", no site do Detran-PR. Não há, na lista de serviços do órgão, um item chamado "consulta de gravame". O gravame aparece como uma das restrições do veículo.
A carta de serviço diz que qualquer pessoa pode consultar, de graça e na hora, informando o chassi. Em 22/09/2026, o formulário tinha só dois campos: chassi e uma imagem de controle.
O segundo caminho é o extrato de veículo do Detran-PR. Pela carta de serviço, ele traz a "restrição devido a financiamento", pede o Renavam e é só para pessoa autenticada no sistema.
O terceiro é federal e vale para todos os estados: o serviço da SENATRAN no gov.br. É gratuito e mostra restrições financeiras, mas exige conta gov.br, a placa, o Renavam e o CPF ou CNPJ do proprietário.
Percebe o problema? Quem vai comprar tem a placa, tirada do anúncio. Chassi, Renavam e CPF do dono estão com o vendedor.
| Caminho | O que pede | Login | Mostra banco e contrato? |
|---|---|---|---|
| Detran-PR, "Consultar restrições de veículo" | Chassi | Não | |
| Detran-PR, extrato de veículo | Renavam | Sim | |
| SENATRAN (gov.br ou app) | Placa, Renavam e CPF/CNPJ do dono | gov.br | Não confirmado |
| Consulta pela placa (este site) | Só a placa | Não | Sim: banco, CNPJ, contrato e datas |
Há um atalho grátis que pouca gente usa: o campo de observações do documento. A anotação do gravame vai para as observações do CRV e do licenciamento (Res. CONTRAN 807/2020, art. 17). Se o vendedor mostrar o CRLV-e, leia esse campo. O limite é que o documento pode estar desatualizado, e a intenção de gravame é uma armadilha à parte. Os caminhos gratuitos de cada estado estão em consulta de gravame grátis.
O que a tela do Detran-PR mostra, e o que fica de fora?
Mostra se há restrição. Se traz o nome do banco, o contrato e a data, ainda está em conferência com placa real.
O que eu já vi num processo ajuda a entender o risco de ler a tela pela metade. Num caso na 1ª Vara Cível de Curitiba, o extrato do Detran-PR mostrava, na mesma tela, a financeira com a anotação "RESTRIÇÃO BAIXADA (QUITADA)" e, logo abaixo, o aviso "Veículo com Bloqueio Judicial".
O cliente achava que o gravame não tinha baixado. Tinha. O que travava era uma restrição RENAJUD de uma busca e apreensão abandonada. Gravame é trava do banco; RENAJUD é trava do juiz. Para a segunda, a consulta certa é a do site irmão Consultar RENAJUD.
Outro engano comum é confiar na data de vigência. Vigência não é baixa. Numa consulta real feita pelo escritório em setembro de 2026, o gravame aparecia ativo com a vigência vencida havia sete meses. Quem tira o gravame é o credor, ao comunicar a quitação (Res. 807, art. 18). Explico em vigência do gravame.
Para decidir uma compra ou cobrar um banco, você precisa de quatro dados: quem é o credor (com CNPJ), qual é o contrato, desde quando o gravame existe e em que UF foi registrado. Veja o que aparece numa consulta de gravame.
Exemplo de resultado · placa ABC1D23
Amostra · dados fictícios
- Situação
- GRAVAME ATIVO · com alienação fiduciária
- Instituição credora
- BANCO EXEMPLO S.A.
- CNPJ do credor
- 00.000.000/0001-00
- Contrato
- 0012345678
- Data de inclusão
- 14/03/2023
- Vigência registrada
- 14/03/2027
- UF do gravame
- PR
- FinanciadoCompleta
- MARIA DA SILVA EXEMPLO · CPF 123.456.789-09
- Proprietário registradoCompleta
- JOÃO PEREIRA EXEMPLO · CPF 111.444.777-35
Financiado e proprietário registrado são pessoas diferentes.
Consulta em 21/09/2026 às 10:42 · SHA-256 9f2c…e41a · os campos marcados “Completa” não saem na Básica.
O que isso significa para quem vai comprar
O carro tem financiamento ativo com o banco indicado, e está financiado em nome de uma pessoa e registrado em nome de outra: o vendedor precisa explicar isso antes de você pagar qualquer coisa. Enquanto esse gravame estiver ali, a transferência para o seu nome trava. Antes de pagar, exija a quitação e a baixa, ou feche a compra com a quitação feita no ato, direto com o banco.
Consulta de gravame pela placa, carro de qualquer estado
Qual banco, qual contrato, desde quando e em nome de quem, em PDF com hash, na hora.
Carro de outro estado também dá para consultar pela placa?
Dá. A consulta pela placa funciona para veículo de qualquer UF, e o relatório informa em qual estado o gravame foi registrado.
O gravame também não "fica para trás" quando o carro muda de estado. A Res. CONTRAN 1.027/2026, art. 10, parágrafo único, diz que a transferência de jurisdição não prejudica a validade dos gravames já registrados. Comprou em Santa Catarina um carro financiado em Londrina? O gravame veio junto.
Se você está do lado do comprador, o passo a passo está em comprei um carro com gravame. Para ver como a consulta pela placa funciona em qualquer estado, veja como saber se um carro tem gravame pela placa e o comparativo por estado.
Quitei e o gravame não saiu: o problema é do Detran-PR ou do banco?
Do banco. A norma põe a obrigação no credor: "A instituição credora deverá encaminhar ao órgão ou entidade executivo de trânsito [...], no prazo de até 10 (dez) dias, a informação relativa à quitação" (Res. CONTRAN 807/2020, art. 18).
E a responsabilidade pelas informações é "exclusiva da instituição credora" (art. 20, § 1º). A própria B3, que opera o sistema de gravames, descreve assim: "Ao término do contrato, a instituição credora registra a baixa da restrição financeira".
O Detran-PR segue a mesma lógica. O serviço de cancelamento de gravame só pode ser pedido pela instituição financeira, e a carta de serviço diz que compete a ela manter e atualizar os dados do gravame.
Quitou? Guarde o comprovante, espere os 10 dias e confira. Como conferir sem depender do banco está em como saber se o gravame foi baixado. A regra geral está em quando o gravame sai depois da quitação.
O que o TJPR decidiu quando o banco não baixou o gravame?
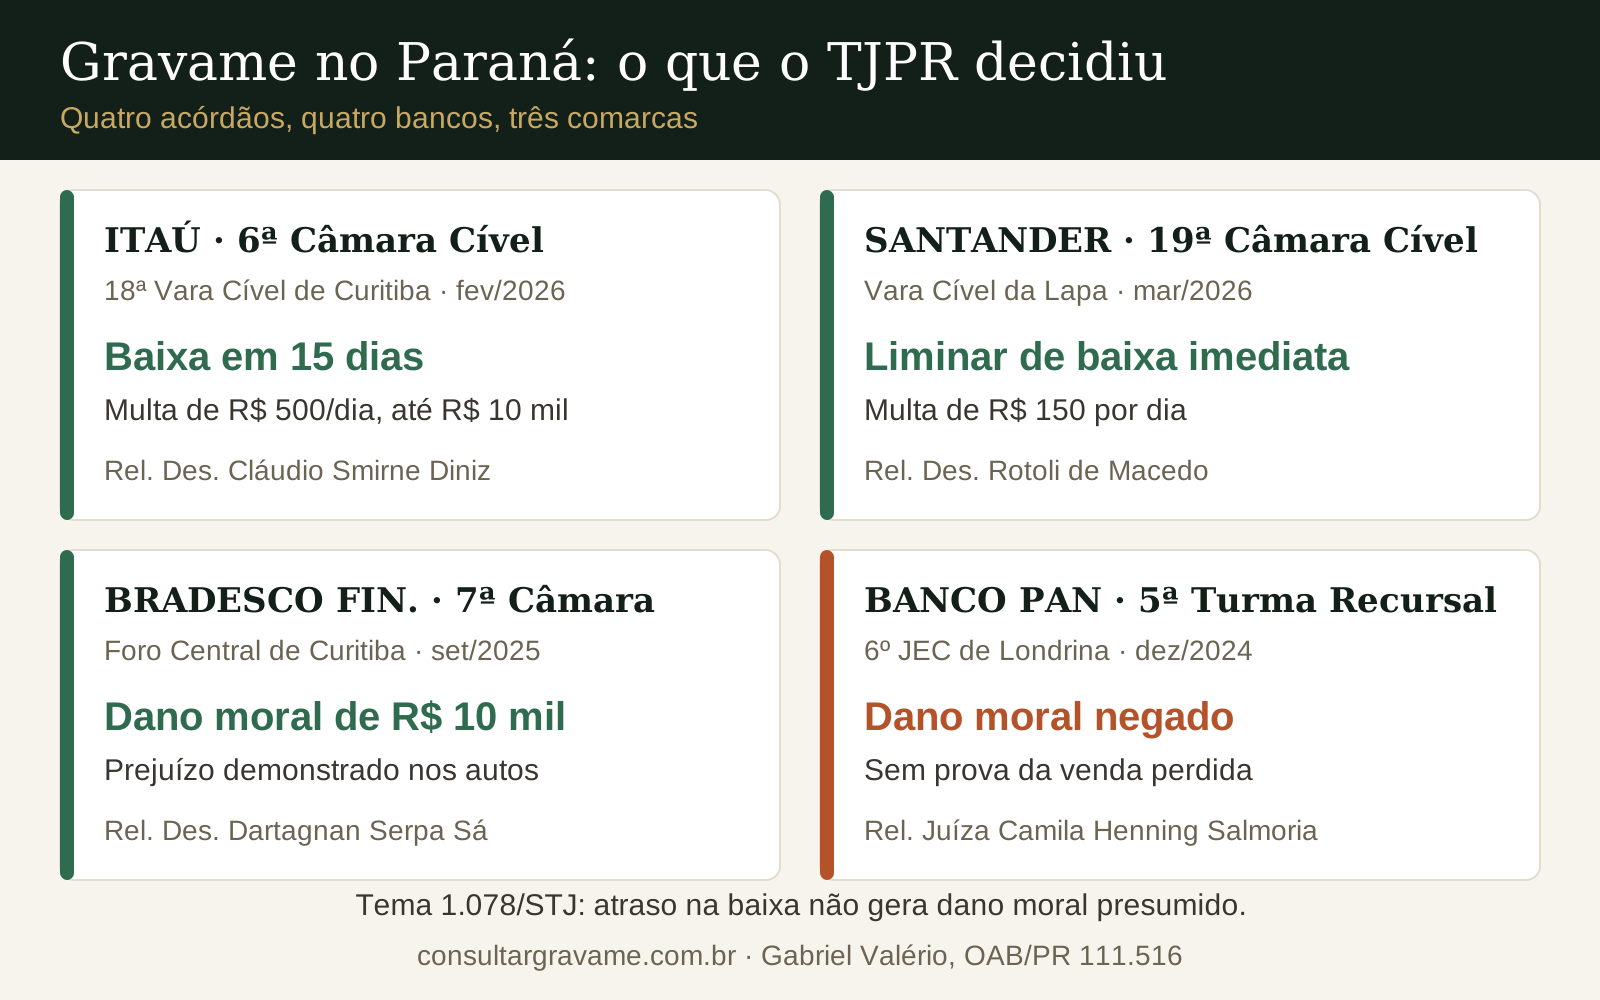
Nos quatro acórdãos que analisei, o TJPR tratou a baixa como obrigação simples do banco e aceitou multa diária para forçá-la. A indenização é outra conversa. Todos podem ser conferidos pelo número na consulta de jurisprudência do TJPR.
Itaú, 6ª Câmara Cível: 15 dias, sob multa de R$ 500 por dia
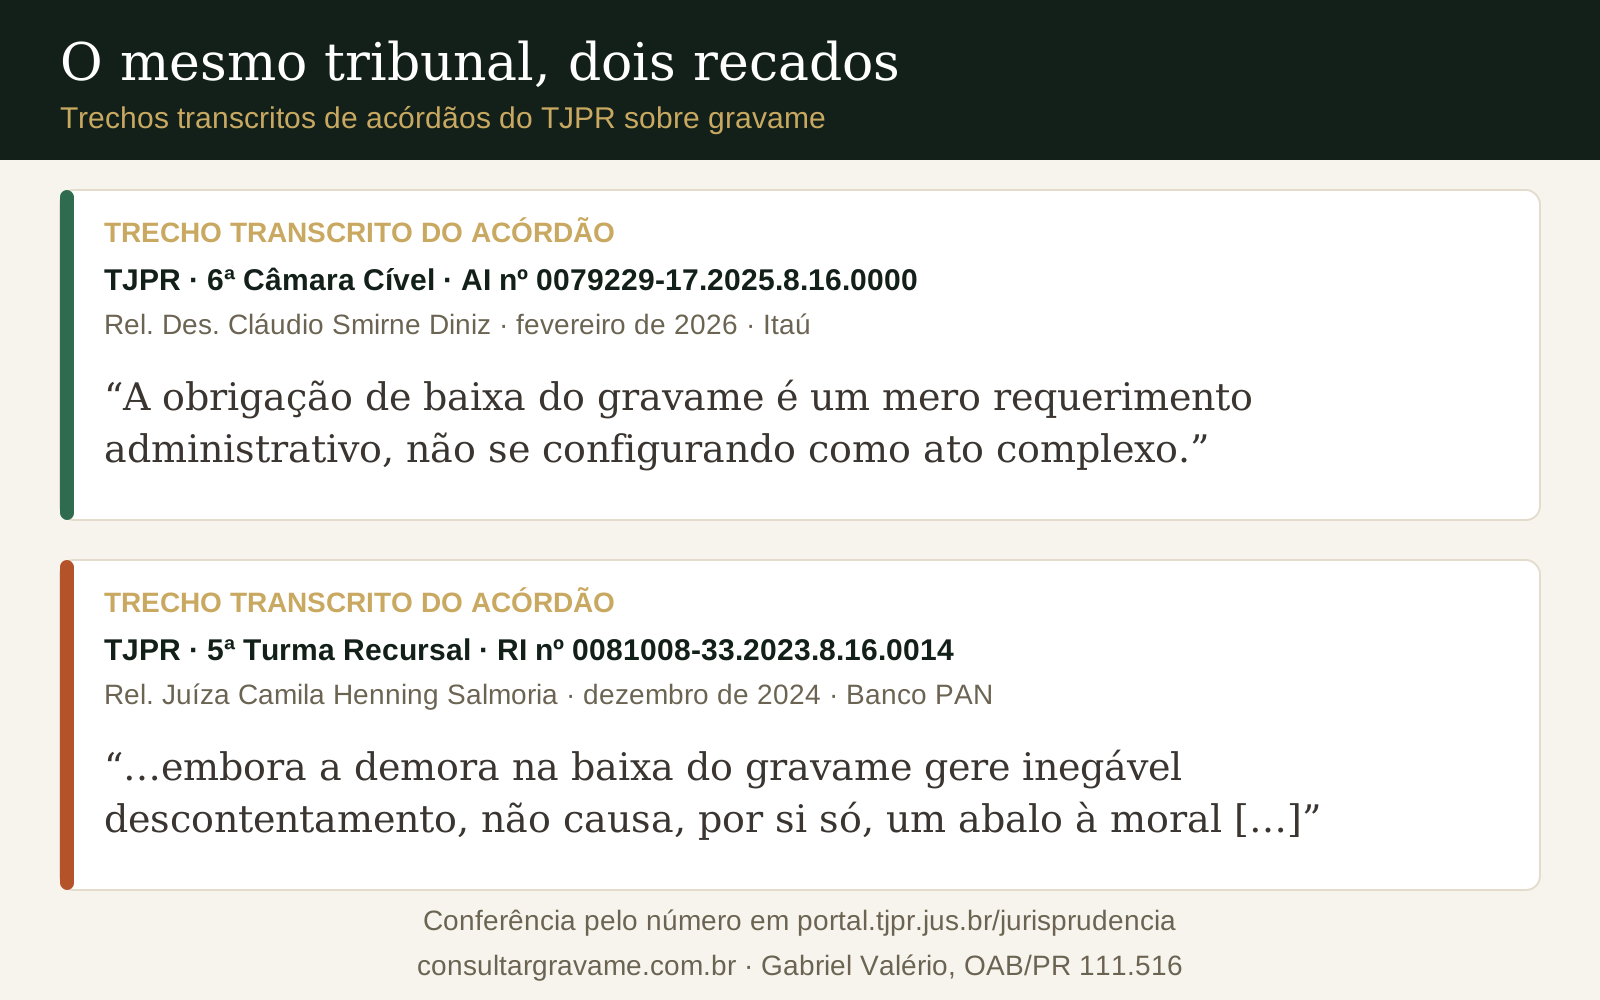
Uma busca e apreensão na 18ª Vara Cível de Curitiba terminou em acordo, e o juízo mandou o Itaú Unibanco Holding S.A. baixar o gravame em 15 dias, sob multa diária de R$ 500, limitada a R$ 10 mil. O banco recorreu dizendo que o prazo era curto. A 6ª Câmara Cível, relator Des. Cláudio Smirne Diniz, manteve tudo (Agravo de Instrumento nº 0079229-17.2025.8.16.0000, acórdão de fevereiro de 2026).
Para o tribunal, a baixa "é um mero requerimento administrativo, não se configurando como ato complexo". O acórdão cita a Res. CONTRAN 689/2017; hoje a regra está na Res. 807/2020, art. 18, com o mesmo prazo de 10 dias.
Santander, 19ª Câmara Cível: liminar para uma empresa da Lapa
Na Vara Cível da Lapa, uma empresa conseguiu liminar de "imediata baixa do gravame", com multa de R$ 150 por dia. O Banco Santander (Brasil) S.A. tentou empurrar a responsabilidade e perdeu na 19ª Câmara Cível, relator Des. Rotoli de Macedo (Agravo de Instrumento nº 0141625-30.2025.8.16.0000, acórdão de março de 2026).
O ponto prático: a baixa pode vir em liminar, antes da sentença (CPC, art. 300). Um detalhe de rigor: o acórdão se apoiou na Res. 689/2017, art. 16, já revogada. A conclusão continua certa pela Res. 807/2020, art. 18.
Bradesco Financiamentos, 7ª Câmara Cível: R$ 10 mil de dano moral
No Foro Central de Curitiba, o Banco Bradesco Financiamentos S.A. foi condenado pela demora na baixa. A 7ª Câmara Cível, relator Des. Dartagnan Serpa Sá, manteve os R$ 10.000 de dano moral e aumentou os honorários para 17% (Apelação Cível nº 0035027-83.2024.8.16.0001, acórdão de setembro de 2025). O motivo: o autor demonstrou transtornos que "ultrapassaram o mero aborrecimento".
Banco PAN, 5ª Turma Recursal: dano moral negado em Londrina
No 6º Juizado Especial Cível de Londrina, o consumidor obteve a ordem de baixa em 5 dias, sob multa diária de R$ 500. Mas a 5ª Turma Recursal, relatora Juíza Camila Henning Salmoria, negou o dano moral contra o Banco PAN S.A. (Recurso Inominado nº 0081008-33.2023.8.16.0014, acórdão de dezembro de 2024). Ele disse que perdeu a venda do carro, mas "não trouxe prova nesse sentido".
São casos concretos, não estatística. O panorama nacional está em o que a Justiça tem decidido quando o banco não dá baixa.
Por que Curitiba deu R$ 10 mil e Londrina não deu nada?
Por causa da prova. Mesmo fato, mesmo pedido, resultados opostos. Em Curitiba o autor demonstrou o prejuízo; em Londrina ele disse que perdeu a venda.
É o que o STJ fixou no Tema 1.078 (REsp 1.881.453/RS, 2ª Seção, 30/11/2021): o atraso na baixa "não caracteriza, por si só, dano moral in re ipsa".
Nos processos que acompanho, o que vira prova é sempre documento, nunca adjetivo:
- as conversas de WhatsApp com o comprador que desistiu por causa do gravame;
- o recibo do sinal devolvido ou da recompra;
- as respostas do banco ao Procon ou ao Banco Central admitindo a quitação;
- no caso de motorista de aplicativo, o extrato de corridas do período parado.
Um caso de Curitiba mostra o custo de esperar. No 1º Juizado Especial Cível, a liminar foi negada a um cliente que tinha vendido a moto; o comprador desistiu e a moto foi recomprada por R$ 1.000 a mais. A sentença fixou R$ 3.000 de dano moral, contra R$ 10.000 pedidos, e o banco recorreu.
E o tempo pesa: mesmo nas vitórias, o dinheiro chegou entre 14 e 22 meses depois de ajuizada a ação. O documento destrava antes, na liminar, quando ela é concedida.
O banco não dá baixa: qual é o caminho no Paraná?
Cobrar por escrito, notificar quem tem alçada no banco e, se preciso, pedir liminar com multa diária. Nesta ordem.
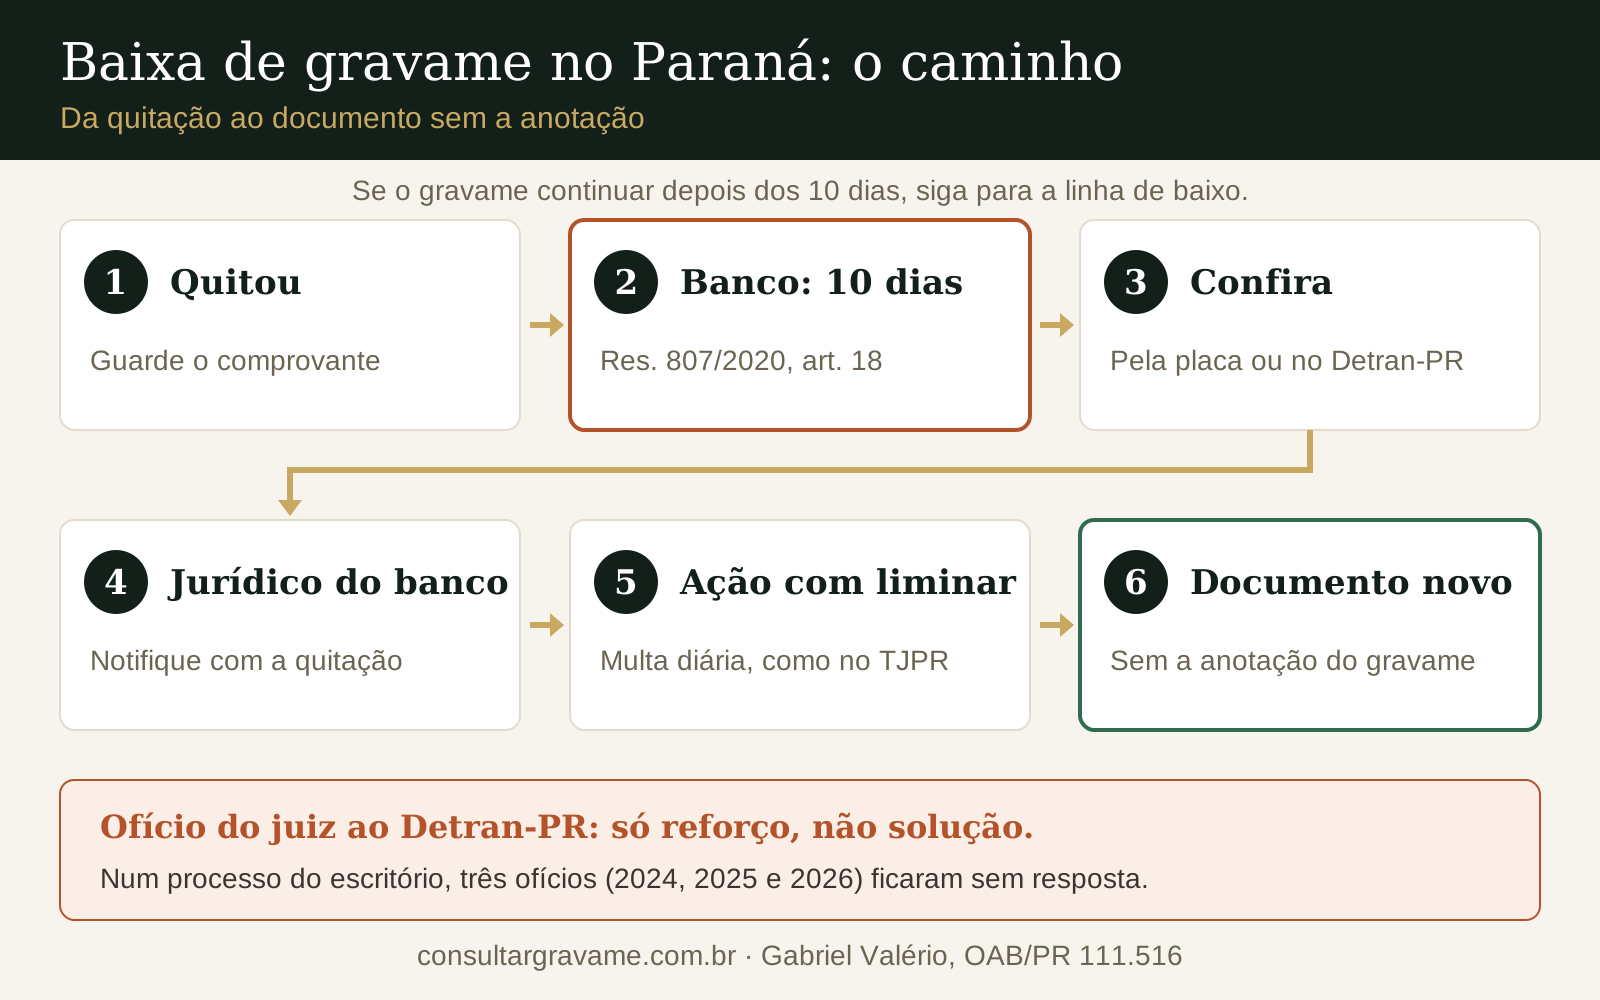
- Espere os 10 dias e confira. Pela placa ou no Detran-PR.
- Cobre por escrito. SAC, ouvidoria, Procon e Banco Central geram uma coisa valiosa: a confissão escrita da quitação. Baixa, raramente geram. Num caso de 2026, o banco respondeu três reclamações reconhecendo a quitação, e sete semanas depois a anotação continuava lá.
- Notifique o jurídico do banco, não o SAC. Num caso de 2026, depois de sete meses de inércia do banco, uma notificação à vice-presidência jurídica resolveu no mesmo dia. Em outros casos ainda não houve retorno.
- Ação com pedido de liminar e multa diária. É o que a 6ª e a 19ª Câmaras do TJPR mantiveram contra o Itaú e o Santander.
Quitou no Paraná e o gravame não saiu?
O guia de baixa de gravame do escritório, em Curitiba, mostra como notificar o banco, quando pedir liminar e como montar a prova do prejuízo.
Ver o passo a passo da baixa →E o ofício do juiz ao Detran-PR?
Ajuda pouco sozinho. Num processo do escritório em São José dos Pinhais, sobre um carro que uma loja não transferiu, foram três ofícios judiciais ao Detran-PR: em 2024, em 2025 e em abril de 2026. Em julho de 2026, o cartório certificou: "até o momento não houve a resposta do ofício expedido".
Não por acaso, num caso de Curitiba o Banco PAN pediu que a baixa fosse feita "por ofício ao Detran", em vez de cumprir a obrigação. A lição que tiro: peça que o banco seja obrigado, sob multa, e deixe o ofício como medida subsidiária.
Quanto custa tirar o gravame do documento no Paraná?
Registrar a baixa é ato do banco (Res. 807, art. 18). O custo que pode sobrar para você é o do documento novo, e o valor está na tabela de taxas de veículos do Detran-PR.
Não confunda com o cancelamento de gravame pelo agente financeiro. A carta de serviço desse item informa R$ 153,42 e análise em até 15 dias úteis, mas é um serviço pedido pela instituição financeira, não pelo dono.
Cada Detran cobra o seu. Em Minas, a retirada da restrição financeira sai por cerca de R$ 138,96 (taxa mais vistoria); no Rio Grande do Sul, a liberação custa R$ 328,51. Se a demora do banco gerou gasto extra, guarde o comprovante: ele entra como prova de prejuízo.
O que não funciona, no Paraná e em qualquer estado?
- Esperar a vigência vencer. Vigência vencida não é baixa.
- Resolver no balcão do Detran-PR. O Detran registra o que o credor informa; sem a comunicação do banco, o balcão não tem o que baixar.
- Contar só com Procon e Banco Central. Produzem prova, não baixa.
- Pedir dano moral sem prova. Foi o que perdeu em Londrina. Num caso de 2026 em Santa Catarina, a ação também foi julgada improcedente: o carro já tinha sido vendido e uma defesa anterior chamara o pagamento de "parcial".
Se a dúvida é vender um carro que ainda tem gravame, veja carro com gravame pode ser vendido.
Como verificamos
Os quatro acórdãos do TJPR foram lidos na íntegra. Os casos do escritório foram anonimizados: nenhum nome, placa ou número de processo de cliente aparece aqui.
As normas foram conferidas nos PDFs oficiais do CONTRAN e na página da B3. As cartas de serviço do Detran-PR foram abertas em 22/09/2026; o que a tela mostra com uma placa real ainda está em conferência e vem marcado. Fontes abertas e conferidas em setembro de 2026. Veja também o relatório de amostra.
Fundamentação legal
- Resolução CONTRAN 807/2020, arts. 17, 18 e 20, § 1º (anotação no documento, prazo de 10 dias, responsabilidade do credor).
- Resolução CONTRAN 1.027/2026, art. 10, parágrafo único (gravame acompanha o veículo na mudança de estado).
- Código Civil, art. 1.361, § 1º (propriedade fiduciária de veículo se constitui no órgão de trânsito).
- Código de Processo Civil, art. 300 (tutela de urgência).
- STJ, Tema Repetitivo 1.078, 2ª Seção, j. 30/11/2021.
- TJPR, 6ª Câmara Cível, AI nº 0079229-17.2025.8.16.0000, Rel. Des. Cláudio Smirne Diniz, fev/2026 (consulta).
- TJPR, 19ª Câmara Cível, AI nº 0141625-30.2025.8.16.0000, Rel. Des. Rotoli de Macedo, mar/2026.
- TJPR, 7ª Câmara Cível, Apelação Cível nº 0035027-83.2024.8.16.0001, Rel. Des. Dartagnan Serpa Sá, set/2025.
- TJPR, 5ª Turma Recursal, RI nº 0081008-33.2023.8.16.0014, Rel. Juíza Camila Henning Salmoria, dez/2024.
- Detran-PR: Consultar restrições de veículo e Solicitar cancelamento de gravame pelo agente financeiro.
- SENATRAN: Consultar informações sobre restrições e indicadores de veículos.
Texto produzido com apoio de ferramentas de pesquisa e redação e revisado integralmente por Gabriel Valério (OAB/PR 111.516), que responde pelo conteúdo.
Perguntas frequentes
- Como consultar gravame no Detran PR?
- O Detran-PR oferece no seu site o serviço público "Consultar restrições de veículo", para consultar as restrições de um veículo. Para saber também qual é o banco credor, o número do contrato e a data de inclusão, a consulta pela placa do Consultar Gravame reúne esses dados em PDF, sem login.
- Dá para consultar gravame de carro do Paraná só pela placa?
- Sim. A consulta pela placa do Consultar Gravame não exige chassi, Renavam nem login gov.br, e funciona para veículo de qualquer estado, não só do Paraná. O relatório informa a situação, a instituição credora com CNPJ, o número do contrato, as datas e a UF do gravame.
- Quanto tempo o banco tem para dar baixa no gravame no Paraná?
- Dez dias. A Resolução CONTRAN 807/2020, art. 18, manda a instituição credora informar a quitação ao Detran no prazo de até 10 dias. A regra é nacional e vale igual no Paraná.
- Quem dá baixa no gravame: o Detran-PR ou o banco?
- O banco. Quem comunica a quitação ao Detran é a instituição credora (Res. CONTRAN 807/2020, art. 18), e a responsabilidade pelas informações do gravame é exclusiva dela (art. 20, § 1º). O Detran-PR registra o que o credor informa.
- O TJPR obriga o banco a dar baixa no gravame?
- Sim, e com multa diária. Em 2026, a 6ª Câmara Cível do TJPR manteve ordem para o Itaú baixar um gravame em 15 dias sob multa de R$ 500 por dia, e a 19ª Câmara Cível manteve liminar contra o Santander, com multa de R$ 150 por dia.
- Cabe dano moral pela demora na baixa do gravame no Paraná?
- Só com prova de prejuízo concreto. O STJ decidiu no Tema 1.078 que o atraso, sozinho, não gera dano moral presumido. No TJPR, a 7ª Câmara Cível manteve R$ 10 mil contra o Bradesco Financiamentos, mas a 5ª Turma Recursal negou o pedido contra o Banco PAN por falta de prova da venda perdida.
- Ofício do juiz ao Detran-PR resolve o gravame?
- Nem sempre. Num processo acompanhado pelo escritório, três ofícios judiciais ao Detran-PR, expedidos em 2024, 2025 e 2026 para regularizar um veículo, ficaram sem resposta. O caminho mais firme é obrigar o banco, sob multa diária, e deixar o ofício como medida subsidiária.
- Gravame com data de vigência vencida já foi baixado?
- Não necessariamente. A data de vigência é a registrada no gravame; quem tira o gravame é o credor, ao comunicar a quitação. Numa consulta real feita pelo escritório em setembro de 2026, o gravame aparecia ativo com a vigência vencida havia sete meses.
- Se o carro sair do Paraná, o gravame some?
- Não. A Resolução CONTRAN 1.027/2026, art. 10, parágrafo único, diz que a mudança de estado não prejudica a validade, a publicidade nem a oponibilidade dos gravames já registrados. O gravame acompanha o cadastro do veículo.
- Quitei um carro no Paraná e o banco não dá baixa. A quem recorrer?
- Primeiro, ao próprio banco, por escrito e com a prova da quitação. Se o prazo de 10 dias passou sem baixa, a notificação ao jurídico do banco e a ação com pedido de liminar e multa diária são os caminhos que funcionaram nos casos do TJPR. O passo a passo está no guia de baixa de gravame do escritório, em Curitiba.
Sobre o autor
Gabriel Valério
Advogado inscrito na OAB/PR sob o nº 111.516, em Curitiba/PR. Atua com baixa de gravame, busca e apreensão e restrições judiciais sobre veículos.