Gravame
Gravame leilão: comprei no leilão e o gravame não saiu
Publicado em: 22 de setembro de 2026Tempo de leitura: 27 minutos
Texto de: Gabriel Valério — Advogado · OAB/PR 111.516
Arrematei, tirei o carro do pátio, e o documento ainda mostra alienação? Ou o contrário: o banco levou o seu carro, leiloou, e você quer saber se o gravame saiu do seu nome e se ainda deve alguma coisa. A consulta de gravame pela placa mostra qual banco consta, o número do contrato e desde quando, em PDF datado.
O gravame no leilão tem dois lados, e eu atendo os dois. De um lado, quem arrematou um carro retomado pelo banco e não consegue transferir. Do outro, quem teve o carro retomado e leiloado e ficou sem saber o que veio depois.
A dúvida chega em rajada. Quem baixa: o leiloeiro, o banco ou o Detran? O edital dizia "livre de ônus", e agora? O banco vendeu meu carro e ainda me cobra? Respondo na ordem em que o problema aparece. Onde a resposta depende do tipo de leilão ou do edital, eu digo qual é a regra de cada um.
Carro de leilão com alienação: de onde vem esse gravame?
O gravame do carro de leilão é o financiamento de um dono anterior que continua anotado no cadastro. O leilão, por si, não o apaga. Quem baixa é o banco que registrou o gravame: ele comunica e o Detran exclui a anotação. O leilão de pátio tem rito próprio, e o judicial segue a ordem do juízo.
Gravame, pela definição oficial, é a anotação que o Detran faz no cadastro por causa do registro de um contrato de financiamento (Res. CONTRAN 807/2020, art. 2º, X). O tipo de leilão diz de onde vem o gravame e a quem você pede a regularização:
| Tipo de leilão | Quem vende | De onde vem o gravame | Quem regulariza |
|---|---|---|---|
| Banco ou financeira (carro retomado) | O próprio credor, por leiloeiro | Financiamento do antigo devedor, a favor de quem vende | O vendedor, que é o credor, comunica a baixa ao Detran |
| Judicial (penhora num processo) | O juízo, por leiloeiro nomeado | Financiamento do executado, com banco que pode nem ser parte | Siga a ordem do juízo; os créditos sobre o bem sub-rogam-se no preço (CPC, art. 908, § 1º) |
| Seguradora (sinistro ou recuperado) | A seguradora que indenizou | Financiamento do segurado, se havia | O banco do segurado comunica a baixa; edital e contrato dizem quem providencia |
| Pátio (órgão de trânsito) | O órgão público | Financiamento do dono que não retirou o carro | O órgão de registro desvincula os ônus anteriores (Res. CONTRAN 623/2016, art. 25, § 1º) |
Judicial ou extrajudicial muda o quê? Muda a quem você cobra. No leilão extrajudicial do banco, você cobra o comitente, que é o próprio banco, com o edital na mão. No leilão de pátio, cobra o órgão de trânsito. No judicial, pede no processo, com a carta de arrematação.
Você vai ler por aí que o arrematante "recebe o carro livre de tudo", ou que "o que vale é o edital". Nem uma coisa nem outra. O tipo de leilão muda a regra dos débitos e ônus anteriores:
- Leilão administrativo de pátio (veículo removido ou recolhido): os débitos anteriores são desvinculados do bem (CTB, art. 328, §§ 8º a 10). Confirmado o leilão, o órgão de registro desvincula, em até 10 dias, os débitos e ônus anteriores não quitados com o produto da venda, e o veículo conservado é entregue "livre e desembaraçado de quaisquer ônus" (Res. CONTRAN 623/2016, arts. 25 e 26). A regularização, a transferência e os tributos a partir da aquisição ficam com o arrematante (arts. 25, § 4º, e 26); o banco pode habilitar-se aos créditos remanescentes (arts. 13, § 3º, e 33).
- Arrematação judicial: os créditos que recaem sobre o bem sub-rogam-se no preço (CPC, art. 908, § 1º). O STJ aplicou essa lógica ao IPVA anterior de veículo arrematado (REsp 807.455/RS, Segunda Turma, rel. Min. Eliana Calmon, j. 28/10/2008, DJe 21/11/2008).
- Venda privada de banco ou seguradora: a regra está no edital e no contrato, e nenhum dos dois está acima da lei.
A lei dá um sinal de cautela: "Não será aceito bloqueio judicial de bens constituídos por alienação fiduciária" (Decreto-Lei 911/1969, art. 7º-A). Lote judicial com gravame ativo de um banco que não é parte do processo pede pergunta por escrito ao leiloeiro antes do lance. Os demais tipos têm resumo no guia sobre o que é gravame, na parte de casos especiais como leilão, consórcio e leasing.
Na prática, nenhuma modalidade garante a baixa sozinha. O juiz tem, em tese, o poder de oficiar o banco para determinar a baixa do gravame, mas esse ofício nem sempre é feito. E mesmo nos leilões extrajudiciais e na venda direta feita pelo próprio banco que recuperou o carro na busca e apreensão (o Decreto-Lei 911/1969, art. 2º, permite que o credor venda o bem a terceiros independentemente de leilão ou hasta pública), por vezes é necessária atuação jurídica para garantir a baixa do gravame. É o que eu vejo no escritório.
Leilão de banco: por que o gravame não sai sozinho?
Porque alguém precisa comunicar a baixa, e esse alguém é o banco que vendeu. No leilão do carro retomado, credor do gravame e vendedor são a mesma instituição. Vale o mesmo quando o banco vende o carro direto, sem leilão, como o DL 911, art. 2º, permite. É o cenário mais simples, e mesmo assim trava.
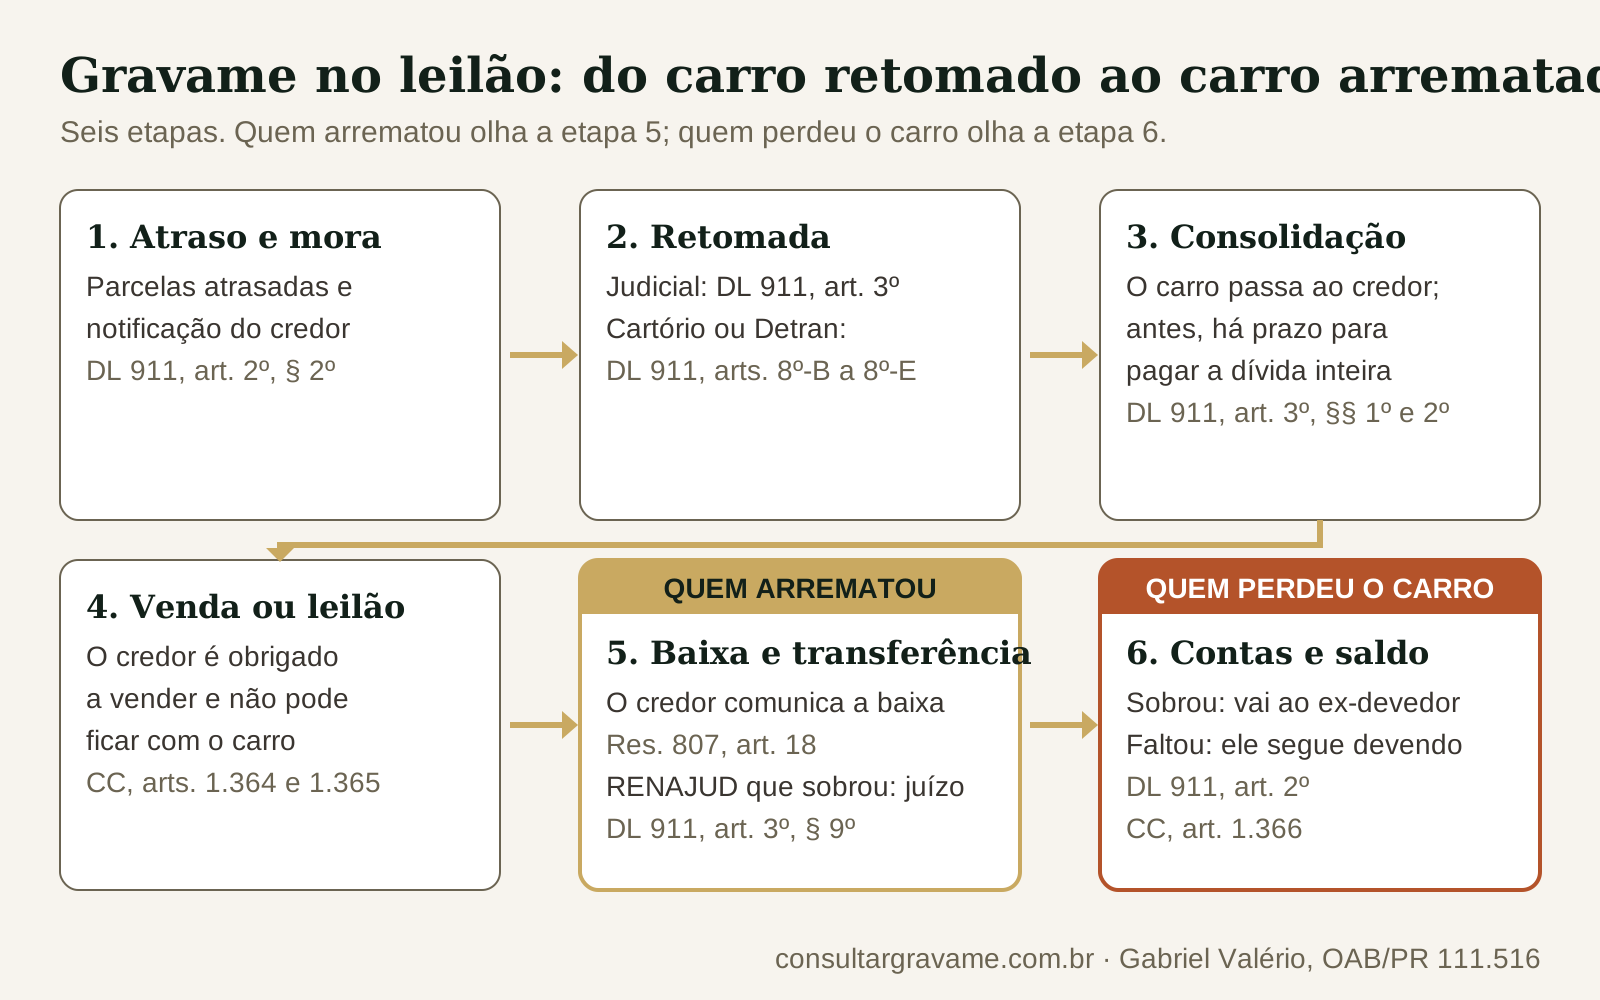
A lei manda o credor vender: "Vencida a dívida, e não paga, fica o credor obrigado a vender, judicial ou extrajudicialmente, a coisa a terceiros" (Código Civil, art. 1.364). O banco não pode simplesmente ficar com o carro por uma cláusula de apropriação automática. A lei manda realizar a garantia, mas admite dação em pagamento ajustada depois do vencimento, com anuência do credor (art. 1.365). A retomada pode ser judicial (DL 911, art. 3º) ou extrajudicial, em cartório ou no Detran (DL 911, arts. 8º-B a 8º-E, e Res. CONTRAN 1.018/2025). O passo a passo está em gravame e busca e apreensão.
O prazo de 10 dias do art. 18 da Res. 807 foi escrito para a quitação do financiamento, e no leilão do carro retomado o antigo dono não quitou nada. Por isso, o prazo que eu cobro é o do edital. E a norma deixa o banco pedir a baixa definitiva "a qualquer tempo" (art. 18, parágrafo único): não há motivo para ele esperar.
E a desculpa de que "baixar é complicado"? Num caso sem relação com leilão, o Itaú Unibanco foi vencido pela 6ª Câmara Cível do TJPR, que confirmou ordem da 18ª Vara Cível de Curitiba para baixar o gravame em 15 dias, sob multa de R$ 500 por dia limitada a R$ 10 mil (Agravo de Instrumento nº 0079229-17.2025.8.16.0000, rel. Des. Cláudio Smirne Diniz, acórdão de fevereiro de 2026, consulta no TJPR). O acórdão disse que a baixa "é um mero requerimento administrativo, não se configurando como ato complexo".
No leilão de banco e na venda direta, quem vendeu o carro tem a caneta da baixa. Cobre o comitente, por escrito, com o edital na mão.
O que conferir no edital e na consulta antes do lance?
Antes do lance, você precisa de três respostas: o lote tem gravame, de qual banco, e quem se comprometeu por escrito a tirá-lo. O resto do checklist cobre as travas ao lado do gravame.
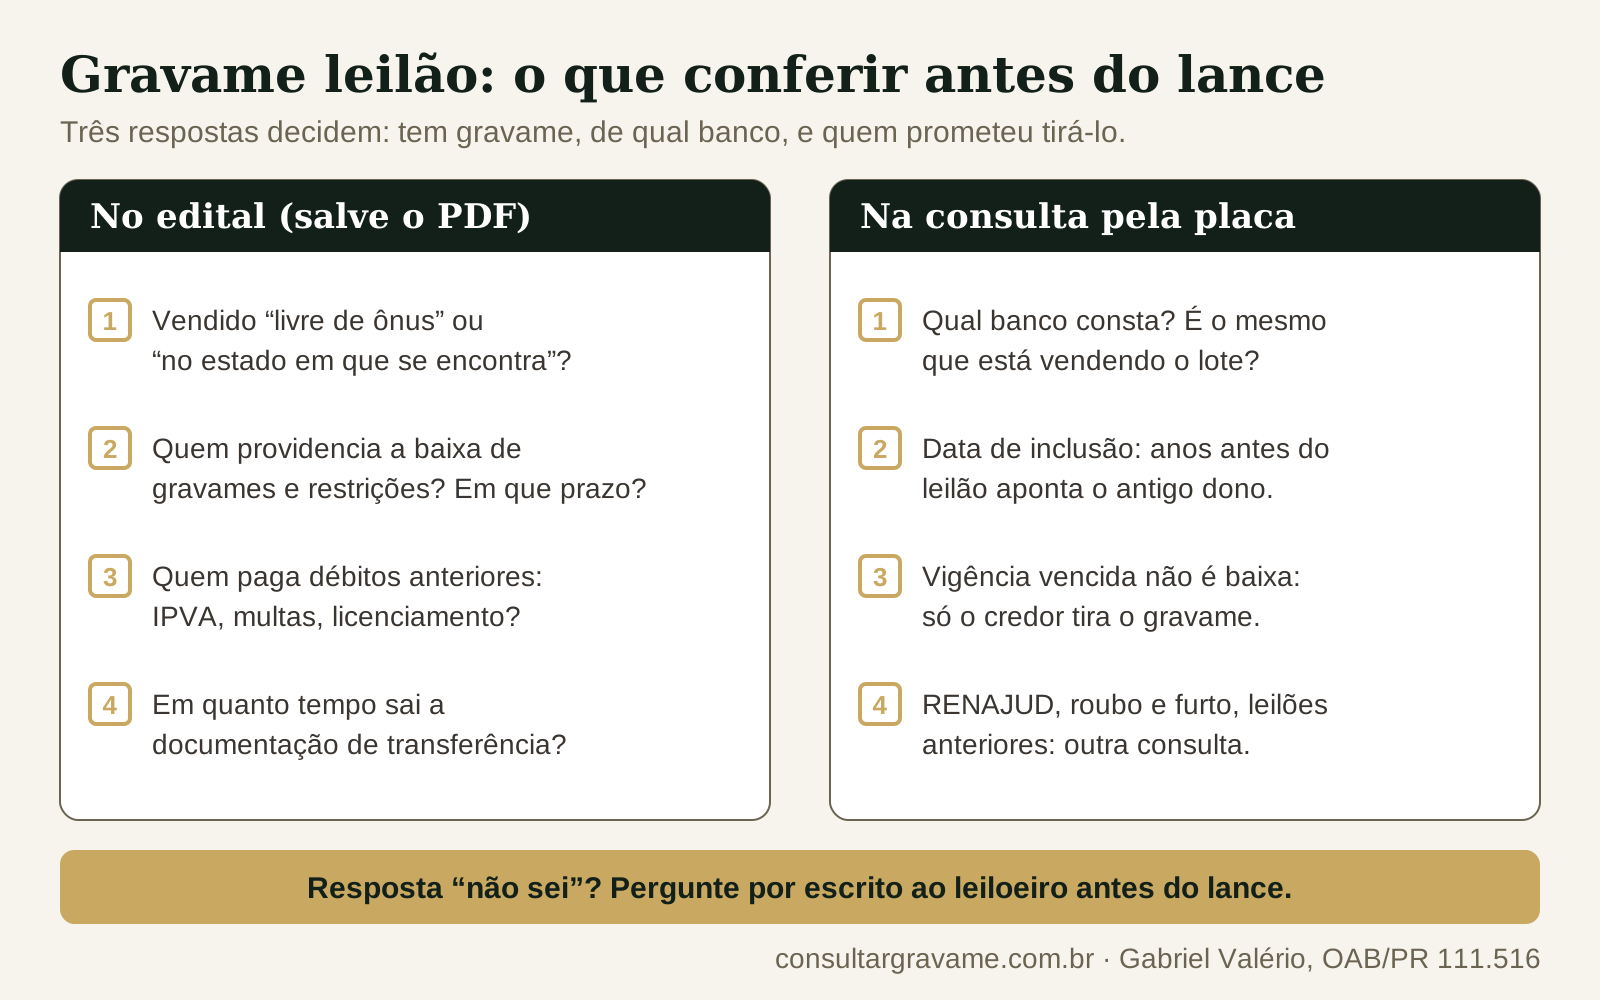
No edital, procure quatro pontos e salve o PDF na data do pregão:
- Se o lote é vendido "livre de ônus" ou "no estado em que se encontra".
- Quem providencia a baixa de gravames e restrições, e em que prazo.
- Quem responde pelos débitos anteriores (IPVA, multas, licenciamento), e se a cláusula combina com a regra legal do tipo de leilão.
- Em quanto tempo sai a documentação de transferência.
Na consulta, confira três coisas:
- Qual banco consta. Se é o mesmo que vende, é o esperado. Se é outro, pergunte por escrito quem fará a baixa.
- A data de inclusão. Data anos antes do leilão aponta para o financiamento do antigo dono. Data recente, perto do pregão, merece pergunta.
- A data de vigência. Vigência não é baixa. Numa consulta real do escritório em setembro de 2026, o gravame aparecia ativo com a vigência vencida havia sete meses. Vigência vencida não baixa o gravame nem prova quitação. Detalhes em vigência do gravame.
RENAJUD, passagens anteriores por leilão, roubo e furto e valor de referência ficam em outras bases. Para ver tudo de uma vez, o Dossiê do Comprador reúne restrições judiciais, alienação fiduciária, histórico de leilões e FIPE; para só as passagens, basta consultar leilão pela placa. Se você só precisa do banco e do contrato, a consulta de gravame basta.
Exemplo de resultado · placa ABC1D23
Amostra · dados fictícios
- Situação
- GRAVAME ATIVO · com alienação fiduciária
- Instituição credora
- BANCO EXEMPLO S.A.
- CNPJ do credor
- 00.000.000/0001-00
- Contrato
- 0012345678
- Data de inclusão
- 14/03/2023
- Vigência registrada
- 14/03/2027
- UF do gravame
- PR
- Financiado
- MARIA DA SILVA EXEMPLO · CPF 123.456.789-00
- Proprietário registradoCompleta
- JOÃO PEREIRA EXEMPLO · CPF 111.444.777-00
Financiado e proprietário registrado são pessoas diferentes.
Consulta em 21/09/2026 às 10:42 · SHA-256 9f2c…e41a · os campos marcados “Completa” não saem na Básica.
O que isso significa para quem vai dar lance
Para quem vai dar lance: o lote tem gravame ativo em favor do BANCO EXEMPLO, com contrato e data de inclusão anteriores ao leilão, ou seja, o financiamento do antigo dono. Se quem vende é o próprio Banco Exemplo, é ele quem comunica a baixa; se é outro comitente, pergunte por escrito, antes do lance, quem fará a baixa e em que prazo. A data de vigência não é baixa: o gravame só sai com a baixa registrada no Detran.
Qual banco está no gravame do lote?
Instituição credora, número do contrato e data de inclusão, em PDF com hash, antes do pregão.
A consulta não mostra saldo devedor, RENAJUD, débitos, multas nem histórico de leilão. Veja campo a campo em o que aparece numa consulta de gravame. Para o arrematante, a Básica costuma bastar. O financiado que aparece no relatório não vai ser quem vende o lote, e isso é o esperado: no leilão, quem vende não é o financiado. Para o lance, o que pesa é o credor e o contrato.
Comprei no leilão e o gravame não saiu: o que eu faço?
Você troca o telefone pelo papel. Cada degrau abaixo gera a prova do seguinte, e é essa prova que um advogado vai usar se o caso chegar a ele.
O roteiro dos relatos se repete. O arremate foi simples, e o problema veio na burocracia: "o documento ainda consta com gravame ativo" (relato no Reclame Aqui, novembro de 2025). Num relato de Osasco, o Detran mandou falar com o banco, e o banco disse que só o Detran podia baixar; depois, recusou informação a quem não era cliente (Reclame Aqui, abril de 2025).
A resposta certa é a do Detran: ele não baixa por conta própria, só executa a baixa que o banco comunica (Res. 807, arts. 2º, XI, e 20). O problema é que o banco não conhece você. Num lote de banco ou de seguradora, a saída é provar ao banco, por escrito, que você é o novo dono.
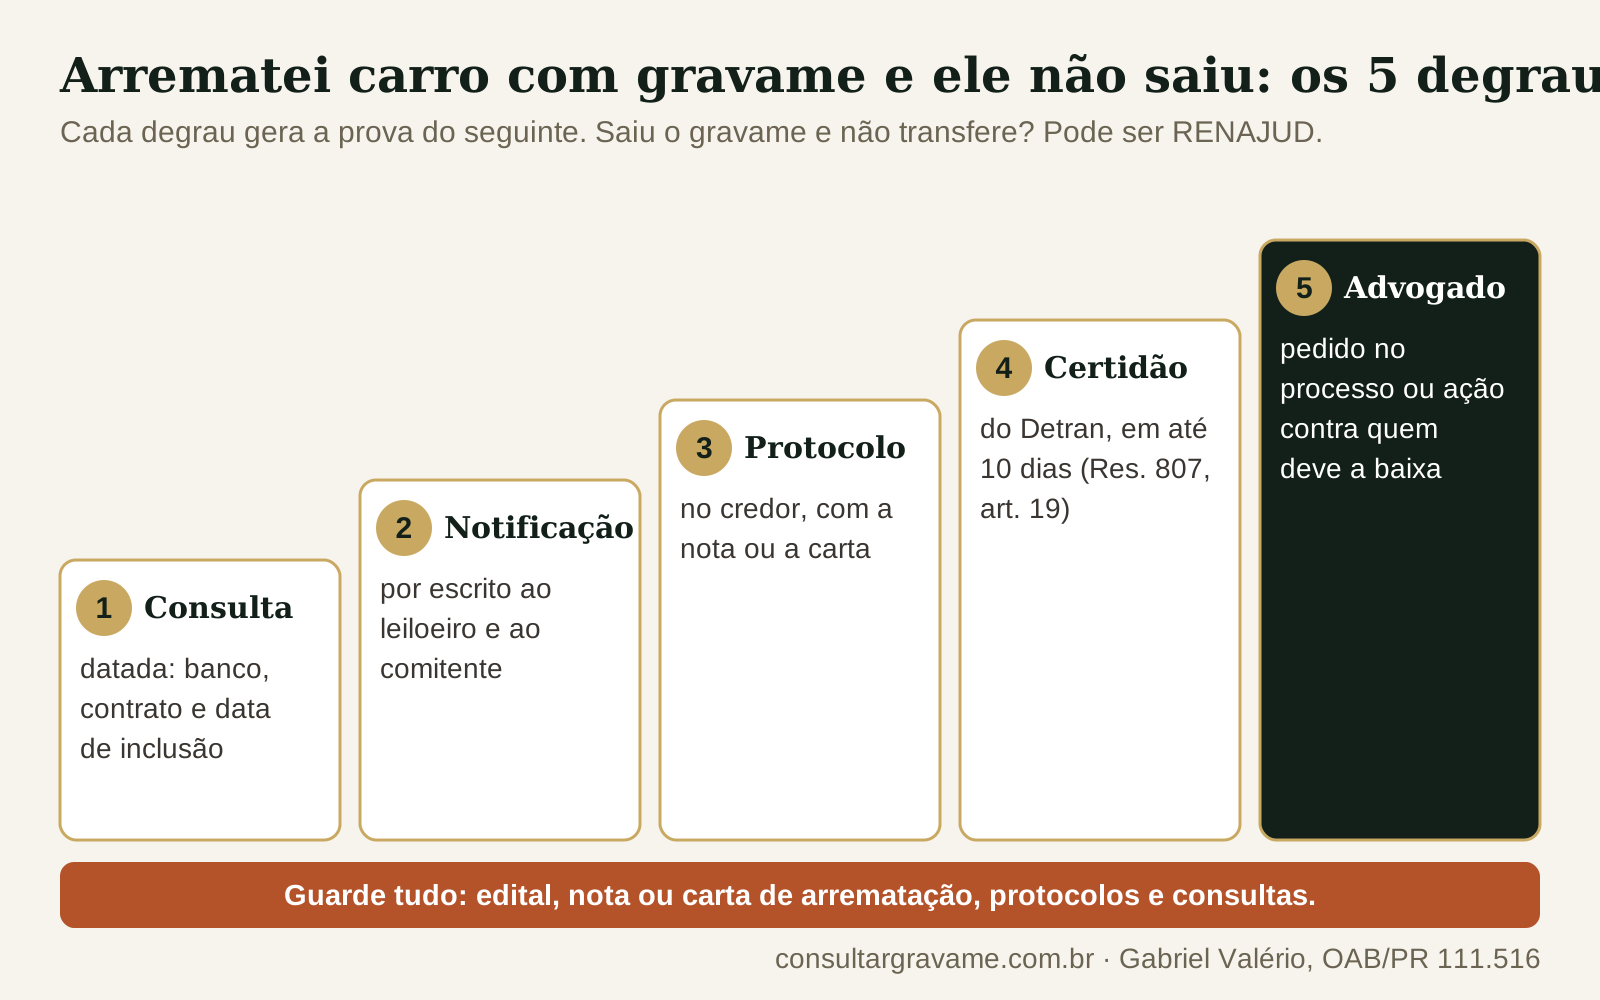
- Confirme quem consta hoje. Uma consulta datada mostra banco, contrato e data de inclusão: o endereço certo da cobrança.
- Notifique o leiloeiro e o comitente por escrito. Cite o item do edital sobre ônus e documentação e dê prazo.
- Protocole o pedido de baixa no banco registrado. No leilão de pátio, o pedido vai ao órgão de trânsito que fez o leilão; no judicial, ao processo. Anexe a nota de venda ou a carta de arrematação e anote cada protocolo.
- Peça ao Detran a certidão ou o extrato disponível. A certidão é o caminho formal, mas custa e demora. A Res. 807, art. 19, a assegura ao credor e ao devedor em até 10 dias. No Paraná, a certidão de registro de contrato de alienação fiduciária custa R$ 42,93 (taxa de certidões de veículos, conferida em 23/09/2026 na tabela oficial do Detran-PR); pedida pela internet, fica disponível no dia útil seguinte à compensação do pagamento. Em outros estados, taxa e prazo mudam, e o arrematante, que não é credor nem devedor, pode ter o pedido recusado. Por isso a consulta do degrau 1 vem antes.
- Leve o dossiê a um advogado. No leilão judicial, o pedido vai ao processo. Nos demais, a medida é contra quem deve a baixa.
O degrau 5 funciona melhor mirando quem tem alçada. Num caso do escritório em 2026, depois de sete meses de inércia do banco, uma notificação à vice-presidência jurídica, com petição nos autos, fez o banco pedir a extinção da busca e apreensão no mesmo dia. Não era leilão, e não prometo o mesmo tempo em outro caso.
Intenção de gravame no lote? É um apontamento prévio e provisório, anterior à etapa de registro definitivo do contrato e anotação do gravame. Não se confunde com a garantia já registrada. No relato de Osasco, a tela colada pelo arrematante mostrava intenção incluída em 2019, com vigência de 2023. Veja o que é intenção de gravame e como ela sai.
Arrematou e o gravame antigo continua no documento?
O guia de baixa de gravame tem uma parte só para quem arrematou: os documentos que o advogado pede e quando a via judicial entra.
Ver o caminho do arrematante →Arrematei, o gravame saiu e mesmo assim não transfiro. É RENAJUD?
Muitas vezes é. Gravame é a trava do banco; RENAJUD é a trava do juiz. No carro retomado por busca e apreensão judicial, a restrição do juiz pode sobrar mesmo com o gravame baixado. Não é a única trava possível, e a consulta de gravame não mostra as outras.
No papel, ao decretar a busca e apreensão, o juiz "inserirá diretamente a restrição judicial na base de dados do Renavam, bem como retirará tal restrição após a apreensão" (DL 911, art. 3º, § 9º). Na vida real, a retirada depende de alguém pedir no processo.
Os casos do escritório mostram o tamanho disso. Num deles, um bloqueio de 2011 seguia ativo em 2025, quatro anos depois da quitação. Noutro, o comprador de um hatch 2019 tinha o extrato com a financeira "baixada (quitada)" e, na mesma tela, o aviso de bloqueio judicial de uma busca e apreensão abandonada. Ele achava que era o gravame. Era o RENAJUD.
Se a sua trava é essa, o caminho tem guia próprio: carro arrematado em leilão com RENAJUD remanescente. A consulta de gravame não mostra RENAJUD.
Meu carro foi retomado e leiloado: o gravame sai do meu nome?
Deveria sair, porque o banco precisa do cadastro livre para entregar o carro ao arrematante. Mas "deveria" não é prova, e quem perdeu o carro tem dois motivos para conferir.
O primeiro é o tributo. Depois de consolidar a propriedade, o credor "passa a responder pelo pagamento dos tributos sobre a propriedade e a posse" desde que tenha a posse direta do bem (Código Civil, art. 1.368-B, parágrafo único). Se o carro continua no seu nome, o IPVA pode continuar chegando para você.
Foi o que aconteceu num caso do escritório. Em 2013, a cliente devolveu o carro ao Bradesco em entrega amigável. O banco baixou o gravame, mas nunca transferiu o carro para si, e o IPVA de vários anos foi para dívida ativa e protesto no CPF dela. A 19ª Vara Cível de Curitiba mandou o banco transferir, sob multa diária, fixou R$ 8.000 de dano moral e registrou que o banco, ao retomar a posse, assumiu a regularização da titularidade. O depósito, de cerca de R$ 47,6 mil, veio uns 22 meses depois do ajuizamento.
O segundo motivo é a prova. Uma consulta datada com o gravame do seu contrato ainda ativo, ou com "nenhum gravame ativo localizado para esta placa na data e hora da consulta", entra no dossiê da prestação de contas. A baixa sozinha não prova a venda nem o preço. Os status estão em status do gravame.
E antes do leilão? Na busca e apreensão judicial, há cinco dias após a execução da liminar, com a apreensão do bem, para pagar a integralidade da dívida, segundo os valores apresentados e comprovados pelo credor (DL 911, art. 3º, §§ 1º e 2º; STJ, Tema 722). Pagar não basta: num caso do escritório, a cliente quitou e o carro ficou 39 dias no pátio da empresa de remoção e leilão contratada pela credora, com 59 diárias pagas. Só saiu dois dias depois do pedido de multa diária na Justiça Federal.
O banco leiloou meu carro e ainda me cobra: e o saldo remanescente?
Pode cobrar, mas precisa mostrar a conta. Se a venda não bastar para a dívida e as despesas de cobrança, "continuará o devedor obrigado pelo restante" (Código Civil, art. 1.366). O inverso também existe: se sobrar, a sobra é sua.
A conta do leilão tem três linhas: valor da venda, menos despesas, menos dívida atualizada. O resultado é o saldo remanescente. Negativo, o banco diz que você ainda deve. Positivo, o banco deve a você.
O que eu vejo nos processos é a carta de cobrança chegando meses depois do leilão, com um número seco e nenhuma demonstração. Antes de negociar, parcelar ou pagar, peça a conta. Sem ela, você não sabe se paga uma diferença real ou uma estimativa do banco.
A calculadora "sobrou ou faltou" e o roteiro dos dois cenários estão em saldoremanescente.com.br, o guia do saldo depois do leilão do veículo.
Como exigir a prestação de contas do leilão do meu carro?
Primeiro por escrito; depois na Justiça, se o banco silenciar. O dever é da lei: o credor deve "entregar ao devedor o saldo apurado, se houver, com a devida prestação de contas" (DL 911, art. 2º).
Uma prestação de contas séria mostra data e valor da venda, o débito na data da venda, cada despesa de cobrança com comprovante e a conta final. Rubrica genérica, do tipo "despesas administrativas" sem nota, é o primeiro ponto a questionar.
Um detalhe para quem teve o carro vendido cedo demais: se a busca e apreensão for julgada improcedente depois da venda, a lei prevê multa de 50% do valor originalmente financiado, sem excluir perdas e danos (DL 911, art. 3º, §§ 6º e 7º). O STJ exigiu as duas situações juntas, improcedência e venda (STJ, REsp 1.994.381, Terceira Turma, rel. Min. Marco Aurélio Bellizze; notícia oficial de 22/04/2024).
O passo a passo da ação de exigir contas, com as duas fases do processo, está no guia de prestação de contas pós-leilão do escritório.
O que não funciona
| O que se tenta | Por que não resolve |
|---|---|
| Mostrar a nota de um leilão de banco ou seguradora no balcão do Detran e pedir a baixa | O Detran não baixa por pedido do arrematante: só executa a baixa que o banco comunica |
| Confiar que "livre de ônus" resolve sozinho | Seja promessa do edital, seja dever do órgão de trânsito no leilão de pátio, a baixa só existe quando aparece no cadastro. Confira na consulta e cobre por escrito |
| Ligar para o banco todo dia | Telefonema sem protocolo é difícil de provar. Cobre por escrito e guarde cada protocolo |
| Esperar a data de vigência passar | Vigência não é baixa; o gravame só sai quando o banco comunica e o Detran exclui a anotação |
| Tratar "nenhum gravame ativo" como lote sem restrição nenhuma | É boa notícia quanto a financiamento, na data e hora da consulta. RENAJUD, débitos e roubo ficam em outras bases |
| Pagar a diferença cobrada depois do leilão sem ver a conta | O banco precisa demonstrar venda, despesas e dívida (DL 911, art. 2º) |
Indenização também tem limite. A jurisprudência exige prova específica de dano concreto (STJ, Tema 1.078: o atraso na baixa, sozinho, não gera dano moral presumido). A prova de venda frustrada e de constrangimento perante terceiros é uma forma comum de suprir essa exigência e ajudar no convencimento do juízo. Sem ela, perde-se: a 5ª Turma Recursal do TJPR, em recurso do 6º Juizado Especial Cível de Londrina, negou dano moral contra o Banco PAN porque o autor alegou a venda perdida e não provou (Recurso Inominado nº 0081008-33.2023.8.16.0014, rel. Juíza Camila Henning Salmoria, acórdão de dezembro de 2024). Num caso do escritório em Lages, em 2026, a sentença reconheceu a desídia do banco e mesmo assim negou o dano. O Tema 1.078 trata de quem quitou, mas eu trabalho com a mesma exigência para o arrematante. Guarde prova de dias parados, venda perdida e custos extras; ela também documenta o dano material.
Como verificamos
Normas conferidas nas fontes oficiais (Planalto, gov.br/CONTRAN, STJ e TJPR) em setembro de 2026. Os julgados do TJPR saem de acórdãos públicos lidos na íntegra. Os casos do escritório estão anonimizados, sem nome, placa ou número de processo.
Os relatos de arrematantes são públicos, do Reclame Aqui, e aparecem como relato, não como regra. A regra dos débitos anteriores por tipo de leilão vem do texto oficial do CTB, do CPC e da Res. CONTRAN 623/2016, e de um julgado do STJ identificado por número, turma e relatora. A conclusão de que nenhuma modalidade garante a baixa sozinha vem da minha prática no escritório. A taxa da certidão do Detran-PR foi conferida em 23/09/2026 na tabela oficial. A consulta de exemplo usa dados fictícios.
Fundamentação legal
- Código Civil, arts. 1.364, 1.365 (e parágrafo único), 1.366 e 1.368-B, parágrafo único.
- Decreto-Lei 911/1969, arts. 2º (venda a terceiros independentemente de leilão ou hasta pública, e prestação de contas); 3º, §§ 1º, 2º, 6º, 7º e 9º; 7º-A; 8º-B a 8º-E.
- CTB, art. 328, §§ 8º a 10: leilão administrativo de veículo removido ou recolhido e desvinculação dos débitos anteriores.
- CPC, art. 908, § 1º: na arrematação judicial, os créditos sub-rogam-se no preço.
- Res. CONTRAN 623/2016, arts. 13, § 3º; 25, §§ 1º e 4º; 26; 33.
- Res. CONTRAN 807/2020, arts. 2º, X e XI; 5º, § 4º; 6º; 18; 19; 20.
- Detran-PR, Emitir certidão de veículo e proprietário: certidão de registro de contrato de alienação fiduciária, R$ 42,93, disponível no dia útil seguinte à compensação (conferido em 23/09/2026).
- Res. CONTRAN 1.018/2025: execução extrajudicial de veículos.
- Res. CONTRAN 1.027/2026, art. 10, parágrafo único.
- B3, Sistema Nacional de Gravames: inclusão e baixa são operações da instituição credora.
- STJ, Tema 1.078 (REsp 1.881.453/RS e REsp 1.881.456/RS, 2ª Seção, j. 30/11/2021).
- STJ, Tema 722 (REsp 1.418.593/MS, 2ª Seção, j. 14/05/2014).
- STJ, REsp 807.455/RS, Segunda Turma, rel. Min. Eliana Calmon, j. 28/10/2008, DJe 21/11/2008: IPVA anterior de veículo arrematado em hasta pública sub-roga-se no preço.
- STJ, REsp 1.994.381, Terceira Turma, rel. Min. Marco Aurélio Bellizze; notícia oficial de 22/04/2024 (link no texto).
- TJPR: AI 0079229-17.2025.8.16.0000 (6ª Câmara Cível) e RI 0081008-33.2023.8.16.0014 (5ª Turma Recursal).
Perguntas frequentes
- Carro de leilão pode ter gravame?
- Pode. O gravame é a anotação do financiamento de um dono anterior e fica no cadastro até ser baixado. Quem baixa é o banco que o registrou: ele comunica e o Detran exclui a anotação. A exceção é o leilão de pátio, em que o órgão de trânsito desvincula os ônus anteriores (CTB, art. 328; Res. CONTRAN 623/2016).
- Quem dá baixa no gravame de carro arrematado em leilão?
- O banco que registrou o gravame: ele comunica e o Detran exclui a anotação. É assim no leilão do banco, na venda direta que ele faz sem leilão (Decreto-Lei 911/1969, art. 2º) e no lote de seguradora. No leilão de pátio, quem desvincula os ônus anteriores é o órgão de registro (Res. CONTRAN 623/2016, art. 25, § 1º); no judicial, vale a ordem do juízo. Na prática, por vezes é preciso atuação jurídica para garantir a baixa.
- Comprei no leilão e o gravame não saiu. O que eu faço?
- Confirme com uma consulta datada qual banco consta hoje. Depois, notifique por escrito o leiloeiro e o comitente, citando o edital, e protocole o pedido de baixa no banco registrado (no leilão de pátio, no órgão de trânsito; no judicial, no processo). Guarde cada protocolo. Se nada andar, leve o dossiê a um advogado.
- No leilão de banco o gravame sai sozinho depois da arrematação?
- Não. Quem baixa é o banco que vendeu, e a Res. CONTRAN 807/2020 permite que ele peça a baixa definitiva a qualquer tempo (art. 18, parágrafo único). Vale o mesmo na venda direta, sem leilão (Decreto-Lei 911/1969, art. 2º). Cobre por escrito o prazo que o edital e o contrato prometeram; se não sair, a baixa pode exigir atuação jurídica.
- O que significa lote livre de ônus no leilão de carro?
- Na venda privada de banco ou seguradora, é uma promessa de quem vende, escrita no edital, que você cobra por escrito de quem vendeu. No leilão administrativo de veículo removido, a entrega do veículo conservado livre de ônus decorre da própria norma (Res. CONTRAN 623/2016, art. 26). Em nenhum caso a expressão apaga o cadastro sozinha: confira a baixa na consulta.
- Arrematante paga dívidas, IPVA e multas anteriores do carro de leilão?
- O tipo de leilão muda a regra. Na alienação administrativa de veículo removido, os débitos anteriores são desvinculados do bem (CTB, art. 328, §§ 8º a 10). Na arrematação judicial, o CPC prevê a sub-rogação dos créditos no preço (art. 908, § 1º), e o STJ aplicou essa lógica ao IPVA anterior de veículo arrematado. Na venda privada de banco ou seguradora, examine o edital e o contrato. Em qualquer modalidade, a cláusula do edital deve ser interpretada conforme a lei.
- Intenção de gravame impede transferir o carro arrematado?
- Pode impedir, como mostram relatos públicos de arrematantes. Na nossa leitura, a intenção de gravame corresponde ao apontamento da Res. CONTRAN 807/2020: o credor pode cancelá-lo em até 30 dias; depois, só com autorização do Detran (arts. 5º, § 4º, e 6º). Não conte que ele suma sozinho: cobre o cancelamento do banco, por escrito.
- Meu carro foi leiloado pelo banco. Ainda devo alguma coisa?
- Pode dever. Se o valor da venda não cobrir a dívida e as despesas de cobrança, o devedor continua obrigado pelo restante (Código Civil, art. 1.366). Mas a diferença precisa ser demonstrada na prestação de contas da venda, e às vezes a conta mostra sobra em vez de falta.
- O banco tem que me prestar contas do leilão do meu carro?
- Sim. O Decreto-Lei 911/1969, art. 2º, manda o credor aplicar o preço da venda na dívida e entregar ao devedor o saldo apurado, se houver, com a devida prestação de contas.
- A consulta de gravame mostra RENAJUD, débitos ou histórico de leilão do lote?
- Não. A consulta de gravame mostra a situação do gravame, a instituição credora, o número do contrato, as datas de inclusão e de vigência e a UF. RENAJUD, débitos, multas, roubo e furto e passagens por leilão ficam fora dela.
- Quanto tempo o banco tem para dar baixa no gravame?
- Quando o financiamento é quitado, o banco tem até 10 dias para comunicar a quitação ao Detran (Res. CONTRAN 807/2020, art. 18); passou disso, o atraso é dele. No leilão do carro retomado não há quitação pelo antigo dono, então vale também o prazo de entrega da documentação que o edital prometeu. No leilão administrativo de veículo removido, o órgão de registro tem até 10 dias, confirmado o leilão, para desvincular os ônus anteriores (Res. CONTRAN 623/2016, art. 25, § 1º).
Sobre o autor
Gabriel Valério
Advogado inscrito na OAB/PR sob o nº 111.516, em Curitiba/PR. Atua com baixa de gravame, busca e apreensão e restrições judiciais sobre veículos.