Gravame
Vigência do gravame venceu: por que ele continua ativo
Publicado em: 22 de setembro de 2026Tempo de leitura: 20 minutos
Texto de: Gabriel Valério — Advogado · OAB/PR 111.516
A vigência do gravame do meu carro já passou. Ele não devia ter saído? Não sai sozinho. A consulta de gravame pela placa mostra se o gravame continua ativo, qual banco é o credor e as datas registradas, na data e hora da consulta.
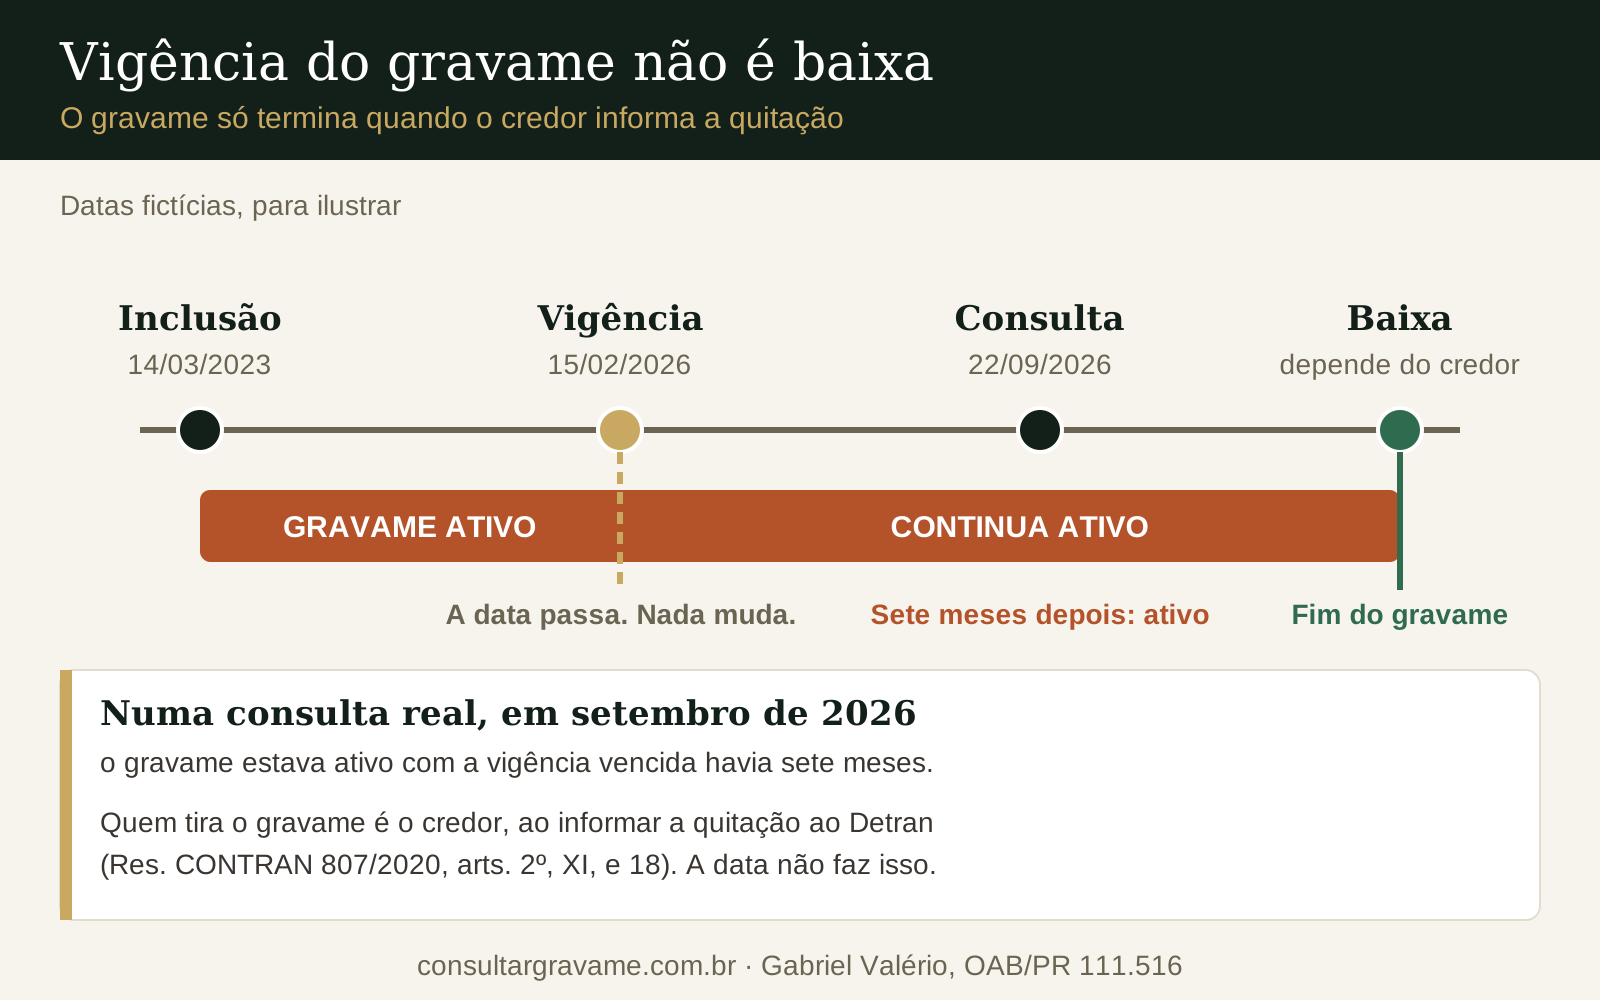
A vigência do gravame é uma data. Ela aparece na consulta ao lado da data de inclusão, e muita gente conclui que, passada a data, o financiamento acabou e a alienação caiu. Não é assim.
Sou advogado e atuo em casos de gravame. Este texto nasceu de uma consulta real: em setembro de 2026, o relatório de um carro financiado por uma financiadora de grande porte mostrava o gravame ativo, com a data de vigência vencida havia sete meses. A data tinha passado. O gravame continuava lá.
A vigência do meu gravame venceu. Ele sai sozinho?
Não. O gravame não tem prazo de validade que o apague. Ele sai com a baixa, e quem baixa é o banco: quitado o contrato, ele avisa o Detran, que exclui a anotação.
A regra está na Resolução CONTRAN 807/2020, art. 18: o credor deve encaminhar ao Detran, "no prazo de até 10 (dez) dias, a informação relativa à quitação das obrigações do devedor", que será averbada "comprovando o término da garantia vinculada ao veículo". Quem prova o fim da garantia é essa comunicação, não o calendário.
A mesma resolução define a baixa do gravame como a exclusão da anotação feita pelo Detran "a partir de registro específico enviado pelo credor" (art. 2º, XI). Li a resolução inteira no PDF oficial e não encontrei nenhuma regra de baixa automática pela data. Em situações extraordinárias, como banco ou administradora de consórcio que foi à falência, ou que resiste à baixa por outro motivo, pode ser necessária decisão judicial para liberar o gravame. A data de vigência, sozinha, não baixa nada.
Vigência vencida não é baixa nem prova quitação.
Foi o que a consulta de setembro mostrou: sete meses depois da vigência, o gravame seguia ativo. E o relatório, sozinho, não dizia por quê: se o contrato foi quitado e o banco não comunicou, ou se ainda havia parcelas. É essa a pergunta a responder.
O que é a data de vigência do gravame?
É uma data registrada junto com o gravame e devolvida pela base oficial do Sistema Nacional de Gravames (SNG). No relatório, ela aparece ao lado da data de inclusão, que é o dia em que o gravame entrou no cadastro do veículo.
O que se observa na prática: a vigência cai depois da inclusão. Num gravame de 2006 que o escritório analisou, a vigência registrada ia até 2008. Na consulta de setembro de 2026, ela tinha vencido em fevereiro.
A hipótese mais provável é que a data corresponda ao fim previsto do contrato, informado pelo credor no registro. Faz sentido: para registrar o contrato, o credor precisa enviar ao Detran, entre outros dados, "a quantidade de parcelas do financiamento" e "o prazo ou a época do pagamento" (Res. CONTRAN 807/2020, art. 9º, VII e VIII).
Mas é hipótese. A resolução não usa a palavra "vigência" para esse campo, e ainda não recebi da fonte de dados a definição exata. Por isso, trate a data como o que ela é: uma informação registrada, útil para entender a história do contrato, e não uma certidão de que ele acabou.
| Data ou ato | O que é | Quem registra | Tira o gravame? |
|---|---|---|---|
| Inclusão | Dia em que o gravame entrou no cadastro | Credor, via registro do contrato | Não. Ela o cria |
| Vigência | Data registrada no gravame (hipótese a confirmar: fim previsto do contrato) | Vem do registro | Não |
| Quitação | Pagamento de toda a dívida | Você, com o banco | Não, sozinha |
| Baixa | Exclusão da anotação pelo Detran | O banco informa; o Detran exclui | Sim |
Gravame expirado é a mesma coisa que vigência vencida?
Não. "Gravame expirado" é uma expressão usada por despachantes e assessorias para outra situação: o apontamento (a intenção de gravame) cujo registro não se completou no prazo.
A resolução trata disso nos arts. 5º e 6º. O apontamento pode ser cancelado pelo credor em até 30 dias; depois, só com autorização do Detran (art. 5º, §§ 3º e 4º). Se o contrato não for registrado em 30 dias, a resolução prevê a baixa do apontamento com autorização do Detran, sem anotação do gravame no documento (art. 6º). Isso não significa que a informação desapareça sozinha da consulta. É um problema da fase anterior ao registro, com solução própria. Explico em intenção de gravame.
Vigência vencida é diferente: o gravame já foi registrado, está ativo, e só a data registrada ficou para trás.
Por que o gravame continua ativo depois da vigência?
Porque a data não é causa de baixa. O gravame sai quando o banco comunica a quitação e o Detran exclui a anotação. Enquanto o banco não comunica, o gravame fica, com a data vencida ou não. Na prática, vejo três explicações:
- Quitou, e o banco não comunicou. É o caso mais comum que chega ao escritório: passados 10 dias da quitação, o atraso é do banco, que não enviou a quitação ou enviou com erro. Se ele disser que enviou, peça o protocolo do envio: ele mostra onde travou.
- O contrato ainda não acabou. Atraso, renegociação ou parcelas empurradas para frente fazem o fim real passar da data registrada. Detalho abaixo.
- A data foi registrada errada ou não foi atualizada. A responsabilidade pela veracidade das informações enviadas ao Detran é "exclusiva da instituição credora" (Res. CONTRAN 807/2020, art. 20, § 1º).
A consulta espelha o que está registrado; ela não sabe se você pagou. O primeiro passo é olhar o seu lado do contrato.
E se eu já quitei?
Então o problema não é a data: é o banco. Ele tem até 10 dias da quitação para informá-la ao Detran (Res. CONTRAN 807/2020, art. 18). Passou disso e o gravame continua ativo? Em regra, o banco não comunicou a quitação, e o atraso é dele, com ou sem vigência vencida. Cobre por escrito e peça o protocolo do envio; se o banco disser que enviou, o protocolo mostra onde travou.
O que vale como prova, nos processos que acompanho:
- o termo ou a carta de quitação;
- o comprovante do último pagamento ou da quitação antecipada;
- o app ou o extrato do banco mostrando que não há financiamento ativo;
- respostas escritas do banco ao Procon ou ao Banco Central que reconhecem a quitação.
Esse último item pesa mais do que parece. Num caso de 2026, o banco reconheceu a quitação por escrito ao Procon e ao Banco Central, e o gravame continuou lá. As respostas não substituíram a baixa, mas documentaram a posição do credor.
O passo a passo do que acontece depois de quitar está em quitei o financiamento: quando o gravame sai. E para conferir se a baixa já foi feita, veja como saber se o gravame foi baixado.
E se o gravame é muito antigo?
Gravame de 15 ou 20 anos aparece em carro usado. Num caso com gravame de 2006 e vigência até 2008, o escritório escreveu ao banco separando a data do gravame, a vigência e a quitação: a idade do contrato, sozinha, não prova pagamento. O caso está pendente.
Sem comprovante de quitação, pode haver outra tese, como a da dívida prescrita. Num processo do escritório, o 1º grau mandou baixar um gravame de 2006 por prescrição; o recurso do banco ainda não tem resultado localizado. É caso concreto, não regra.
E se eu ainda estou pagando depois da vigência?
Então o gravame continua valendo, e a data vencida não muda isso. Enquanto houver dívida, o carro segue como garantia do banco (Código Civil, art. 1.361).
Por que a data ficaria para trás? Não tenho a resposta da fonte, então listo hipóteses, com cuidado:
- Parcelas atrasadas. Se algumas parcelas foram pagas com atraso ou ainda estão em aberto, o fim real do contrato passa da data prevista.
- Renegociação ou refinanciamento. Um acordo que alonga o prazo muda o fim do contrato. A resolução manda o credor informar ao Detran "qualquer alteração ocorrida no contrato" (art. 9º, § 3º). Se isso atualiza a data de vigência que a consulta mostra, ainda não sei.
- Prazo estendido. Carência, pausa de parcelas ou prorrogação combinada com o banco têm o mesmo efeito prático.
O que fazer: peça ao banco, por escrito, o saldo devedor e a data prevista da última parcela. A consulta de gravame não mostra saldo nem parcelas, e não vai mostrar. Se houver atraso, cuide disso antes de qualquer coisa: com a dívida em mora, o banco pode pedir a busca e apreensão do veículo, e a data vencida não protege o carro.
Como conferir a vigência e a situação do gravame?
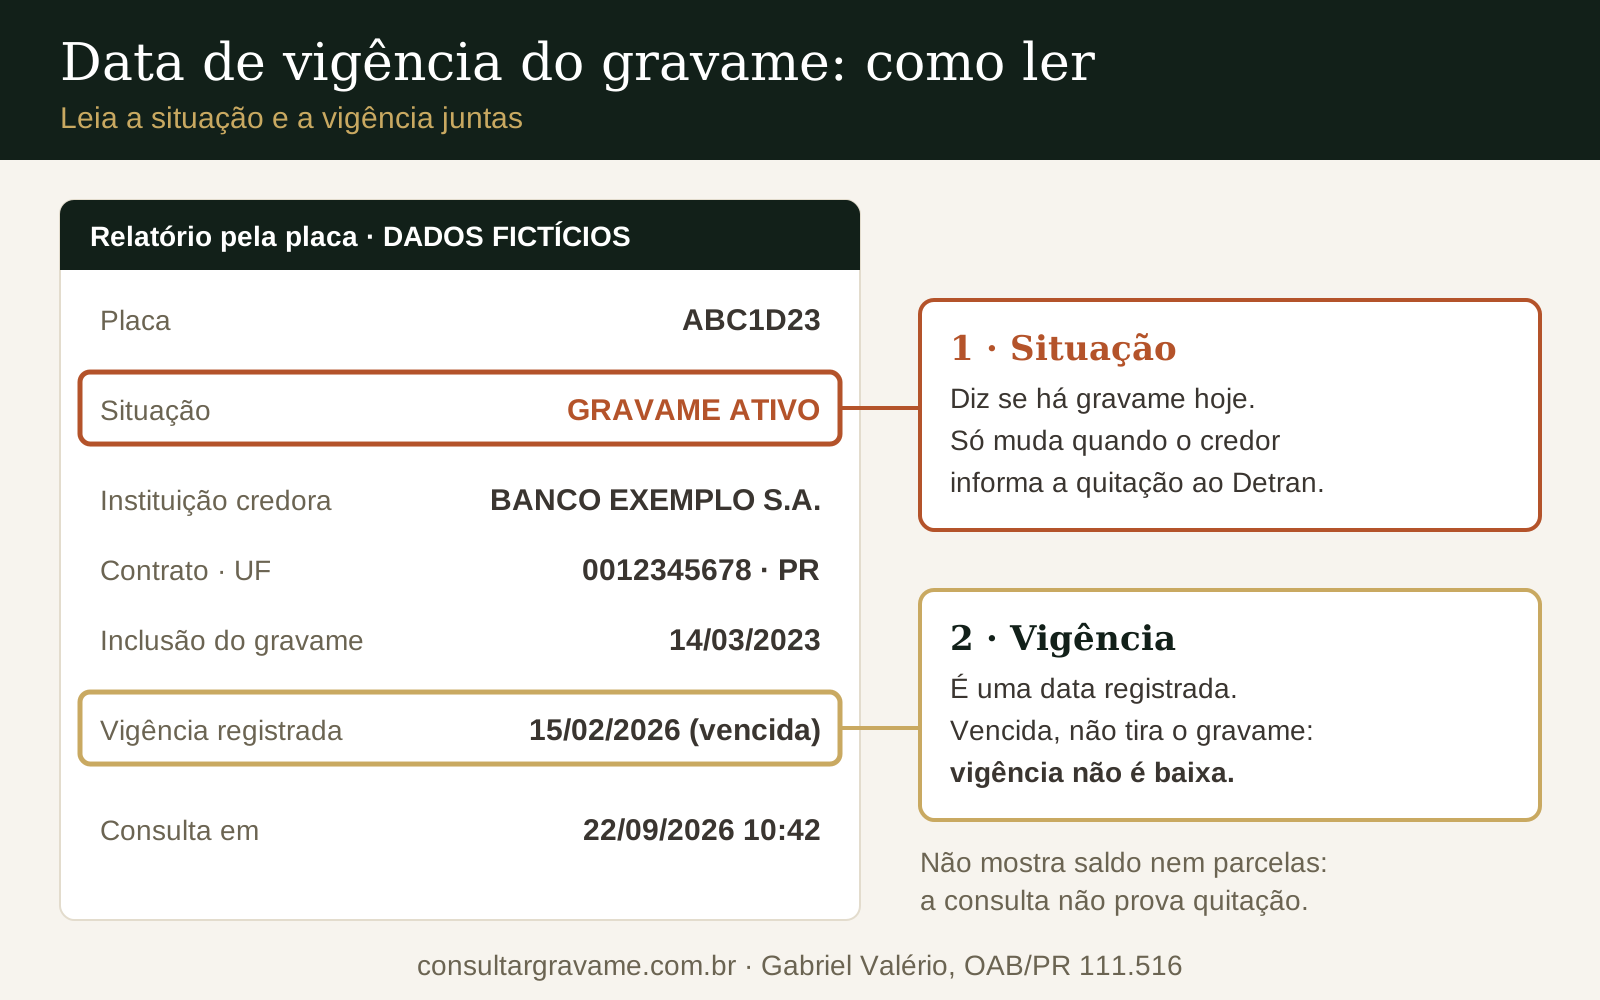
Olhe dois campos juntos: a situação do gravame e a vigência registrada. A situação diz se o gravame existe hoje. A vigência é só uma data.
Se o carro é seu, o CRLV-e deve trazer as informações do gravame (Res. CONTRAN 807/2020, art. 17, § 2º); se mostra também a vigência, depende da UF. O serviço gratuito da SENATRAN, restrições e indicadores de veículos, consulta restrições com a sua conta gov.br, informando placa, Renavam e o CPF ou CNPJ do proprietário. Para conferir se o gravame do seu carro saiu, pode bastar.
Se você vai comprar, ou quer credor, contrato e datas num documento só, a consulta pela placa reúne isso. Veja o que aparece numa consulta de gravame e como ler cada status do gravame.
Exemplo de resultado · placa ABC1D23
Amostra · dados fictícios
- Situação
- GRAVAME ATIVO · com alienação fiduciária
- Instituição credora
- BANCO EXEMPLO S.A.
- CNPJ do credor
- 00.000.000/0001-00
- Contrato
- 0012345678
- Data de inclusão
- 14/03/2023
- Vigência registrada
- 14/03/2026 · vencida
- UF do gravame
- PR
- Financiado
- MARIA DA SILVA EXEMPLO · CPF 123.456.789-00
- Proprietário registradoCompleta
- JOÃO PEREIRA EXEMPLO · CPF 111.444.777-00
Financiado e proprietário registrado são pessoas diferentes. E a vigência vencida não é baixa: o gravame segue ativo até o credor comunicar a quitação.
Consulta em 21/09/2026 às 10:42 · SHA-256 9f2c…e41a · os campos marcados “Completa” não saem na Básica.
O que isso significa para quem quitou
O gravame está ativo, mesmo com a data de vigência vencida. Para quem quitou há mais de 10 dias, isso indica que o banco não comunicou a quitação: cobre por escrito o credor identificado pelo nome e pelo CNPJ e peça o protocolo do envio ao Detran. Para quem vai comprar, o carro tem gravame: a data vencida não prova que a dívida foi paga.
Consulta de gravame pela placa
Situação, banco credor, contrato, data de inclusão e vigência registrada, em PDF com hash, na hora.
O relatório não mostra saldo devedor, parcelas nem histórico de gravames anteriores. Ele mostra o que está registrado agora. Veja um relatório de amostra antes de decidir.
O que fazer quando a vigência venceu e o gravame continua?
Depende de qual das três situações é a sua.
Quitei: cobre a baixa de quem tem o dever
- Conte 10 dias desde a quitação. É o prazo do art. 18. Passou disso, o atraso é do banco. Cobrar não reinicia o prazo.
- Peça por escrito, com a prova da quitação, o protocolo do envio ao Detran, e guarde o protocolo do seu pedido. Se o banco disser que enviou, o protocolo dele mostra onde travou.
- Notifique quem tem alçada. Num caso de 2026, depois de sete meses de inércia, uma notificação à vice-presidência jurídica do banco fez o credor se mexer no mesmo dia. O SAC raramente resolve.
- Se nada andar, vá à Justiça. No Paraná, a 6ª Câmara Cível do TJPR manteve ordem para o Itaú baixar um gravame em 15 dias, sob multa de R$ 500 por dia (AI nº 0079229-17.2025.8.16.0000, Rel. Des. Cláudio Smirne Diniz, fevereiro de 2026, consulta). O tribunal disse que a baixa é "um mero requerimento administrativo".
Sobre indenização, seja realista. O STJ decidiu, no Tema 1.078, que o atraso na baixa, sozinho, não gera dano moral presumido: a jurisprudência exige prova específica de dano concreto. A prova de venda frustrada e de constrangimento perante terceiros é uma forma comum de suprir essa exigência e ajudar no convencimento do juízo. Em Londrina, a 5ª Turma Recursal do TJPR negou a indenização contra o Banco PAN porque o autor disse que perdeu a venda do carro, mas não provou. Em Curitiba, a 7ª Câmara Cível manteve R$ 10 mil contra o Bradesco Financiamentos porque o prejuízo foi demonstrado. A diferença foi a prova.
Quitou e o gravame não saiu?
A data de vigência não resolve. O guia de baixa de gravame do escritório mostra como notificar o banco, quando pedir liminar e como montar a prova do prejuízo.
Ver o passo a passo da baixa →Ainda pago: confirme o contrato com o banco
Peça o saldo e a data da última parcela. Se houve renegociação, peça o aditivo. Quando a última parcela for paga, volte à lista acima: o prazo de 10 dias começa a contar para o banco.
Vou comprar: vigência vencida não é "nada consta"
Se o vendedor diz que "o gravame já venceu", a resposta é simples: vencido ou não, se a consulta mostra gravame ativo, ele está ativo. Para um carro sem gravame, a consulta diz "Nenhum gravame ativo localizado para esta placa na data e hora da consulta". Essa é a boa notícia: sem gravame anotado, não há garantia de financiamento que o banco possa opor a quem compra de boa-fé (Código Civil, art. 1.361, § 1º; STJ, Súmula 92). O resultado vale para a data e hora da consulta. Resultado inconclusivo ou de veículo não localizado não confirma nem afasta o gravame: consulte de novo. Com gravame ativo, o caminho seguro é quitar direto com o banco credor e fechar o negócio depois da baixa. Veja se carro com gravame pode ser vendido.
O que não funciona
- Esperar a data resolver. A consulta real de setembro de 2026 mostrou o gravame ativo sete meses depois da vigência.
- Pedir ao Detran a baixa só porque a data passou. Quem baixa é o banco: o Detran exclui a anotação a partir de registro enviado pelo credor (art. 2º, XI) e não tem base para excluí-la só pela data.
- Usar a vigência vencida como prova de quitação. Ela não prova pagamento, nem para o comprador, nem para o juiz.
- Contar com indenização só pelo atraso. O Tema 1.078 afasta o dano presumido: a jurisprudência exige prova específica de dano concreto, como a venda frustrada, o constrangimento perante terceiros, o licenciamento travado ou a negativação.
Como verificamos
A tese desta página vem de uma consulta real feita pelo escritório em setembro de 2026, em que o gravame aparecia ativo com a vigência vencida havia sete meses. Placa, dono e banco não são identificados.
A Resolução CONTRAN 807/2020 foi lida na íntegra no PDF oficial em 22/09/2026. Os acórdãos do TJPR foram lidos na íntegra; os casos do escritório foram anonimizados. O significado exato do campo "vigência" está em conferência com a fonte de dados e vem marcado no texto. Fontes abertas e conferidas em setembro de 2026.
Fundamentação legal
- Resolução CONTRAN 807/2020: art. 2º, XI (baixa a partir de registro do credor); art. 5º, §§ 3º e 4º, e art. 6º (apontamento, cancelamento e prazo de 30 dias); art. 9º, VII e VIII e § 3º (dados do registro e alterações do contrato); art. 17, § 2º (gravame no CRLV-e); art. 18 (10 dias para informar a quitação; parágrafo único: baixa definitiva a pedido do credor, independentemente da quitação); art. 20, § 1º (responsabilidade do credor).
- Código Civil, art. 1.361, caput e § 1º (propriedade fiduciária em garantia; constituição pelo registro e anotação no certificado).
- STJ, Súmula 92 (alienação não anotada não é oponível ao terceiro de boa-fé).
- B3, Sistema Nacional de Gravames: "Ao término do contrato, a instituição credora registra a baixa da restrição financeira".
- Detran-MG, incluir ou retirar restrição financeira: a instituição financeira é responsável por informar o fim do pagamento.
- STJ, Tema Repetitivo 1.078, 2ª Seção, j. 30/11/2021.
- TJPR, 6ª Câmara Cível, AI nº 0079229-17.2025.8.16.0000, Rel. Des. Cláudio Smirne Diniz, fev/2026 (consulta).
- TJPR, 7ª Câmara Cível, Apelação Cível nº 0035027-83.2024.8.16.0001, Rel. Des. Dartagnan Serpa Sá, set/2025.
- TJPR, 5ª Turma Recursal, RI nº 0081008-33.2023.8.16.0014, Rel. Juíza Camila Henning Salmoria, dez/2024.
- SENATRAN, consultar restrições e indicadores de veículos.
Perguntas frequentes
- O que é a vigência do gravame?
- É a data de vigência registrada no gravame e mostrada na consulta, ao lado da data de inclusão. Ela não retira o gravame: quem baixa é o banco, ao informar a quitação, e o Detran exclui a anotação (Res. CONTRAN 807/2020, arts. 2º, XI, e 18). O significado exato do campo ainda não foi confirmado pela fonte de dados.
- Gravame vencido precisa dar baixa?
- Sim. Um gravame com a vigência vencida continua ativo até a baixa, e quem pede a baixa é o banco: o Detran exclui a anotação a partir de registro específico enviado pelo credor (Res. CONTRAN 807/2020, art. 2º, XI), e não pela passagem da data.
- O gravame sai sozinho quando a vigência vence?
- Não. Numa consulta real feita pelo escritório em setembro de 2026, o gravame aparecia ativo com a vigência vencida havia sete meses. A Resolução CONTRAN 807/2020 liga a baixa a registro específico enviado pelo credor, não a uma data.
- O gravame venceu e continua no documento. O que eu faço?
- Primeiro, descubra se o contrato foi quitado. Se foi e já passaram 10 dias da quitação, o atraso é do banco: ele não comunicou a quitação ao Detran. Cobre por escrito, com a prova do pagamento, e peça o protocolo do envio; se o banco disser que enviou, o protocolo mostra onde travou. Cobrar não reinicia o prazo, que corre da quitação. Se ainda há parcelas, o gravame é legítimo e a data não muda isso.
- Quitei e a vigência já passou. Por que o gravame continua ativo?
- Porque a data não baixa o gravame; quem baixa é o banco. Passados 10 dias da quitação, em regra o banco não comunicou a quitação ao Detran, ou comunicou com erro: o atraso é dele, e a responsabilidade pelas informações enviadas é exclusiva da instituição credora (Res. CONTRAN 807/2020, art. 20, § 1º). Cobre por escrito e peça o protocolo do envio; se o banco disser que enviou, o protocolo mostra onde travou.
- Ainda estou pagando e a vigência do gravame venceu. O que isso significa?
- Pode indicar que o contrato mudou depois do registro: parcelas atrasadas, renegociação ou prazo estendido. Confirme com o banco. Enquanto houver dívida, o gravame continua valendo como garantia, mesmo com a data vencida.
- Gravame expirado é a mesma coisa que vigência vencida?
- Não. No uso de despachantes, gravame expirado costuma indicar o apontamento cujo registro não se completou em 30 dias, situação prevista na Res. CONTRAN 807/2020, arts. 5º e 6º. Vigência vencida é uma data passada num gravame que já foi registrado.
- Posso comprar um carro com gravame de vigência vencida?
- Pode, mas trate como carro com gravame ativo. A data vencida não prova que o financiamento foi pago. O seguro é quitar direto com o banco credor e só concluir o negócio depois da baixa.
- Quem dá baixa no gravame vencido: o Detran ou o banco?
- O banco. A instituição credora informa a quitação e o Detran exclui a anotação a partir desse registro (Res. CONTRAN 807/2020, arts. 2º, XI, e 18): o banco baixa, o Detran executa. A data vencida, sozinha, não é fundamento para a baixa. Se o banco faliu ou resiste à baixa, pode ser necessária decisão judicial.
- A consulta de gravame pela placa mostra a data de vigência?
- Sim. O relatório mostra a situação do gravame, a instituição credora com CNPJ, o número do contrato, a data de inclusão, a data de vigência registrada e a UF. Ele não mostra saldo devedor nem parcelas, por isso não prova quitação.
Sobre o autor
Gabriel Valério
Advogado inscrito na OAB/PR sob o nº 111.516, em Curitiba/PR. Atua com baixa de gravame, busca e apreensão e restrições judiciais sobre veículos.