Gravame
Como saber se o gravame foi baixado depois de quitar
Publicado em: 22 de setembro de 2026Tempo de leitura: 23 minutos
Texto de: Gabriel Valério — Advogado · OAB/PR 111.516
Quitei o carro e não sei se o banco já tirou o gravame. A consulta de gravame pela placa mostra se ainda existe gravame ativo e de qual banco, em PDF com data e hora, que serve de prova para cobrar.
Para saber se o gravame foi baixado, você precisa olhar o lugar certo: o cadastro do veículo, e não o documento que está no porta-luvas ou no aplicativo. É no cadastro que a baixa aparece primeiro. O documento só muda quando o Detran emite outro.
As dúvidas chegam sempre juntas: quitei faz quantos dias? O banco já mandou? Onde eu vejo isso? E se não saiu, faço o quê? Vou responder na ordem. No fim, conto o que funcionou nos casos do escritório quando o banco não se mexeu, e o que os tribunais decidiram. Os casos são do Paraná, de Santa Catarina e de São Paulo, mas a regra é nacional e vale para veículo de qualquer estado.
Quanto tempo o banco tem para dar baixa no gravame?
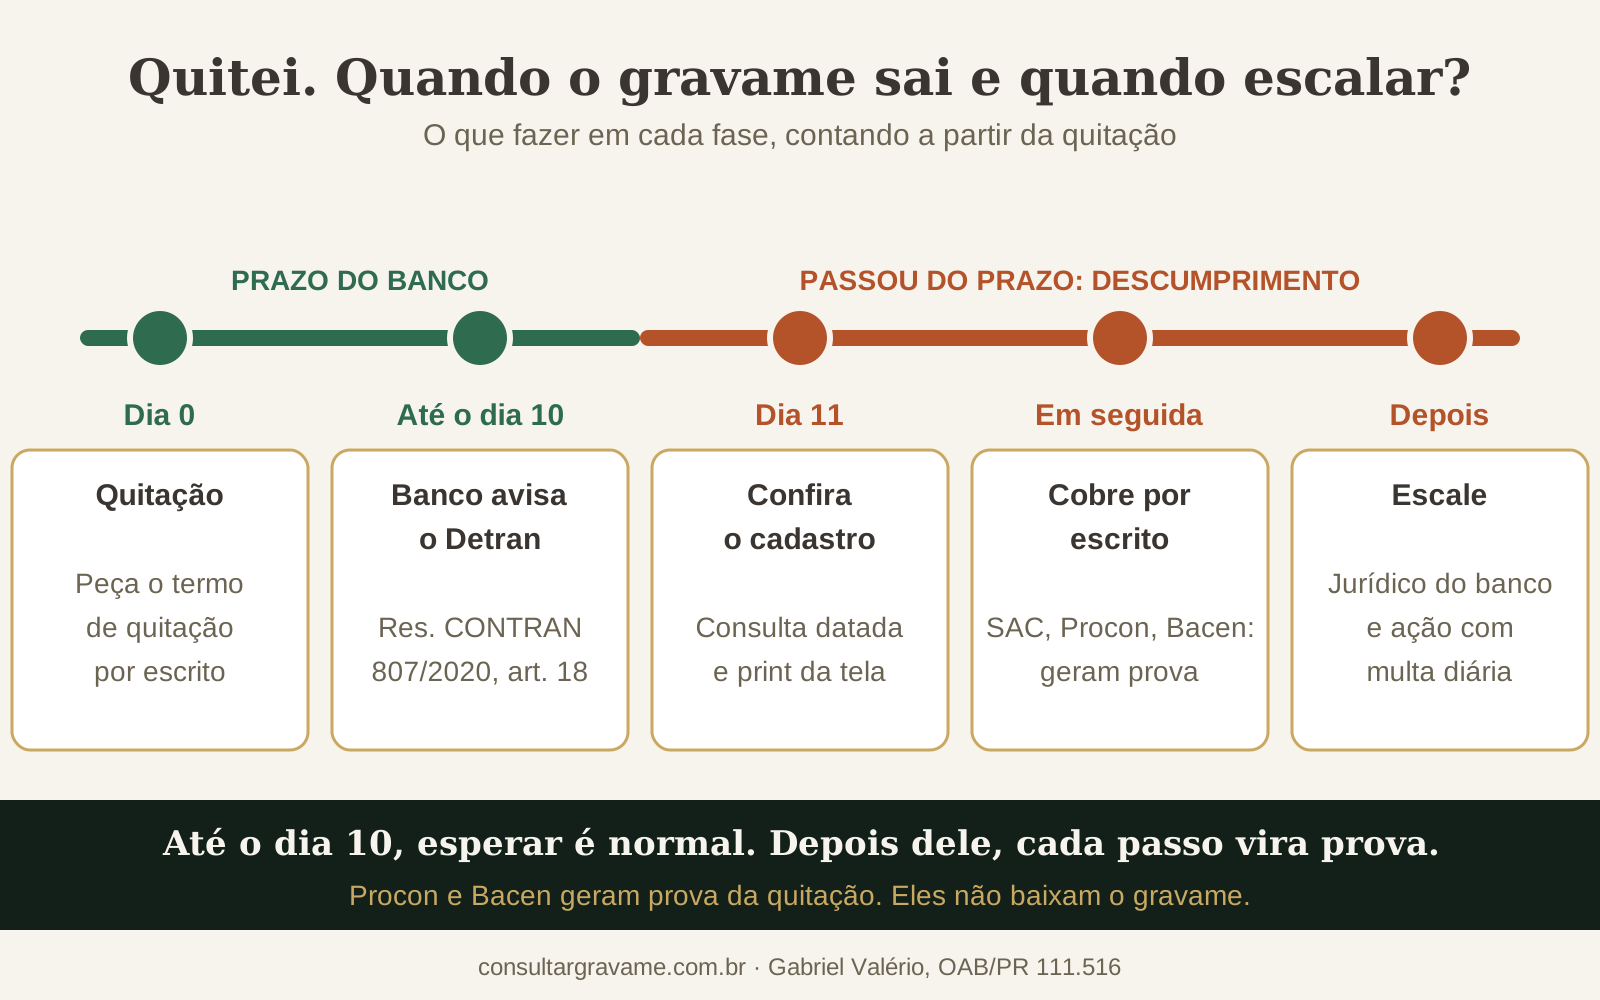
Dez dias. A Resolução CONTRAN 807/2020, art. 18 manda a instituição credora encaminhar ao Detran, "no prazo de até 10 (dez) dias, a informação relativa à quitação das obrigações". A Res. CONTRAN 1.016/2024 mexeu em vários artigos da 807, mas não nesse.
Conte a partir da quitação. Foi assim que a 6ª Câmara Cível do TJPR resumiu a regra num acórdão de 2026: a baixa deve ser feita "no prazo de 10 dias após a quitação do contrato".
Três coisas que muita gente não sabe:
- Quem baixa é o banco. Quitado o contrato, ele comunica a quitação e o Detran exclui a anotação (Res. 807, arts. 2º, XI, e 18). Na base da B3, que só as instituições operam, "ao término do contrato, a instituição credora registra a baixa da restrição financeira" (B3, Sistema Nacional de Gravames).
- O prazo não é novo. A Res. 689/2017, revogada pela 807, já previa os mesmos 10 dias.
- Erro no registro é problema do banco. A responsabilidade pelas informações enviadas "é exclusiva da instituição credora" (Res. 807, art. 20, § 1º).
Nos primeiros 10 dias, esperar é normal. Depois disso, com o gravame ainda ativo, em regra, é o banco que não comunicou a quitação: o atraso é dele. Cobre por escrito e peça o protocolo do envio; se o banco disser que enviou, o protocolo mostra onde travou. Cobrar o banco não reinicia o prazo. O guia principal explica quando o gravame sai depois de quitar o financiamento; aqui o foco é conferir se saiu.
Como saber se o gravame foi baixado?
Confira o cadastro por um destes caminhos e leia a resposta com calma. Cada caminho tem um custo e um limite.
| Onde conferir | O que pede | O que você vê | Limite |
|---|---|---|---|
| Termo de quitação e app do banco | Nada além do seu acesso | Contrato encerrado, saldo zero | Não diz nada sobre o Detran |
| Serviço federal da SENATRAN | Sua conta gov.br, placa, Renavam e CPF ou CNPJ do proprietário | Restrições administrativas, judiciais e financeiras | Detalhes exibidos (como o nome do credor) devem ser conferidos no próprio serviço; não é demonstrativo do financiamento. No app CNH do Brasil, só os veículos da sua conta |
| Detran do seu estado (em SP, a pesquisa de gravame é gratuita) | Varia: login, Renavam ou chassi | Varia por estado | Não há padrão nacional |
| Consulta de gravame pela placa | Só a placa | Gravame ativo com banco, contrato e datas, ou "nada consta", com data e hora | Não mostra a data da baixa nem o histórico |
Se o grátis resolve o seu caso, use o grátis. O guia de consulta de gravame grátis mostra os caminhos sem custo. A consulta paga faz sentido quando você não tem o Renavam e o documento do proprietário, quando precisa do nome do banco e do número do contrato, ou quando quer uma prova datada para cobrar.
O que cada resposta significa
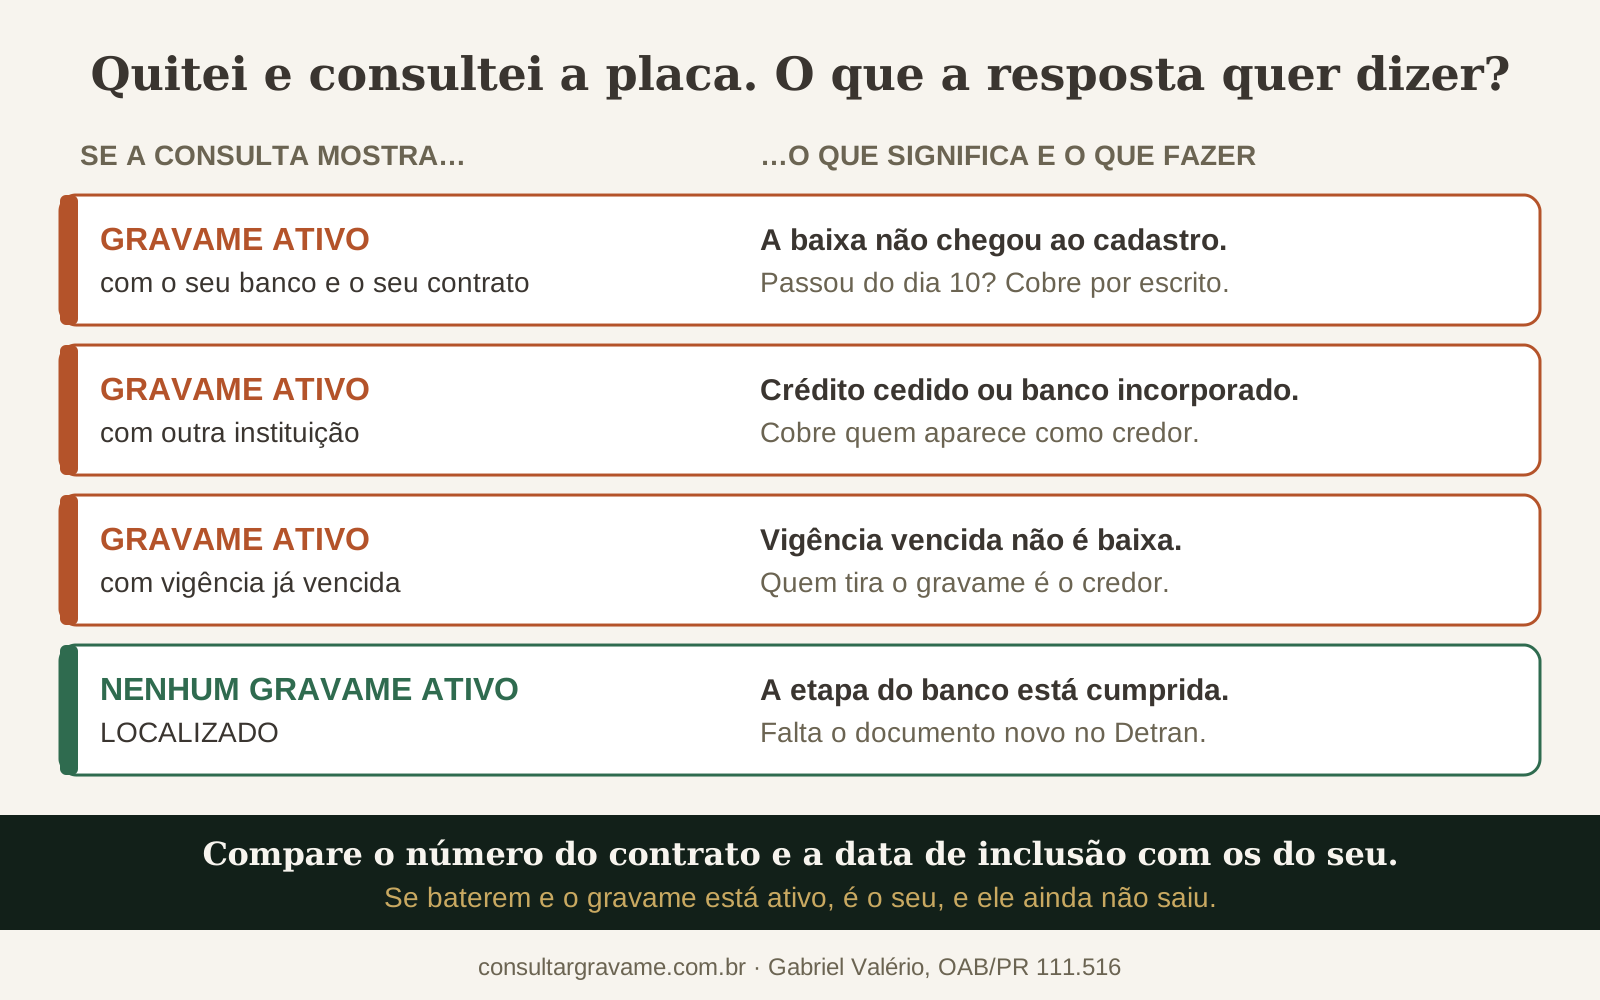
- Gravame ativo, com o seu banco e o seu contrato. Compare o número do contrato e a data de inclusão com os do seu. Se baterem, é o seu gravame, e ele não saiu. Passou do dia 10? Em regra, o atraso é do banco: cobre por escrito e peça o protocolo do envio.
- Gravame ativo, com outra instituição. Carteiras são cedidas e bancos se incorporam. A base da B3 prevê a transferência do gravame em caso de cessão de direitos. Cobre quem aparece como credor hoje.
- Gravame ativo, com a vigência vencida. Não é baixa. Explico na próxima seção.
- Nada consta. É a resposta que você queria: não havia gravame ativo para a placa, e a baixa foi processada. A ressalva é uma só: o resultado vale para a data e hora da consulta. Guarde também o termo de quitação. Se o documento ainda mostra alienação, o que falta é o documento atualizado.
Em que pese o gravame baixado, isoladamente, não provar a quitação, na prática ele é a segurança jurídica de que o comprador precisa para adquirir o veículo sem medo de busca e apreensão por aquele contrato de financiamento: a alienação fiduciária só vale contra terceiros se estiver anotada no registro do veículo (Código Civil, art. 1.361, § 1º; STJ, Súmula 92). Sem a anotação, o banco não pode opor a garantia a quem comprou de boa-fé. Para quem quitou, o termo de quitação continua sendo o documento da quitação, mas o gravame baixado é boa prova prática, e eu já a usei com sucesso.
Se a tela do Detran falar em "intenção de gravame", o assunto é outro: veja o guia de intenção de gravame. E o significado de cada status está em status do gravame.
Exemplo de resultado · placa ABC1D23
Amostra · dados fictícios
- Situação
- Nenhum gravame ativo localizado para esta placa na data e hora da consulta
- Proprietário registradoCompleta
- JOÃO PEREIRA EXEMPLO · CPF 111.444.777-00
Consulta em 21/09/2026 às 10:42 · SHA-256 9f2c…e41a · os campos marcados “Completa” não saem na Básica.
O que isso significa para quem quitou
Para quem quitou, esta é a resposta que interessa: na data e hora da consulta, não havia gravame ativo para a placa. A baixa foi processada. O resultado não mostra a data da baixa, então guarde também o termo de quitação. Se o documento ainda mostra alienação, o próximo passo é pedir o documento novo ao Detran. Guarde o PDF: ele prova a data em que você conferiu.
Confira se o gravame saiu
Gravame ativo ou nada consta, com banco, contrato e datas, em PDF com data, hora e hash. Sem cadastro, pago por Pix.
O PDF sai com hash SHA-256, que qualquer pessoa confere na página /verificar. Serve para mandar ao banco, ao comprador, ao despachante, ao Procon ou juntar num processo. Quer ver antes? Há um relatório de amostra.
A vigência do gravame venceu. Ele foi baixado?
Não. Essa é a confusão mais perigosa depois da quitação, porque parece uma boa notícia.
A data de vigência é a que foi registrada no gravame. Ela não tira nada sozinha. Quem baixa é o banco, ao comunicar a quitação; o Detran exclui a anotação (Res. 807, arts. 2º, XI, e 18).
Vi isso numa consulta real feita pelo escritório em setembro de 2026: gravame ativo, com a data de vigência vencida havia sete meses. Quem olhasse só a data acharia que estava tudo resolvido. Não estava.
O guia de vigência do gravame explica o que essa data é e o que ela não é.
O gravame foi baixado, mas o documento ainda mostra alienação. E agora?
Agora você precisa de um documento novo. A anotação da alienação fica no campo de observações do documento, e ela entra ali "após o registro do contrato" (Res. 807, art. 17). O CRLV-e que você tem é um retrato do dia em que foi emitido. A baixa muda o cadastro, não o papel.
É daí que nasce a briga clássica. O banco responde: "a baixa foi feita dentro do prazo". O cliente manda o CRLV-e do ano, ainda com alienação. Os dois podem estar certos sobre etapas diferentes. Só a consulta ao cadastro separa uma coisa da outra.
Em alguns estados, obter o documento atualizado é um serviço que o dono pede e paga. O procedimento e o custo variam por estado. Dois exemplos oficiais, com valores conferidos em 22/09/2026 (não são custo nacional):
| Estado | Serviço | Valor informado (conferido em 22/09/2026) |
|---|---|---|
| MG | Retirada de restrição financeira | R$ 5,79 de taxa + R$ 133,17 de vistoria |
| RS | Liberação de restrição financeira, com emissão do CRLV-e | R$ 328,51; se houver também transferência, pode haver despesas adicionais |
O próprio Detran de Minas resume quem faz o quê: "Ao finalizar o pagamento de veículo financiado, a Instituição Financeira é responsável por informar ao DETRAN/MG". No Paraná, a regra é a mesma; os detalhes locais estão na página de consulta de gravame no Detran-PR.
O gravame saiu, mas o carro continua travado. Pode ser RENAJUD?
Pode ser, entre outras causas. Gravame é a trava do banco. RENAJUD é uma restrição judicial, lançada por um juiz num processo. Uma não sai com a outra.
Num caso do escritório, a cliente quitou por acordo com o BV em outubro de 2025. O banco baixou o gravame no dia seguinte. Mas o processo de busca e apreensão continuou ativo, e uma restrição RENAJUD de circulação foi lançada nele 95 dias depois da quitação. A liminar daquele processo dizia que a restrição sairia "a requerimento da parte autora". Bastava uma petição do banco.
Em outro caso, o extrato do Detran-PR mostrava na mesma tela a financeira com "RESTRIÇÃO BAIXADA (QUITADA)" e o aviso "Veículo com Bloqueio Judicial". O cliente achava que o gravame não tinha saído. O gravame tinha saído. A trava era o RENAJUD.
A consulta de gravame não é certidão de ausência de toda restrição: débitos, restrições administrativas e judiciais são outras checagens. Se ela deu "nada consta" e o carro segue travado, uma das conferências é a restrição judicial, na consulta RENAJUD pela placa, que mostra o processo e a vara de origem.
Quitei o carro e o gravame não saiu. O que eu faço depois dos 10 dias?
Documente primeiro, cobre depois e escale por etapas. Telefonar sem guardar protocolo ou outro registro dificulta demonstrar o pedido e a demora. Prefira um canal que permita salvar a solicitação, a data e a resposta.
- Prova 1, no dia 11. Consulta datada da placa e print da tela do Detran. Junte o termo de quitação e o comprovante do último pagamento.
- Cobrança por escrito. Protocolo no banco pedindo a baixa e o protocolo do envio da quitação ao Detran, com a data. Se o banco disser que enviou, o protocolo mostra onde travou. A cobrança não reinicia o prazo, que conta da quitação.
- Certidão do Detran. É o caminho formal. A Res. 807 assegura ao credor e ao devedor certidão sobre o contrato registrado, "no prazo máximo de 10 (dez) dias" (art. 19). Mas custa e demora. No Paraná, a certidão de registro de contrato de alienação fiduciária custa R$ 42,93 (taxa de certidões de veículos, conferida em 23/09/2026 na tabela do Detran-PR); as certidões pedidas pela internet ficam disponíveis no dia útil seguinte à compensação do pagamento. Em outros estados, taxa e prazo mudam, e o terceiro que não é credor nem devedor pode ter o pedido recusado. Por isso, a consulta pela placa resolve antes.
- Procon e Banco Central. Não baixam o gravame, mas podem provocar uma solução e produzem documentos úteis, como protocolos e respostas por escrito.
- Notificação ao jurídico do banco e, se preciso, ação com pedido de liminar e multa diária. Em situações extraordinárias — banco ou administradora de consórcio que foi à falência, ou que resiste à baixa por outro motivo —, a decisão judicial é o caminho para liberar o gravame.
Sobre o passo 4, preciso ser honesto. No caso do C6, em 2026, foram duas reclamações no Procon-SP e uma no Banco Central. O banco respondeu a todas por escrito. Numa delas, escreveu que o contrato "foi integralmente liquidado, não havendo pendências financeiras". E não deu baixa. Sete semanas depois do pagamento, a anotação continuava lá. Esse caso ainda está em andamento. A lição é o limite: os canais produziram documentos úteis, mas não a baixa. Um detalhe prático: no Banco Central, o banco responde para o e-mail que consta no cadastro do cliente.
Sobre o passo 5, o que vi dar resultado, num caso, foi notificar quem tem alçada. No caso do BV, a busca e apreensão ficou ativa por cerca de sete meses depois da quitação, e a própria cliente peticionou sem resposta por 52 dias. Em 28/05/2026, o escritório notificou a vice-presidência jurídica do banco. No mesmo dia, o banco pediu a extinção do processo "em caráter de URGÊNCIA". Não prometo que é sempre assim: outros ofícios de 2026 ainda não têm resultado.
Passou dos 10 dias e o banco não baixa?
O passo a passo para obrigar o banco a baixar o gravame, com notificação, liminar e multa diária, está no guia completo de baixa de gravame.
Ver o passo a passo da baixa →O banco não deu baixa no gravame: o que os tribunais decidiram?
O TJPR tem mantido ordens de baixa com multa diária, e já disse que a baixa é um ato simples. Dois acórdãos de 2026 mostram isso com clareza. Os números podem ser conferidos na consulta pública de jurisprudência do TJPR.
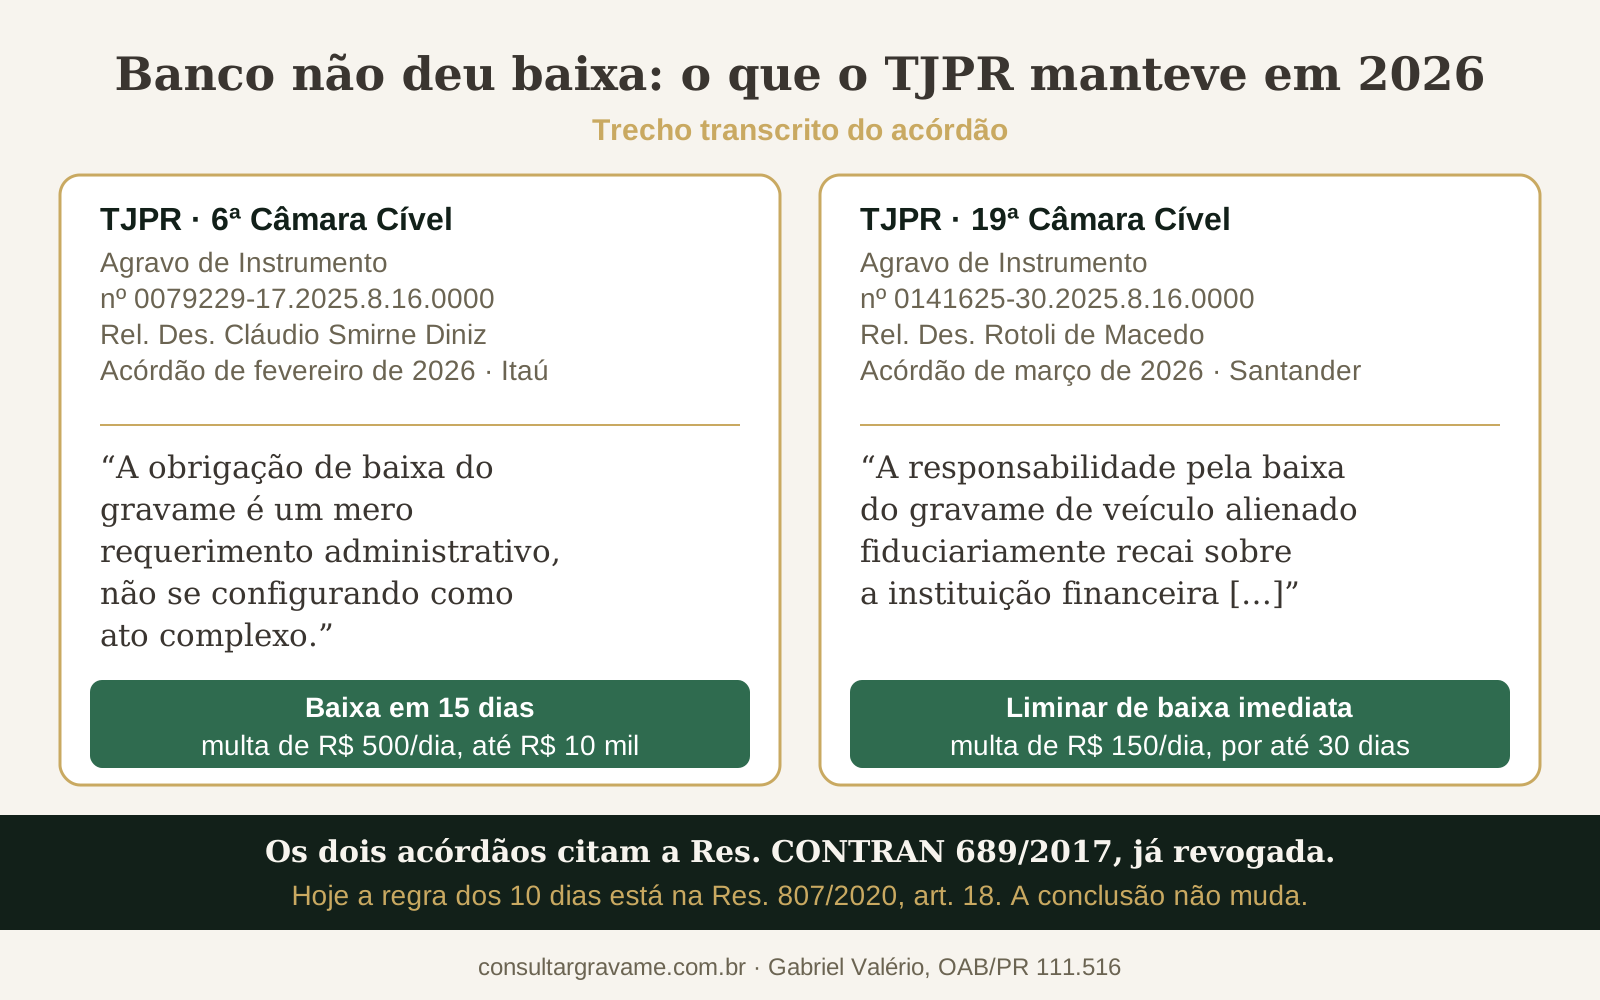
No primeiro caso, o Itaú foi vencido na 6ª Câmara Cível do TJPR (Agravo de Instrumento nº 0079229-17.2025.8.16.0000, rel. Des. Cláudio Smirne Diniz, acórdão de fevereiro de 2026). A busca e apreensão tinha terminado em acordo na 18ª Vara Cível de Curitiba. O tribunal manteve a baixa em 15 dias, sob multa de R$ 500 por dia, limitada a R$ 10 mil, e escreveu que o prazo "não é exíguo ou desproporcional". Mais importante: disse que a baixa "é um mero requerimento administrativo". A desculpa do "procedimento complexo" caiu ali.
No segundo, o Santander foi vencido na 19ª Câmara Cível do TJPR (Agravo de Instrumento nº 0141625-30.2025.8.16.0000, rel. Des. Rotoli de Macedo, acórdão de março de 2026), num processo de uma empresa da Lapa. A Vara Cível da Lapa tinha dado liminar de "imediata baixa do gravame", com multa de R$ 150 por dia, limitada a 30 dias. O banco tentou empurrar a responsabilidade e perdeu: ela "recai sobre a instituição financeira".
O que isso significa para você: a baixa pode vir em liminar, antes da sentença. Um detalhe de rigor que ninguém conta: os dois acórdãos citaram a Res. 689/2017, que já estava revogada. A conclusão continua certa pela norma atual, a Res. 807/2020, art. 18.
O panorama nacional está no guia principal, em o que a Justiça tem decidido quando o banco não dá baixa.
Atraso na baixa do gravame dá dano moral?
Não automaticamente. No Tema 1.078 (REsp 1.881.453/RS e REsp 1.881.456/RS, 2ª Seção, julgado em 30/11/2021), o STJ fixou que o atraso na baixa "não caracteriza, por si só, dano moral in re ipsa". Quem promete indenização automática está vendendo a tese que perde.
Veja dois casos do TJPR com o mesmo fato e resultados opostos:
| Perdeu | Ganhou | |
|---|---|---|
| Banco | Banco PAN | Bradesco Financiamentos |
| Órgão | 5ª Turma Recursal (6º Juizado Especial Cível de Londrina) | 7ª Câmara Cível (Foro Central de Curitiba) |
| Julgado | Recurso Inominado nº 0081008-33.2023.8.16.0014, dez. 2024 | Apelação Cível nº 0035027-83.2024.8.16.0001, set. 2025 |
| Resultado | Dano moral negado (a baixa tinha sido determinada em 1º grau) | R$ 10 mil de dano moral mantidos |
| Por quê | O autor disse que perdeu a venda, mas "não trouxe prova nesse sentido" | O autor demonstrou transtornos que "ultrapassaram o mero aborrecimento" |
A diferença foi a prova. A jurisprudência exige prova específica de dano concreto. A prova de venda frustrada e de constrangimento perante terceiros é uma forma comum de suprir essa exigência e ajudar no convencimento do juízo. No que vejo nos processos, o que entra nessa prova é:
- as conversas de WhatsApp com o comprador que desistiu por causa do gravame;
- a proposta ou o recibo do sinal devolvido;
- a recusa de outro banco em financiar para o comprador;
- as respostas do banco ao Procon ou ao Banco Central admitindo a quitação, sem baixa;
- o tempo: duas consultas datadas, com meses de distância, mostram quanto o gravame ficou ativo depois de cobrado.
A venda frustrada e o sinal devolvido também documentam o dano material.
No Distrito Federal, o TJDFT reconheceu dano moral quando a baixa demorou cerca de três anos depois da quitação (Acórdão 2109855, abril de 2026), e negou em outros casos sem circunstâncias adicionais (TJDFT, página sobre o Tema 1.078).
E perder também acontece com bom direito. No caso do BV, o juízo de 1º grau em Lages/SC reconheceu que o banco "agiu com desídia", mas negou o dano moral, sem abrir prova oral. Pesaram o carro já vendido e uma defesa anterior que chamou o pagamento de "parcial". A apelação está pendente. A narrativa precisa ser coerente desde o primeiro ato.
O que não funciona
- Ligar todo dia sem guardar protocolo. Sem registro, fica difícil demonstrar o pedido e a demora.
- Confiar na data de vigência. Vencida não quer dizer baixada.
- Esperar o documento mudar sozinho. O CRLV-e só muda quando o Detran emite outro.
- Aceitar o "já baixamos" sem conferir. Confira o cadastro e guarde a prova datada. Se o gravame segue ativo, peça o protocolo do envio.
- Contar só com o Procon. Ele pode provocar uma solução e gerar documentos úteis, mas quem baixa é o banco.
- Mirar só o Detran. Num caso do escritório, três ofícios judiciais ao Detran-PR, em três anos, ficaram sem resposta. Quem baixa é o banco; o Detran executa a partir da comunicação dele. Por isso, a cobrança começa pelo banco.
- Confundir gravame com RENAJUD. Se o gravame saiu e o carro não anda, a trava é outra.
Como verificamos
As normas foram conferidas no texto oficial em gov.br (Res. CONTRAN 807/2020 e 1.016/2024). O Tema 1.078 foi conferido na notícia oficial do STJ, e os acórdãos do TJDFT na página do próprio tribunal. Os quatro acórdãos do TJPR foram lidos na íntegra, e os trechos entre aspas são literais. Os casos do escritório foram anonimizados: citamos banco, órgão e cidade, nunca o cliente. Os serviços do Detran e da SENATRAN foram conferidos nas cartas de serviço oficiais; o que cada tela mostra muda por estado e está marcado para conferência. Fontes abertas e conferidas em setembro de 2026.
Fundamentação legal
- Res. CONTRAN 807/2020: art. 2º, XI (baixa do gravame), art. 17 (anotação no documento), art. 18 (prazo de 10 dias e, no parágrafo único, baixa independentemente da quitação), art. 19 (certidões ao credor e ao devedor) e art. 20 (responsabilidade pelas informações enviadas).
- Res. CONTRAN 1.016/2024: alterou a 807 sem mexer no art. 18.
- Código Civil, art. 1.361, § 1º e STJ, Súmula 92: alienação fiduciária não anotada no registro não vale contra o terceiro de boa-fé.
- STJ, Tema 1.078: REsp 1.881.453/RS e REsp 1.881.456/RS.
- TJPR: Agravo de Instrumento nº 0079229-17.2025.8.16.0000 (6ª Câmara Cível); Agravo de Instrumento nº 0141625-30.2025.8.16.0000 (19ª Câmara Cível); Apelação Cível nº 0035027-83.2024.8.16.0001 (7ª Câmara Cível); Recurso Inominado nº 0081008-33.2023.8.16.0014 (5ª Turma Recursal).
- TJDFT, Acórdão 2109855 e página do Tema 1.078.
- B3, Sistema Nacional de Gravames.
- Serviços oficiais: SENATRAN, Detran-SP, Detran-MG, DetranRS e Detran-PR, certidões de veículo.
Perguntas frequentes
- Como saber se o gravame foi baixado?
- Confira o cadastro do veículo, não o documento antigo. Você pode usar o serviço federal da SENATRAN (com a sua conta gov.br, informando placa, Renavam e CPF ou CNPJ do proprietário), o Detran do seu estado ou uma consulta de gravame pela placa. Se aparecer gravame ativo com o seu banco e o seu contrato, a baixa ainda não aconteceu; passados 10 dias da quitação, em regra, o atraso é do banco.
- Quanto tempo o banco tem para dar baixa no gravame depois da quitação?
- O banco tem até 10 dias, contados da quitação, para informar a quitação ao Detran, pela Resolução CONTRAN 807/2020, art. 18. Quem baixa é o banco; o Detran exclui a anotação a partir do que ele comunica. Passado o prazo com o gravame ativo, em regra, o atraso é do banco: cobre por escrito e peça o protocolo do envio. Cobrar não reinicia o prazo. O documento novo é outra etapa, pedida ao Detran.
- Quitei o carro e o gravame não saiu. O que eu faço?
- Espere os 10 dias do banco. Passado o prazo, em regra, o atraso é dele. Faça uma consulta datada da placa e cobre o banco por escrito, pedindo o protocolo do envio da quitação ao Detran; se ele disser que enviou, o protocolo mostra onde travou. Se o banco não resolver, notifique o jurídico dele e, se preciso, peça na Justiça a baixa com multa diária.
- A vigência do gravame venceu. Isso quer dizer que ele foi baixado?
- Não. A data de vigência é a que foi registrada no gravame. Quem baixa é o banco, ao comunicar a quitação; o Detran exclui a anotação. Numa consulta real feita pelo escritório em setembro de 2026, o gravame aparecia ativo com a vigência vencida havia sete meses.
- O gravame foi baixado, mas o documento ainda mostra alienação. Por quê?
- Porque o documento é um retrato do dia em que foi emitido. A baixa muda o cadastro; o documento já emitido não se reescreve sozinho. Confira no Detran do seu estado como obter o documento atualizado: em MG e no RS, por exemplo, é um serviço que o dono pede e paga. O procedimento varia por estado.
- O banco diz que já deu baixa, mas o Detran ainda mostra o gravame. Em quem acreditar?
- No cadastro. Faça uma consulta datada e compare o número do contrato e a data de inclusão com os do seu contrato. Se baterem e o gravame está ativo, a baixa não chegou ao cadastro. Peça ao banco, por escrito, o protocolo e a data do envio: se ele enviou, o protocolo mostra onde travou; se não mostra envio, o atraso é dele.
- Procon ou Banco Central conseguem baixar o gravame?
- Não. Quem baixa é o banco. Procon e Banco Central podem provocar uma solução e produzem documentos úteis, como protocolos e respostas por escrito. Num caso que acompanhei, o banco reconheceu a quitação nesses canais e, mesmo assim, a anotação continuou. Se a via administrativa não resolver, o juiz pode ordenar a baixa sob multa diária.
- Atraso na baixa do gravame dá dano moral?
- Não automaticamente. A jurisprudência exige prova específica de dano concreto (STJ, Tema 1.078: o atraso na baixa, sozinho, não gera dano moral presumido). A prova de venda frustrada e de constrangimento perante terceiros é uma forma comum de suprir essa exigência e ajudar no convencimento do juízo.
- Gravame baixado prova que o carro foi quitado?
- Isoladamente, não: o documento da quitação é o termo de quitação. Mas, na prática, o gravame baixado é a segurança jurídica de que o comprador precisa para adquirir o veículo sem medo de busca e apreensão por aquele contrato de financiamento: a alienação fiduciária só vale contra terceiros se estiver anotada no registro do veículo (Código Civil, art. 1.361, § 1º; STJ, Súmula 92). Para quem quitou, é boa prova prática, e eu já a usei com sucesso.
- O gravame saiu, mas o carro continua bloqueado. O que pode ser?
- Entre outras causas, pode ser uma restrição judicial RENAJUD, que é outra trava e não sai com a baixa do gravame. Num caso do escritório, o banco baixou o gravame no dia seguinte à quitação e, 95 dias depois, uma restrição RENAJUD foi lançada no processo de busca e apreensão que continuava ativo.
- A consulta pela placa mostra a data em que o gravame foi baixado?
- Não. A consulta mostra se há gravame ativo na data e hora em que foi feita, com banco, contrato e datas de inclusão e vigência. Ela não traz a data da baixa nem o histórico de gravames anteriores.
Sobre o autor
Gabriel Valério
Advogado inscrito na OAB/PR sob o nº 111.516, em Curitiba/PR. Atua com baixa de gravame, busca e apreensão e restrições judiciais sobre veículos.