Gravame
Carro com gravame pode ser apreendido? Quando e como
Publicado em: 20 de outubro de 2026Tempo de leitura: 20 minutos
Texto de: Gabriel Valério — Advogado · OAB/PR 111.516
Atrasei parcelas e tenho medo de perder o carro. O banco pode vir buscar? Pode, mas não de uma hora para outra. E antes de negociar, confirme com quem: a consulta de gravame pela placa mostra qual banco é o credor registrado hoje, o número do contrato e desde quando, sem cadastro.
Carro com gravame pode ser apreendido, sim. Mas não por causa do gravame. O gravame é só o registro de que o carro garante um financiamento. O que autoriza o banco a retomar é o atraso, provado por notificação, seguido de uma ordem judicial ou do procedimento extrajudicial pelo Detran ou cartório. Cada etapa tem prazo, e é nesses prazos que o carro se salva ou se perde.
Atuo em busca e apreensão e gravame no Paraná e em outros estados. Aqui vai o caminho inteiro, com a lei, o STJ e casos reais do escritório, sem nome de cliente. A regra é nacional.
Carro com gravame pode ser apreendido?
Pode, se houver atraso. Quem paga em dia não corre risco de apreensão por ter gravame. O gravame é a "anotação efetuada pelo órgão ou entidade executivo de trânsito" quando o contrato é registrado (Res. CONTRAN 807/2020, art. 2º, X). É um aviso público, não uma ordem.
O direito de retomar vem do contrato de alienação fiduciária. Nele, você transfere ao banco, "com escopo de garantia", a propriedade resolúvel do carro (Código Civil, art. 1.361). Enquanto paga, usa o carro normalmente, como depositário (art. 1.363). Se você confunde os dois termos, o guia sobre gravame e alienação fiduciária separa cada um.
A pergunta certa não é "tem gravame?". É: tem atraso, notificação e processo? Sem isso, não há apreensão pelo financiamento.
O tema não é raro. A inadimplência acima de 90 dias no financiamento de veículos de pessoas físicas chegou a 6,63% em julho de 2026, contra 5,52% em outubro de 2025 (Banco Central, série 21121).
Carro com outra pessoa também pode ser alcançado: a ação cabe "contra o devedor ou terceiro" (DL 911, art. 3º). Quem comprou nessa situação deve ler comprei um carro com gravame.
Atrasei parcelas: com quantas o banco pode tomar o carro?
Com uma. A lei não fixa número mínimo: a mora "decorrerá do simples vencimento do prazo para pagamento" (Decreto-Lei 911/1969, art. 2º, § 2º). A ideia de que o banco precisa esperar três parcelas é mito.
O que a lei exige é prova do atraso. A Súmula 72 do STJ é direta: "A comprovação da mora é imprescindível à busca e apreensão do bem alienado fiduciariamente" (STJ, Súmula 72).
Essa prova é fácil para o banco:
- Carta registrada com AR, sem exigir "que a assinatura constante do referido aviso seja a do próprio destinatário" (art. 2º, § 2º).
- Basta o envio ao endereço do contrato, "dispensando-se a prova do recebimento" (STJ, Tema 1.132, 2ª Seção, 2023).
- Não precisa dizer o valor: a notificação "dispensa a indicação do valor do débito" (STJ, Súmula 245).
- A dívida inteira vence: com a mora, o banco pode considerar vencidas todas as obrigações do contrato (art. 2º, § 3º).
O tempo até a liminar varia. Num caso de 2026 contra o Bradesco Financiamentos, em Londrina, a cédula foi emitida em janeiro, o atraso começou na 3ª parcela e a liminar saiu em agosto. Não conte com esse intervalo: a lei não obriga o banco a esperar.
Mude de endereço e avise o banco por escrito. A carta enviada ao endereço antigo do contrato vale, mesmo que você nunca a leia.
Como funciona a busca e apreensão judicial, passo a passo?
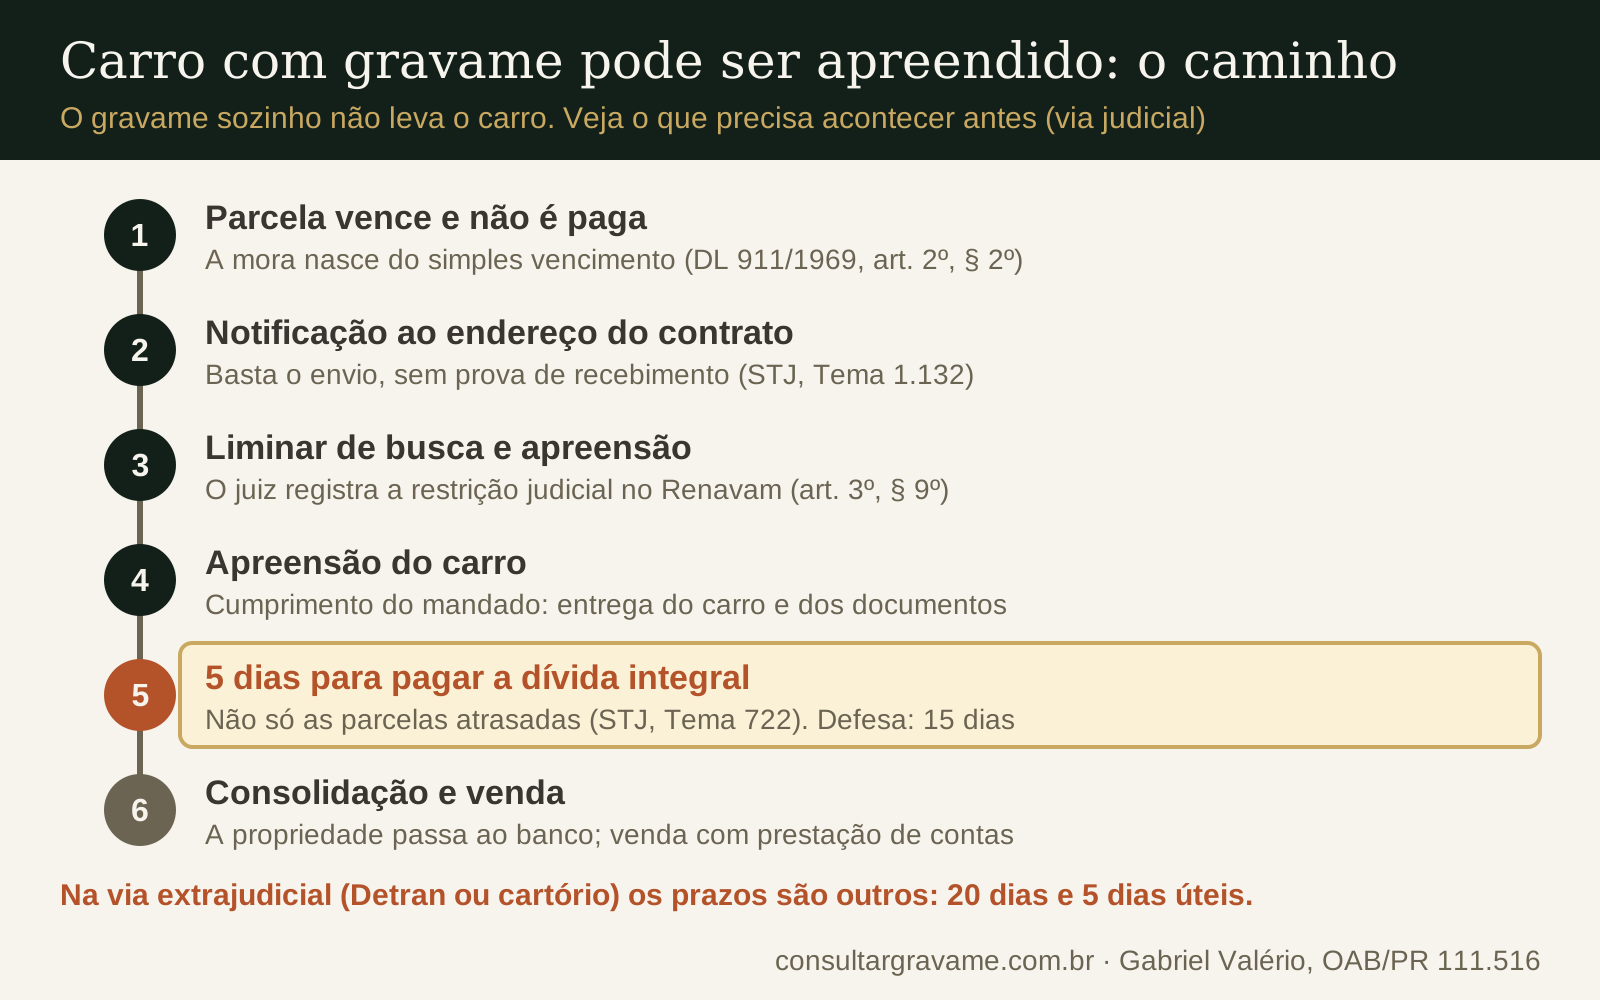
Comprovada a mora, o banco pede ao juiz a busca e apreensão, "a qual será concedida liminarmente" (DL 911, art. 3º). A partir daí, os prazos são curtos:
- Liminar e restrição no cadastro. Ao decretar a medida, o juiz "inserirá diretamente a restrição judicial na base de dados do Renavam" e a retira depois da apreensão (art. 3º, § 9º).
- Apreensão. No cumprimento do mandado, o devedor "deverá entregar o bem e seus respectivos documentos" (§ 14).
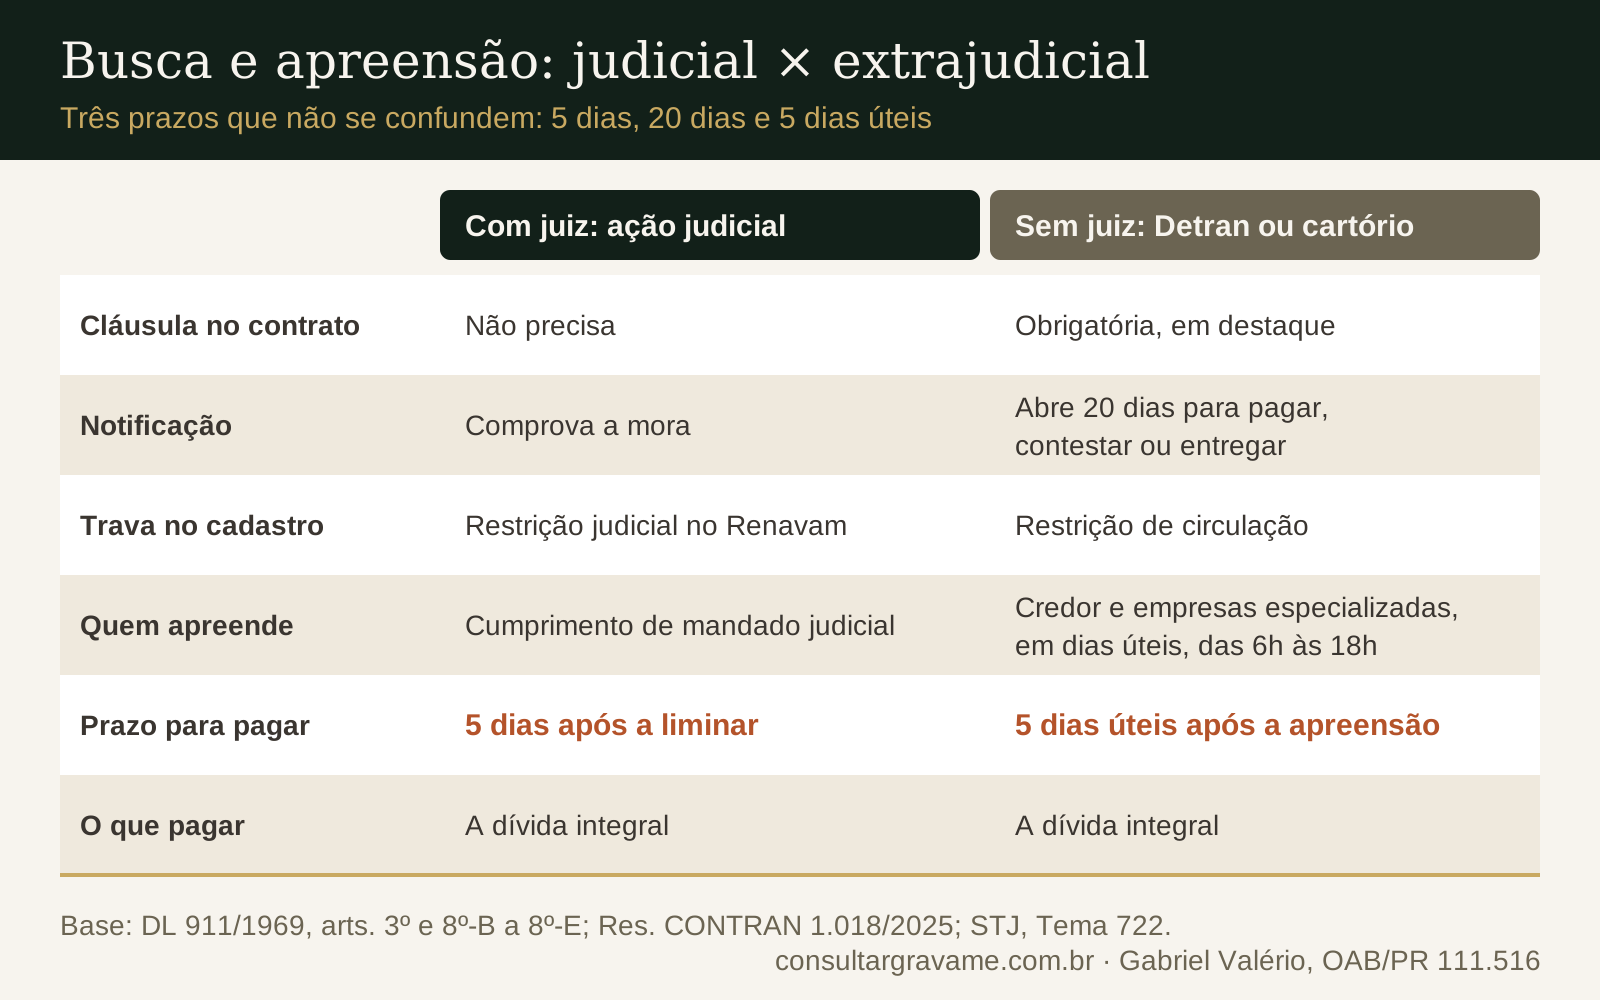
- 5 dias para pagar. "Cinco dias após executada a liminar", a propriedade se consolida no banco (§ 1º). Nesse prazo, o devedor "poderá pagar a integralidade da dívida pendente" e reaver o carro (§ 2º).
- 15 dias para a defesa. "O devedor fiduciante apresentará resposta no prazo de quinze dias da execução da liminar" (§ 3º).
- Carro não encontrado. O pedido pode ser convertido em ação executiva (art. 4º).
"Integralidade da dívida" não é só o atrasado. Para contratos firmados na vigência da Lei 10.931/2004, compete ao devedor, em 5 dias após a liminar, "pagar a integralidade da dívida" (STJ, Tema 722, REsp 1.418.593/MS, 2ª Seção, 2014). A antiga Súmula 284, que falava em 40% pagos, está superada para contratos firmados a partir da Lei 10.931/2004 (Tema 722).
Como contar esses 5 dias e o que entra no valor é o tema do purgacaodamora.com.br.
Um caso de agosto de 2026 mostra o detalhe que decide. Um carro de cerca de R$ 50 mil foi apreendido a pedido do Santander, na 7ª Vara Cível de Curitiba, por uma dívida de cerca de R$ 6,7 mil. Dentro do prazo, o cliente depositou em juízo o valor exato da inicial, parcelas vencidas e vincendas. O escritório terceirizado do banco não respondeu a e-mail, WhatsApp nem telefone. Por isso o depósito foi judicial, e não um pagamento combinado por fora. O caso ainda está em andamento.
O banco pode tomar o carro sem ordem do juiz?
Pode, desde a Lei 14.711/2023, o Marco Legal das Garantias. O Congresso derrubou os vetos a essa parte em 14/12/2023 (Senado Notícias), e as regras estão nos arts. 8º-B a 8º-E do DL 911.
- Só com cláusula. É preciso "previsão expressa no contrato em cláusula em destaque", além da mora comprovada (art. 8º-B).
- Notificação com 20 dias. O devedor é notificado para, "no prazo de vinte dias", pagar, contestar ou entregar o carro (Res. CONTRAN 1.018/2025, art. 2º; DL 911, art. 8º-B, § 2º). A notificação traz contrato, planilha e advertências (§ 13).
- Restrição de circulação. Sem pagamento nem entrega, o credor pede a busca e apreensão extrajudicial, com restrição de circulação (art. 8º-C, § 2º).
- Horário. A apreensão por particulares só pode ocorrer "em dias úteis, entre seis e dezoito horas" (Res. 1.018, art. 5º, § 3º).
- 5 dias úteis para pagar. "No prazo de 5 (cinco) dias úteis após a apreensão do bem, o devedor fiduciante terá o direito de pagar a integralidade da dívida pendente" (art. 8º-C, § 9º).
Detran ou cartório. O art. 8º-E faculta ao credor fazer tudo "perante os órgãos executivos de trânsito dos Estados", por meio das registradoras credenciadas. A rota do cartório de Registro de Títulos e Documentos segue o Provimento CNJ 196/2025.
O que o STF disse. O Supremo declarou constitucionais esses procedimentos nas ADIs 7.600, 7.601 e 7.608, relator Min. Dias Toffoli, em 2025. Com uma ressalva: na localização e na apreensão devem ser respeitadas "a vedação ao uso privado da violência; a inviolabilidade do domicílio; a dignidade da pessoa humana". Em português claro: retomada sem juiz não autoriza violência nem entrada na sua casa. E a cobrança extrajudicial indevida sujeita o credor a multa e indenização (art. 8º-D).
Carro alienado pode ser apreendido na blitz?
Só se já houver uma ordem registrada. O gravame, sozinho, não leva o carro para o pátio. O que pesa numa fiscalização é a restrição lançada por causa da busca e apreensão: a restrição judicial que o juiz insere no Renavam (DL 911, art. 3º, § 9º) ou a restrição de circulação da via extrajudicial (art. 8º-C, § 2º).
Nos processos do escritório, essa restrição aparece como RENAJUD de circulação, lançada pelo juiz a pedido do banco. É ela que transforma uma blitz de rotina em apreensão.
Um ponto que confunde: a consulta de gravame não mostra restrição judicial. Para saber se já existe bloqueio de circulação, a consulta certa é outra: dá para consultar a restrição RENAJUD pela placa no consultarrenajud.com.br.
Quem é o credor do meu carro hoje?
Pode não ser a financeira com quem você assinou. Créditos são cedidos a outros bancos e a fundos, e financeiras são incorporadas. Negociar com a empresa errada custa tempo.
Um caso do escritório mostra o estrago. O crédito do Banco PAN foi cedido à Caixa, que moveu a busca e apreensão na Justiça Federal em Curitiba. O carro foi apreendido em 2023 e a própria Caixa mandou a cliente negociar com o PAN. Ela pagou e recebeu a quitação no dia seguinte, mas foram quatro idas ao pátio sem liberação. O carro só saiu depois de pedido de multa diária no processo: 39 dias após o pagamento, com 59 diárias pagas.
A lição: na busca e apreensão com crédito cedido, pagar não basta. É preciso saber quem é o credor e garantir a ordem de liberação no processo.
A consulta de gravame pela placa mostra o credor registrado hoje, o CNPJ dele, o número do contrato, a data de inclusão do gravame e a UF. Se a troca de credor foi registrada, aparece o novo; se não foi, aparece o original. As duas respostas ajudam. E a responsabilidade pelo que o credor informa ao Detran "é exclusiva da instituição credora" (Res. 807, art. 20, § 1º). O detalhe de cada campo está no guia do que aparece numa consulta de gravame.
| A consulta de gravame mostra | A consulta de gravame não mostra |
|---|---|
| Se há gravame ativo e o texto da situação | Saldo devedor e parcelas |
| Banco ou financeira credora e CNPJ | Se existe ação de busca e apreensão |
| Número do contrato | Restrição RENAJUD |
| Data de inclusão e data de vigência | Débitos, multas, leilão |
A data de vigência não é baixa: numa consulta real de setembro de 2026, o gravame aparecia ativo com a vigência vencida havia sete meses. Veja o que a vigência do gravame significa. No Paraná, compare com o que o Detran mostra em consulta de gravame no Detran-PR.
Exemplo de resultado · placa ABC1D23
Amostra · dados fictícios
- Situação
- GRAVAME ATIVO · com alienação fiduciária
- Instituição credora
- BANCO EXEMPLO S.A.
- CNPJ do credor
- 00.000.000/0001-00
- Contrato
- 0012345678
- Data de inclusão
- 14/03/2023
- Vigência registrada
- 14/03/2027
- UF do gravame
- PR
- FinanciadoCompleta
- MARIA DA SILVA EXEMPLO · CPF 123.456.789-09
- Proprietário registradoCompleta
- JOÃO PEREIRA EXEMPLO · CPF 111.444.777-35
Financiado e proprietário registrado são pessoas diferentes.
Consulta em 21/09/2026 às 10:42 · SHA-256 9f2c…e41a · os campos marcados “Completa” não saem na Básica.
O que isso significa para quem está em atraso
Para quem está em atraso, o dado que importa é o credor registrado hoje. Se não é a financeira com quem você assinou, o crédito pode ter mudado de mãos: pergunte por escrito a esse credor quem recebe o pagamento e peça a planilha antes de pagar qualquer valor.
Quem é o credor do seu carro hoje
Banco credor, CNPJ, número do contrato e data de inclusão do gravame, em PDF com hash, na hora. Pix, sem cadastro.
Recebi a notificação ou levaram o carro: o que eu faço agora?
Aja dentro do prazo e por escrito. O roteiro que uso no escritório:
- Veja de onde vem. Notificação de cartório ou do Detran abre 20 dias. Citação ou mandado judicial segue o art. 3º do DL 911.
- Anote a data. Os prazos correm da notificação, da liminar ou da apreensão, conforme a via.
- Confirme o credor registrado. É com ele, ou com quem ele indicar por escrito, que se negocia.
- Leia o contrato que o banco juntou. No caso do Bradesco em Londrina, a cédula juntada pelo banco deixou em branco chassi, cor, Renavam e placa. E a consulta do Detran que o próprio banco anexou dizia "NÃO HÁ" financiamento. A defesa foi construída em cima disso, e o caso está pendente.
- Se for pagar, pague pelo processo. Depósito judicial, com comprovante, e pedido de liberação do carro. Pagamento por fora, sem ordem ao pátio, pode deixar o carro parado.
- Guarde tudo. Notificação, comprovantes, mensagens e protocolos.
Atenção: entre banco e devedor, a anotação no documento não é requisito da ação (STJ, REsp 2.095.740/DF, 3ª Turma, 2024). Ela pesa contra quem comprou de boa-fé (STJ, Súmula 92). Por isso a defesa de Londrina mira o contrato, não o registro.
Recebeu a notificação ou o carro já foi levado?
O que dá para discutir, os prazos de cada fase e o que pagar estão no guia de defesa em busca e apreensão de veículo do escritório.
Ver o guia de busca e apreensão →Paguei quase tudo ou entrei com revisional: isso segura o carro?
Não, sozinho. É a parte que evita a pior decisão.
"Paguei quase tudo." O STJ afastou a teoria do adimplemento substancial na busca e apreensão do DL 911 (STJ, REsp 1.622.555/MG, julgado em 2017). No caso, faltavam 4 de 48 parcelas, e mesmo assim o banco pôde retomar.
"Entrei com revisional." A mera propositura de ação para discutir encargos não descaracteriza a mora (STJ, Súmula 380). Num caso que acompanho, uma empresa de "redução de juros" mandou o cliente parar de pagar e ajuizou uma revisional genérica, rejeitada de início com base nessa súmula. Veio a busca e apreensão; a defesa atacou o AR "não procurado", e o credor respondeu com o Tema 1.132. O carro foi apreendido. A revisional própria, com taxa quase o dobro da média do Banco Central, também perdeu em 1º grau.
| O que se acredita | O que acontece de fato |
|---|---|
| "Se eu não receber a carta, não há mora" | Basta o envio ao endereço do contrato (Tema 1.132) |
| "Paguei mais da metade, não podem tomar" | O adimplemento substancial não se aplica ao DL 911 (REsp 1.622.555/MG) |
| "Com revisional na Justiça, estou protegido" | A ação, por si só, não afasta a mora |
| "Se eu esconder o carro, o processo para" | O pedido pode virar ação executiva (art. 4º); na via extrajudicial, há multa de 5% da dívida se o carro não for entregue (art. 8º-B, § 11) |
| "Vendo o carro e resolvo" | Vender carro alienado sem o banco sujeita o devedor à pena do art. 171, § 2º, I, do Código Penal (Lei 4.728/1965, art. 66-B, § 2º) |
O valor cobrado, a notificação e o contrato podem ser discutidos. Mas quem para de pagar apostando numa tese costuma perder o carro no caminho.
Fiz acordo ou quitei: o gravame e a restrição saem sozinhos?
Deveriam, mas nem sempre saem. Depois da quitação, o banco tem "até 10 (dez) dias" para informar o Detran (Res. CONTRAN 807/2020, art. 18). E a restrição judicial da busca e apreensão só sai por pedido no processo.
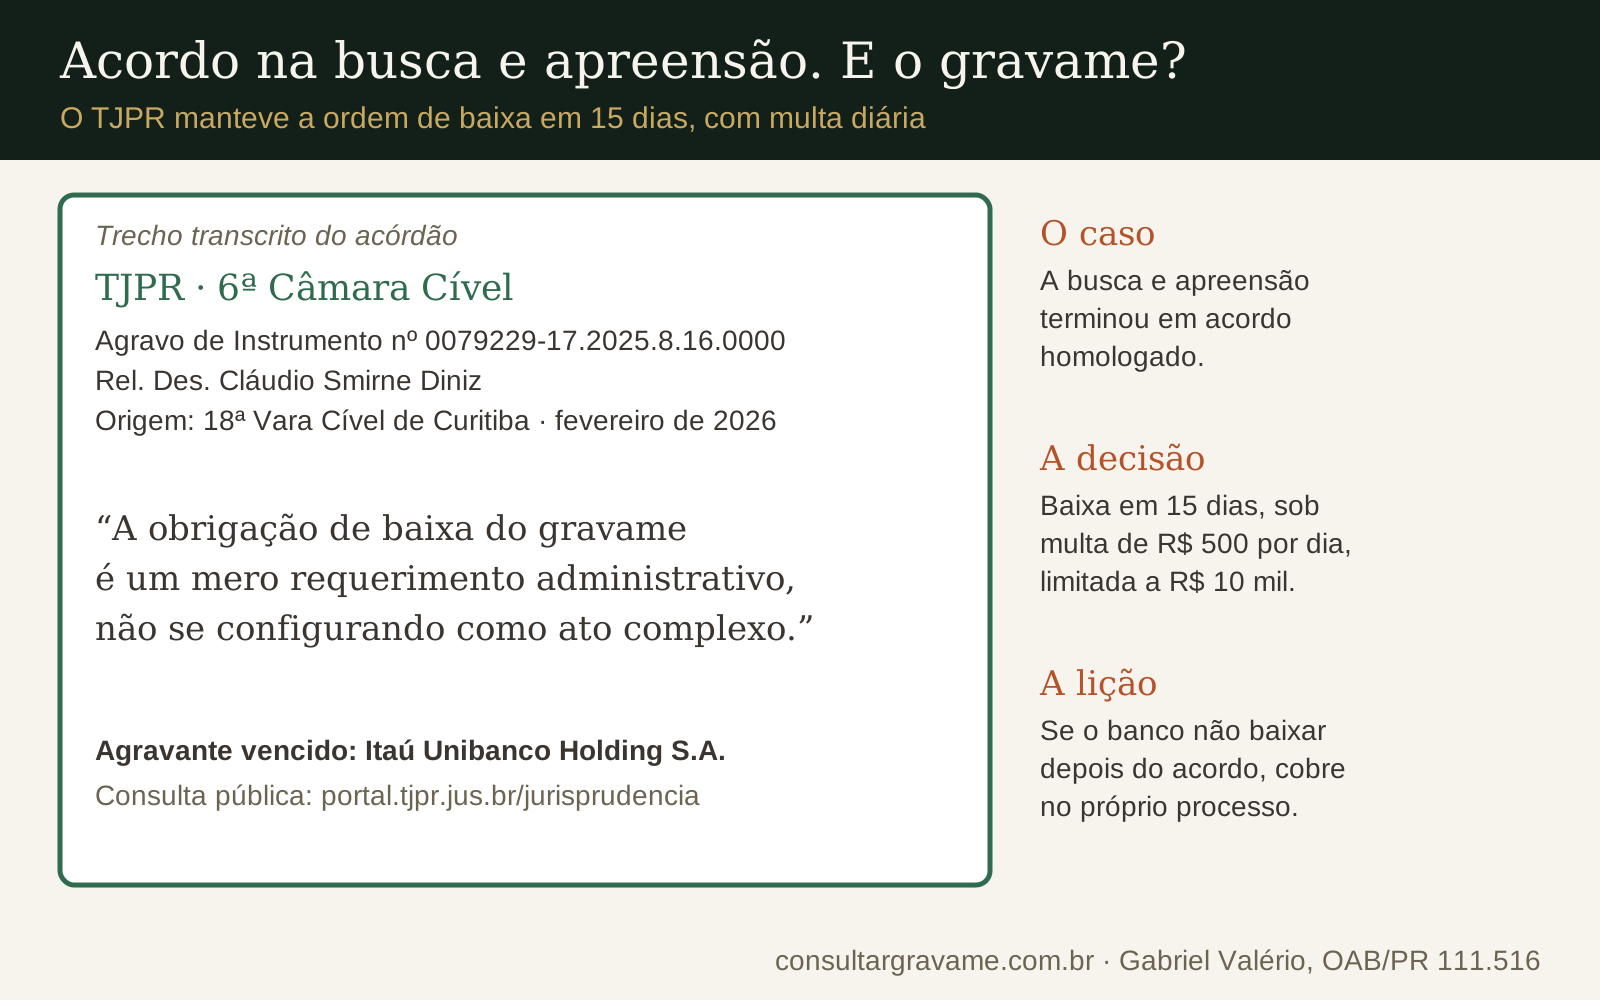
No caso abaixo, o Itaú Unibanco foi vencido na 6ª Câmara Cível do TJPR, relator Des. Cláudio Smirne Diniz, confirmando decisão da 18ª Vara Cível de Curitiba. A busca e apreensão tinha terminado em acordo homologado. O tribunal manteve a ordem de baixa do gravame em 15 dias, sob multa diária de R$ 500, limitada a R$ 10 mil (Agravo de Instrumento nº 0079229-17.2025.8.16.0000, acórdão de fevereiro de 2026, consulta pública no TJPR). Para a Câmara, "o prazo de 15 dias para a baixa do gravame não é exíguo ou desproporcional". O acórdão aplicou a Res. CONTRAN 689/2017, vigente à época; hoje a regra está na Res. 807/2020, art. 18.
A restrição judicial é o outro lado. Num caso de 2025, o BV baixou o gravame um dia depois da quitação, mas 95 dias depois lançou restrição RENAJUD de circulação no processo de busca e apreensão, que seguia ativo. A cliente peticionou e o banco ficou 52 dias calado. Quando o escritório notificou a vice-presidência jurídica, com petição nos autos, o banco pediu a extinção "em caráter de URGÊNCIA" no mesmo dia. Foi um caso, não promessa de prazo.
Quitou? Confira você mesmo: como saber se o gravame foi baixado e, se o status parecer estranho, o que cada status do gravame significa.
Levaram o carro: o banco ainda pode me cobrar?
Pode, e também tem deveres. O banco é "obrigado a vender, judicial ou extrajudicialmente, a coisa a terceiros" (CC, art. 1.364) e não pode ficar com o carro para si (art. 1.365).
- A venda pode ocorrer sem leilão, mas o banco deve "entregar ao devedor o saldo apurado, se houver, com a devida prestação de contas" (DL 911, art. 2º).
- Se a venda não cobre a dívida e as despesas, "continuará o devedor obrigado pelo restante" (CC, art. 1.366).
- As diárias de pátio privado, segundo o STJ, ficam em última análise com o credor, que pode cobrá-las do devedor (REsp 1.657.752).
Antes de pagar qualquer diferença, confira a conta da venda no saldoremanescente.com.br.
Como verificamos
Fontes abertas e conferidas em setembro de 2026: Planalto, gov.br/CONTRAN, STJ, TJDFT, Senado, Banco Central e TJPR. Os casos do escritório foram anonimizados (banco, vara e cidade, nunca cliente ou número de processo), e os pendentes aparecem como pendentes. A consulta de exemplo usa dados fictícios.
Fundamentação legal
- Decreto-Lei 911/1969: arts. 2º (mora, notificação, venda e prestação de contas), 3º (via judicial), 4º (ação executiva) e 8º-B a 8º-E (via extrajudicial).
- Código Civil, arts. 1.361, 1.363 e 1.364 a 1.366: propriedade fiduciária, uso do bem, venda obrigatória e saldo.
- Lei 14.711/2023: Marco Legal das Garantias.
- Lei 4.728/1965, art. 66-B, § 2º: alienação de bem já alienado fiduciariamente.
- Res. CONTRAN 807/2020: arts. 2º, X, 18 e 20, § 1º.
- Res. CONTRAN 1.018/2025: arts. 2º e 5º, § 3º.
- STJ, Súmula 72, Súmula 92 e Súmula 245.
- STJ, Súmula 284: superada para contratos firmados a partir da Lei 10.931/2004 (Tema 722).
- STJ, Tema 722: REsp 1.418.593/MS, 2ª Seção, rel. Min. Luis Felipe Salomão, julgado em 14/05/2014.
- STJ, Tema 1.132: REsp 1.951.662/RS e REsp 1.951.888/RS, 2ª Seção, julgado em 09/08/2023.
- STJ, REsp 1.622.555/MG: julgado em 22/02/2017 (Informativo 599).
- STJ, REsp 2.095.740/DF: 3ª Turma, rel. Min. Nancy Andrighi, julgado em 06/02/2024.
- STJ, Súmula 380 e REsp 1.657.752; STF, ADIs 7.600, 7.601 e 7.608; Provimento CNJ 196/2025.
- TJPR, 6ª Câmara Cível, Agravo de Instrumento nº 0079229-17.2025.8.16.0000, Rel. Des. Cláudio Smirne Diniz, acórdão de fevereiro de 2026.
Texto produzido com apoio de ferramentas de pesquisa e redação e revisado integralmente por Gabriel Valério (OAB/PR 111.516), que responde pelo conteúdo.
Perguntas frequentes
- Carro com gravame pode ser apreendido?
- Pode, mas não por causa do gravame. O gravame só registra que o carro garante um financiamento. A apreensão exige atraso comprovado por notificação e, depois, uma ordem judicial de busca e apreensão ou o procedimento extrajudicial pelo Detran ou cartório. Quem paga em dia não corre esse risco.
- Com quantas parcelas atrasadas o banco pode pedir a busca e apreensão?
- Com uma. O Decreto-Lei 911/1969 não fixa número mínimo de parcelas: a mora decorre do simples vencimento (art. 2º, § 2º). Antes da ação, porém, o banco precisa comprovar o atraso por notificação enviada ao endereço do contrato.
- O banco pode tomar o carro sem ordem do juiz?
- Pode, pela via extrajudicial criada pela Lei 14.711/2023, se o contrato tiver cláusula em destaque e a mora estiver comprovada. O procedimento corre no Detran ou no cartório, começa com notificação que dá 20 dias para pagar, contestar ou entregar o carro, e a apreensão por particulares só ocorre em dias úteis, das 6h às 18h.
- Carro alienado pode ser apreendido na blitz?
- Só se já existir uma ordem registrada no cadastro do carro, como a restrição judicial lançada pelo juiz na busca e apreensão ou a restrição de circulação da via extrajudicial. O gravame sozinho não autoriza o recolhimento do carro numa blitz.
- Quanto tempo tenho para pagar e recuperar o carro apreendido?
- Na via judicial, 5 dias depois de executada a liminar; na via extrajudicial, 5 dias úteis depois da apreensão. Nos dois casos é preciso pagar a integralidade da dívida pendente, e não só as parcelas atrasadas.
- Preciso pagar só as parcelas atrasadas para recuperar o carro?
- Não. Para contratos firmados a partir da Lei 10.931/2004, o STJ decidiu que o devedor precisa pagar a integralidade da dívida pendente no prazo de 5 dias após a liminar (Tema 722). Como calcular esse valor é assunto para um advogado com o processo em mãos.
- A notificação foi para o endereço antigo. Ela vale?
- Vale, se foi enviada ao endereço que consta no contrato. Para o STJ, basta o envio, sem prova de recebimento, seja pelo próprio devedor, seja por terceiros (Tema 1.132). Por isso vale manter o endereço atualizado com o banco.
- Paguei quase tudo. O banco ainda pode tomar o carro?
- Pode. O STJ afastou a teoria do adimplemento substancial na busca e apreensão do Decreto-Lei 911, num caso em que faltavam 4 de 48 parcelas (REsp 1.622.555/MG). O quanto você já pagou não impede a ação, mas pode pesar numa negociação.
- O banco vendeu minha dívida. Com quem eu negocio?
- Com quem detém o crédito hoje, e isso precisa ser confirmado por escrito. A consulta de gravame pela placa mostra o credor registrado no cadastro do carro, com CNPJ e número do contrato, que é o ponto de partida dessa pergunta.
- A consulta de gravame mostra se existe busca e apreensão?
- Não. A consulta de gravame mostra se há gravame ativo, o credor, o número do contrato e as datas do registro. A existência de ação ou de restrição judicial se confere por outros caminhos, como a consulta de RENAJUD pela placa e os sistemas dos tribunais.
- Depois do leilão, o banco pode cobrar a diferença?
- Pode, se a venda não cobrir a dívida e as despesas (Código Civil, art. 1.366). Em contrapartida, o banco deve prestar contas da venda e devolver a sobra, se houver (Decreto-Lei 911/1969, art. 2º).
Sobre o autor
Gabriel Valério
Advogado inscrito na OAB/PR sob o nº 111.516, em Curitiba/PR. Atua com baixa de gravame, busca e apreensão e restrições judiciais sobre veículos.