Gravame
Comprei um carro com gravame: o que fazer agora
Publicado em: 22 de setembro de 2026Tempo de leitura: 25 minutos
Texto de: Gabriel Valério — Advogado · OAB/PR 111.516
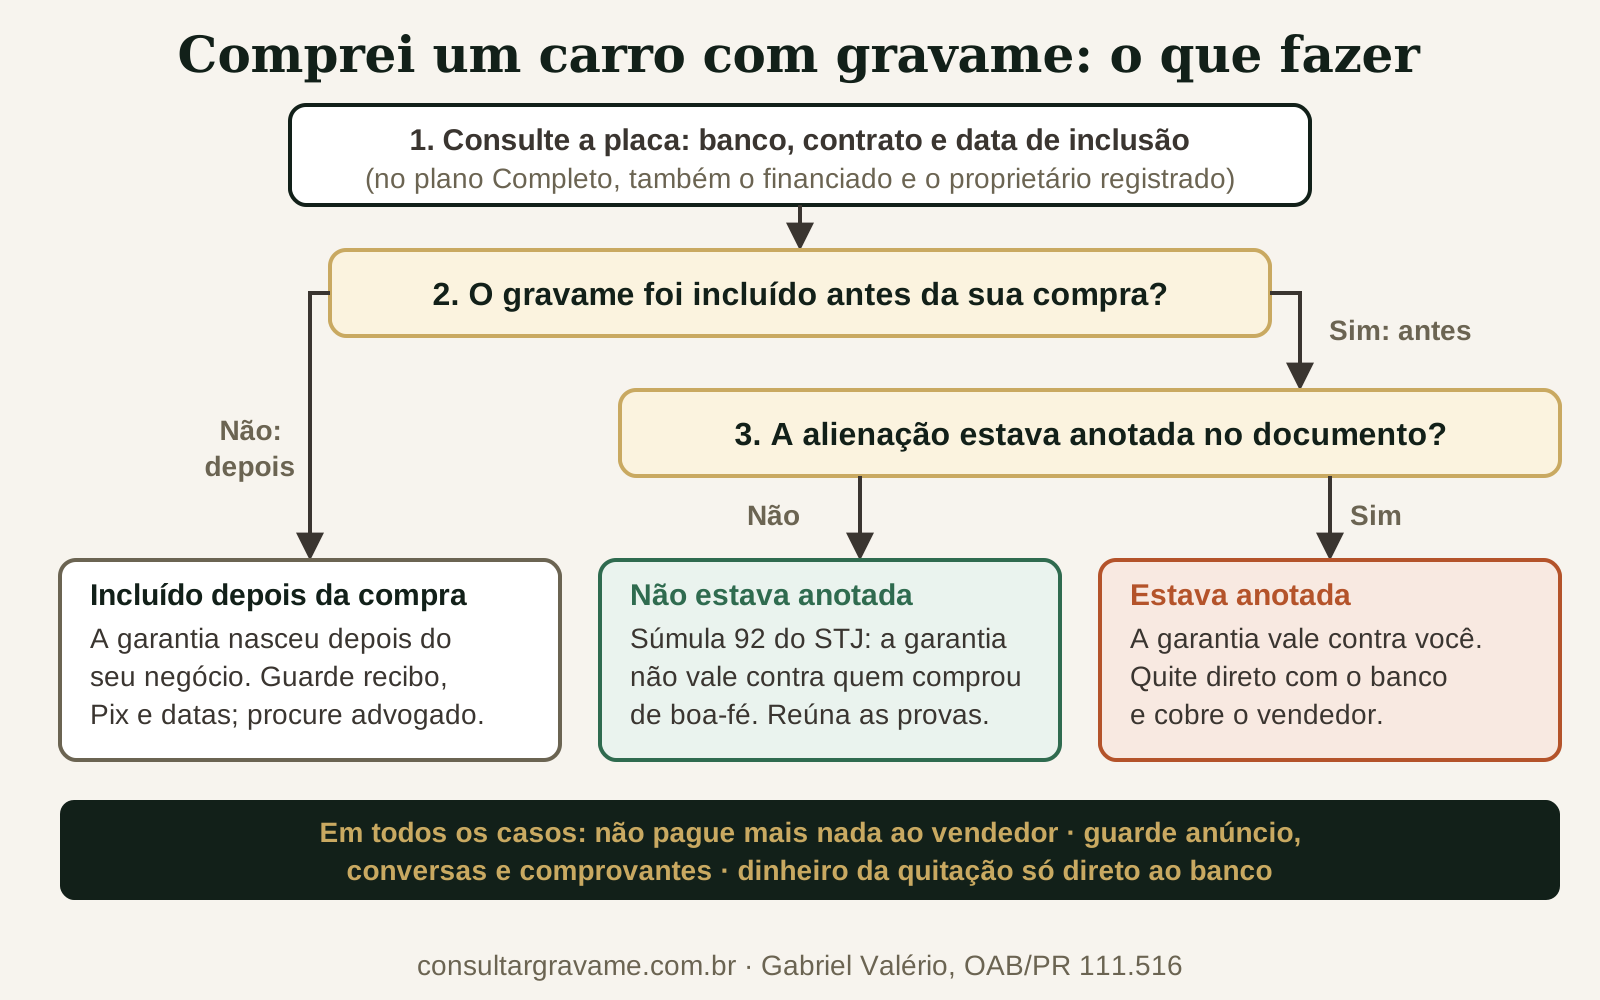
Comprei o carro, paguei, e na hora de transferir apareceu o nome de um banco no documento. Antes de ligar para o vendedor, descubra com quem você está lidando: a consulta de gravame pela placa mostra o banco credor, o contrato, a data de inclusão e, no plano Completo, em nome de quem estão o financiamento e o carro, para você comparar com quem vendeu.
Comprei um carro com gravame, o que fazer? A primeira resposta cabe numa linha: não pague mais nada ao vendedor antes de conferir o contrato e descobrir a data em que o gravame foi incluído. Essa data, comparada com o dia da sua compra, e o que estava escrito no documento naquele dia decidem se o banco pode alcançar o carro que está na sua garagem.
A dúvida vem em rajada. O banco pode tomar o carro? O vendedor sumiu? Ele jura que vai quitar? Ainda devo parcelas a ele? Dá para transferir? Respondo na ordem em que o problema aparece no escritório. Os casos são do Paraná e de outros estados, mas a regra é nacional: Código Civil, lei federal e STJ.
Descobri o gravame depois de comprar. E agora?
Agora você faz cinco coisas, nesta ordem. Todas evitam que o prejuízo cresça.
- Descubra o banco e a data. Sem o nome do credor, você não sabe a quem pedir a quitação. A consulta pela placa mostra a instituição credora, o CNPJ, o número do contrato, a data de inclusão e a UF do gravame.
- Compare as datas. A data de inclusão é anterior ao seu recibo? Então a garantia já existia quando você comprou. É posterior? Investigue a data do contrato, o histórico do registro e o documento existente quando você comprou. A inclusão posterior é um sinal a esclarecer, não prova isolada de fraude.
- Não pague mais nada ao vendedor antes de conferir. Confira o contrato e documente o problema antes de qualquer novo pagamento a ele. Dinheiro na mão dele não chega ao banco, e quem baixa o gravame é o banco, depois de receber a quitação.
- Guarde as provas. Anúncio, conversas de WhatsApp, recibo ou ATPV-e, comprovantes de Pix e TED, foto do documento que o vendedor mostrou. Para provar o que constava no registro, o caminho formal é a certidão do Detran, assegurada ao credor e ao devedor em até dez dias (Res. CONTRAN 807/2020, art. 19). Mas ela custa e demora. No Paraná, a certidão de registro de contrato de alienação fiduciária custa R$ 42,93 (taxa de certidões de veículos, conferida em 23/09/2026 na tabela oficial do Detran-PR); as certidões pedidas pela internet ficam disponíveis no dia útil seguinte à compensação do pagamento. Em outros estados, taxa e prazo mudam, e o terceiro que não é credor nem devedor pode ter o pedido recusado. Por isso a consulta pela placa resolve antes.
- Compare o vendedor com o financiado e com o proprietário. O financiado é quem deve ao banco; o proprietário é quem está no registro do carro. Se quem vendeu não é quem deve ao banco, ou se o carro está financiado em nome de um e registrado em nome de outro, algo ficou fora do papel no caminho: venda sem transferência, contrato de gaveta, financiamento em nome de terceiro. Isso muda a quem cobrar.
A tabela resume os três cenários. O mestre explica o conceito de fundo em comprei um carro com gravame, e agora?.
| Cenário | Como identificar | Quem está exposto | Primeiro passo |
|---|---|---|---|
| Gravame anotado antes da compra | Data de inclusão anterior ao recibo; o documento da época já trazia a alienação | Você: a garantia vale contra terceiros | Quitar direto com o banco e cobrar o vendedor |
| Gravame existia, mas não estava anotado | Data de inclusão anterior, sem anotação no documento da época | O banco: a Súmula 92 protege quem comprou de boa-fé | Reunir provas da boa-fé e da data |
| Gravame incluído depois da compra | Data de inclusão posterior ao seu recibo | Depende das provas; a inclusão posterior é um sinal a esclarecer, não prova isolada de fraude | Investigar a data do contrato e o histórico do registro; guardar recibo e datas; orientação jurídica |
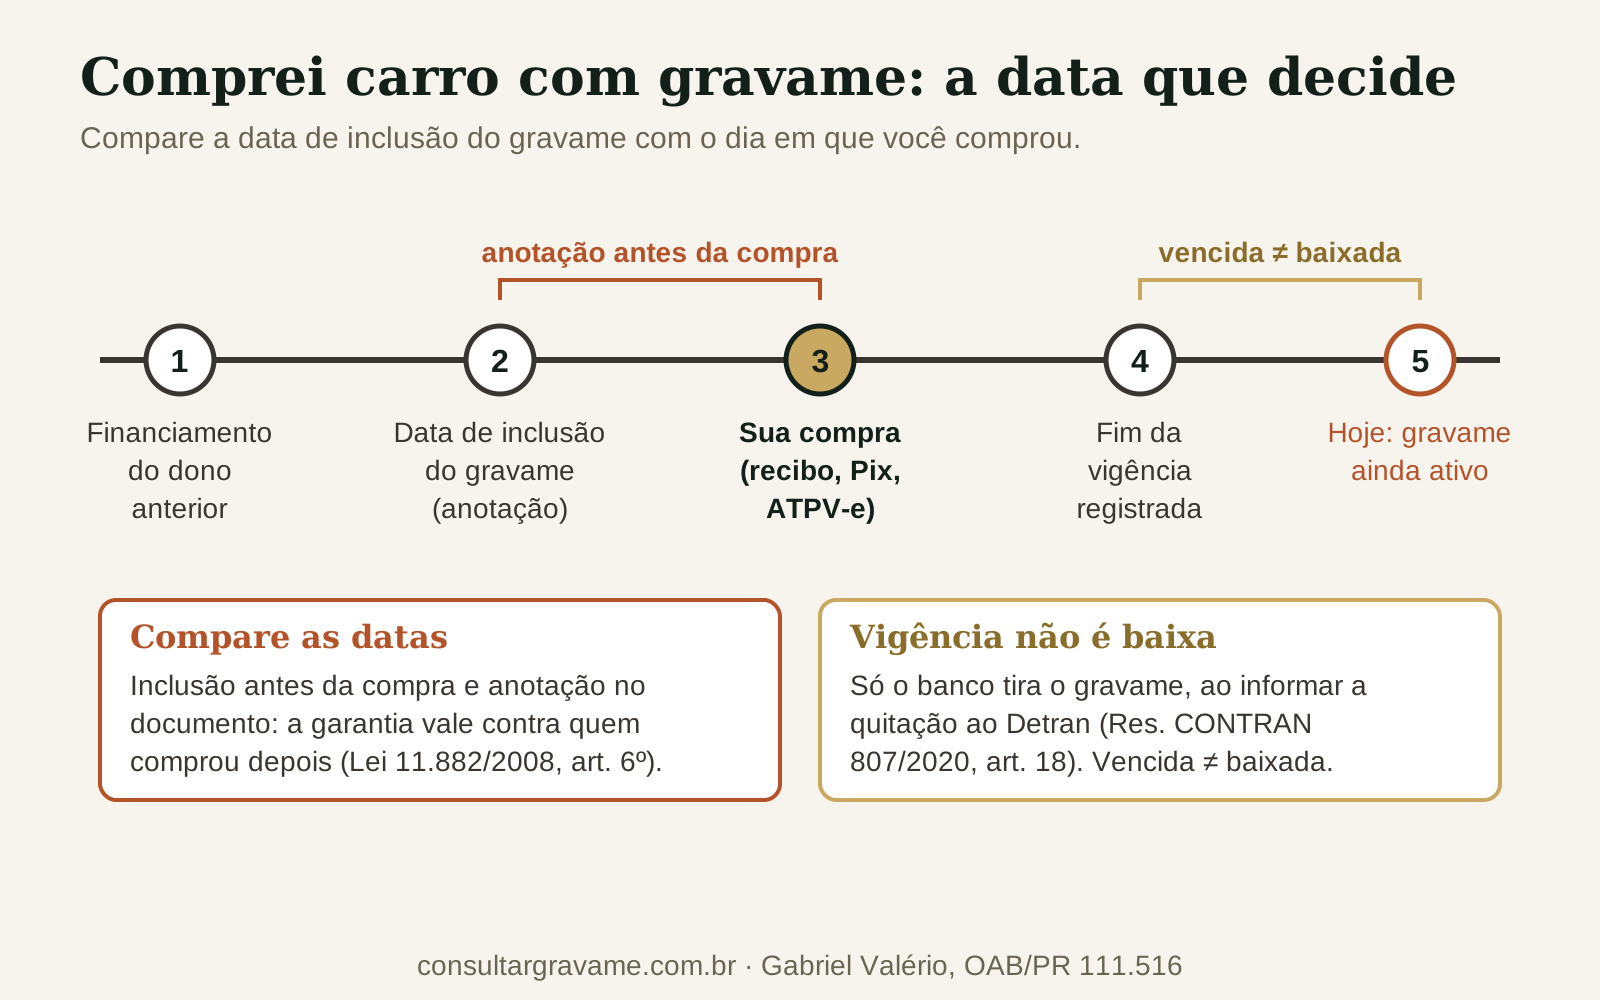
Um alerta sobre a data de vigência, que também aparece na consulta: ela é a data registrada no gravame, não a data da quitação. Numa consulta real feita pelo escritório em setembro de 2026, o gravame estava ativo com a vigência vencida havia sete meses. A data de vigência não baixa nada: quem baixa é o banco, que comunica a quitação para o Detran excluir a anotação. Veja vigência do gravame.
É assim que o resultado aparece quando o carro está financiado em nome de uma pessoa e registrado em nome de outra. Os dados são fictícios.
Exemplo de resultado · placa ABC1D23
Amostra · dados fictícios
- Situação
- GRAVAME ATIVO · com alienação fiduciária
- Instituição credora
- BANCO EXEMPLO S.A.
- CNPJ do credor
- 00.000.000/0001-00
- Contrato
- 0012345678
- Data de inclusão
- 14/03/2023
- Vigência registrada
- 14/03/2027
- UF do gravame
- PR
- Financiado
- MARIA DA SILVA EXEMPLO · CPF 123.456.789-00
- Proprietário registradoCompleta
- JOÃO PEREIRA EXEMPLO · CPF 111.444.777-00
Financiado e proprietário registrado são pessoas diferentes.
Consulta em 21/09/2026 às 10:42 · SHA-256 9f2c…e41a · os campos marcados “Completa” não saem na Básica.
O que isso significa para quem vai comprar
O carro garante um contrato com o banco indicado desde a data de inclusão, e está financiado em nome de uma pessoa e registrado em nome de outra: o vendedor precisa explicar isso antes de você pagar mais qualquer coisa. Se a sua compra é posterior à data de inclusão, a garantia já existia quando você pagou. Leve este PDF ao banco credor e a quem for orientar você: ele mostra a quem o banco cobra, em nome de quem está o carro e desde quando.
Consulta de gravame pela placa
Qual banco, qual contrato, desde quando, quem é o financiado e quem é o proprietário. PDF com hash, na hora.
O relatório não mostra saldo devedor, parcelas nem gravames anteriores já baixados, e não verifica RENAJUD. O financiado vem com nome e documento. O que cada campo significa está em o que aparece numa consulta de gravame.
Se você já tem o banco e a data por outro caminho, não precisa pagar nada. O serviço federal da SENATRAN é gratuito e pode ser usado com a sua conta gov.br, informando placa, Renavam e CPF ou CNPJ do proprietário; os detalhes exibidos devem ser conferidos no próprio serviço. Os caminhos grátis estão em consulta de gravame grátis.
O banco pode tomar o carro de mim?
Pode, se o financiado atrasar e a alienação já estava anotada no documento quando você comprou. A lei permite ao banco, comprovada a mora, pedir a busca e apreensão "contra o devedor ou terceiro" (Decreto-Lei 911/1969, art. 3º). O terceiro pode ser você.
Enquanto o financiado paga em dia, o banco não tem base para buscar o carro. O risco nasce no atraso, e aqui mora uma armadilha que quase ninguém explica: para comprovar a mora, basta o banco enviar a notificação ao endereço do contrato, sem prova de recebimento (STJ, Tema 1.132). A carta vai para o endereço do vendedor. Você pode ser o último a saber.
Ter gravame não é ter processo. O que separa um do outro está em carro com gravame pode ser apreendido?. Se chegou mandado ou citação, os prazos são curtos e o assunto muda de fase: vá direto à seção "Como resolver", no fim deste guia.
Num relato público, o comprador conta que o vendedor "mentiu pra gente dizendo que estava pago" e o carro entrou em busca e apreensão (Reclame Aqui, 2025). No fim, comprador e antigo dono pagaram juntos o financiamento.
O vendedor sumiu. O que eu faço?
Você passa a tratar direto com o banco e monta, desde já, a prova para cobrar o vendedor depois. E o vendedor tem um problema maior que o seu. Vender carro alienado sem o banco participar pode, em tese, ser enquadrado como estelionato: a lei manda aplicar a pena do art. 171, § 2º, I, do Código Penal a quem aliena coisa que já alienou fiduciariamente (Lei 4.728/1965, art. 66-B, § 2º; Código Penal, art. 171). Na prática, isso basta para gerar boletim de ocorrência e investigação criminal, e ser investigado já é um problema, independentemente da defesa. Venda feita com quitação ou com a anuência do banco é outra coisa: é o caminho legal.
Registre boletim de ocorrência com as provas. O BO não tira o gravame, mas fixa a data e a versão dos fatos.
Na prática, o vendedor sumido raramente é um fantasma completo. Num caso de revenda que acompanhamos, a loja revendeu o carro com financiamento a um terceiro e nunca transferiu. A prova que pesou: a titularidade da linha de WhatsApp usada nas conversas e a assinatura do representante comparada com contratos de outros processos contra a mesma revenda. A 3ª Turma Recursal do TJPR reconheceu dano moral de R$ 2.000, além de IPVA e licenciamento.
O outro padrão é o gravame antigo sobre carro que passou por várias mãos. Um cliente do escritório tem, há anos, a posse de um sedã importado de 1997 registrado no Detran-PE. O prontuário ainda mostra alienação ao Safra, incluída em 2006, com vigência até 2008. O antigo dono não está disponível e não há comprovante de quitação.
O caminho foi montar prova indireta: a consulta pela placa identificou banco, contrato e datas; o Serasa do antigo dono não mostra débito com o Safra; nenhuma ação judicial é do banco executando a garantia. O ofício foi à superintendência jurídica do banco. O caso está em andamento: conto como método, não como vitória.
Se você comprou de loja ou revenda, a conversa é com ela. Num caso, o STJ manteve a responsabilidade da concessionária que vendeu carro alienado e afastou a da montadora (STJ, REsp 1.498.487, 3ª Turma, rel. Min. Moura Ribeiro). A decisão vale para aquele caso: quem responde depende dos fatos de cada venda.
| Quem | O que deve a você | Base |
|---|---|---|
| Vendedor financiado | A devolução do que pagou e os prejuízos; além disso, pode ser investigado por estelionato | Código Civil, arts. 186 e 927; Lei 4.728/1965, art. 66-B, § 2º |
| Loja ou revenda | Pode responder pela venda de carro alienado; no caso julgado, respondeu a concessionária, não a montadora | STJ, REsp 1.498.487 |
| Banco credor | Não responde pelo que o vendedor fez; responde pelos próprios atos, como baixar o gravame em até 10 dias da quitação | Código Civil, arts. 186 e 927; Res. CONTRAN 807/2020, art. 18 |
O vendedor diz que vai quitar. Posso confiar?
Confie no documento do banco, não na promessa. O que vale é o termo de quitação do banco e, depois, o gravame baixado na consulta.
Os dois têm papéis diferentes. O termo de quitação é o documento da quitação. Em que pese o gravame baixado, isoladamente, não provar a quitação, na prática ele é a segurança jurídica de que você precisa para ficar com o carro sem medo de busca e apreensão por aquele contrato de financiamento: a alienação fiduciária só vale contra terceiros se estiver anotada no registro do veículo (Código Civil, art. 1.361, § 1º; STJ, Súmula 92). Sem a anotação, o banco não pode opor a garantia a quem comprou de boa-fé.
Proponha que a quitação seja paga direto ao banco, com você presente ou com o boleto emitido pelo credor em nome do contrato. Nunca repasse ao vendedor o dinheiro "para ele quitar". Quem baixa o gravame é o banco: depois do pagamento, ele tem até 10 dias para comunicar a quitação ao Detran, que exclui a anotação (Res. CONTRAN 807/2020, arts. 2º, XI, e 18). Passado o prazo, confira de novo: como saber se o gravame foi baixado.
Quitou e o gravame continua ativo depois de 10 dias? Em regra, é o banco que não comunicou a quitação: o atraso é dele. Cobre por escrito e peça o protocolo do envio; se o banco disser que enviou, o protocolo mostra onde travou. O prazo conta da quitação, e cobrar não o reinicia. Em situações extraordinárias, como banco que faliu ou que resiste à baixa, pode ser necessária decisão judicial. O passo a passo está no guia de baixa de gravame do escritório.
Sobre indenização: a jurisprudência exige prova específica de dano concreto (STJ, Tema 1.078: o atraso na baixa, sozinho, não gera dano moral presumido). A prova de venda frustrada e de constrangimento perante terceiros é uma forma comum de suprir essa exigência e ajudar no convencimento do juízo. Em Londrina, a 5ª Turma Recursal do TJPR negou o dano contra o Banco PAN porque o autor disse que perdeu a venda do carro, mas não provou. Em Curitiba, a 7ª Câmara Cível do TJPR manteve R$ 10 mil contra o Bradesco Financiamentos, porque os transtornos foram demonstrados (consulta pública do TJPR). A diferença foi a prova.
E o tempo pesa. Num caso do 1º Juizado Especial de Curitiba, a moto foi vendida, o comprador não conseguiu transferir por causa de um gravame de 2006 que o PAN nunca baixou, e a tutela foi negada. O comprador desistiu. O vendedor recomprou a moto por R$ 1.000 a mais.
Ainda devo parcelas ao vendedor. Como me protejo antes de pagar o resto?
Não pague mais nada ao vendedor antes de conferir o contrato e documentar o problema. Depois, proponha por escrito que o saldo vá direto ao banco. Se o vendedor descumpriu o combinado, a lei admite suspender ou consignar os pagamentos (Código Civil, arts. 475 a 477); qual dos dois cabe, o seu contrato diz. Na proposta, explique o motivo: "a consulta mostra gravame ativo do banco X, contrato Y; o saldo será pago ao credor".
Formalize em contrato quem quita, quanto, em que prazo e o que acontece se o gravame não sair. Um acordo só com o vendedor não obriga o banco, mas prova o que foi combinado.
Os sinais que, nos processos, vêm antes do problema são sempre os mesmos:
- preço bem abaixo do mercado, com pressa para fechar;
- "está quitado, só falta tirar do documento";
- pedido de Pix para conta de terceiro;
- documento mostrado por foto antiga, sem consulta atual;
- vendedor que não é o financiado e fala em "passar o carro" com procuração ou recibo em branco;
- carro financiado em nome de uma pessoa e registrado em nome de outra, sem explicação por escrito.
Se o negócio ainda não fechou, o roteiro seguro está em carro com gravame pode ser vendido?. E se aparecer "intenção de gravame", o problema é outro: veja intenção de gravame.
Posso transferir o carro para o meu nome com gravame?
Não sem o banco. O que o gravame impede está no mestre, em o que o gravame impede. Para quem comprou, os caminhos com o gravame ativo passam pela instituição credora: é ela que opera, no sistema da B3, a "Transferência de Propriedade (cessão de direitos)" e a "Alteração do Nome do Financiado" (manual do SNG, B3).
Nos relatos públicos, a tentativa de transferir sem o banco termina numa tela do tipo "VEICULO COM RESTRICAO FINANCEIRA. VEICULO CONSTA GRAVAMES" (Reclame Aqui, 2025). A mensagem exata varia por Detran.
Dois atalhos não funcionam para tirar o gravame. A comunicação de venda tem utilidade própria, mas "não altera, por si só, a responsabilidade por tributos, encargos, gravames, multas" (Res. CONTRAN 1.027/2026, art. 30, parágrafo único). E levar o carro para outro estado não apaga nada: os gravames continuam vinculados ao cadastro (mesma resolução, art. 10, parágrafo único).
Confira também a outra trava. Num caso da 1ª Vara Cível de Curitiba, o cliente comprou um hatch 2019 com o gravame do RCI já baixado. O carro não transferia porque uma busca e apreensão abandonada contra a antiga dona tinha deixado restrição judicial. Quem olhou rápido achou que "o gravame não baixou". Não era gravame.
O que a Justiça diz sobre quem comprou carro com gravame?
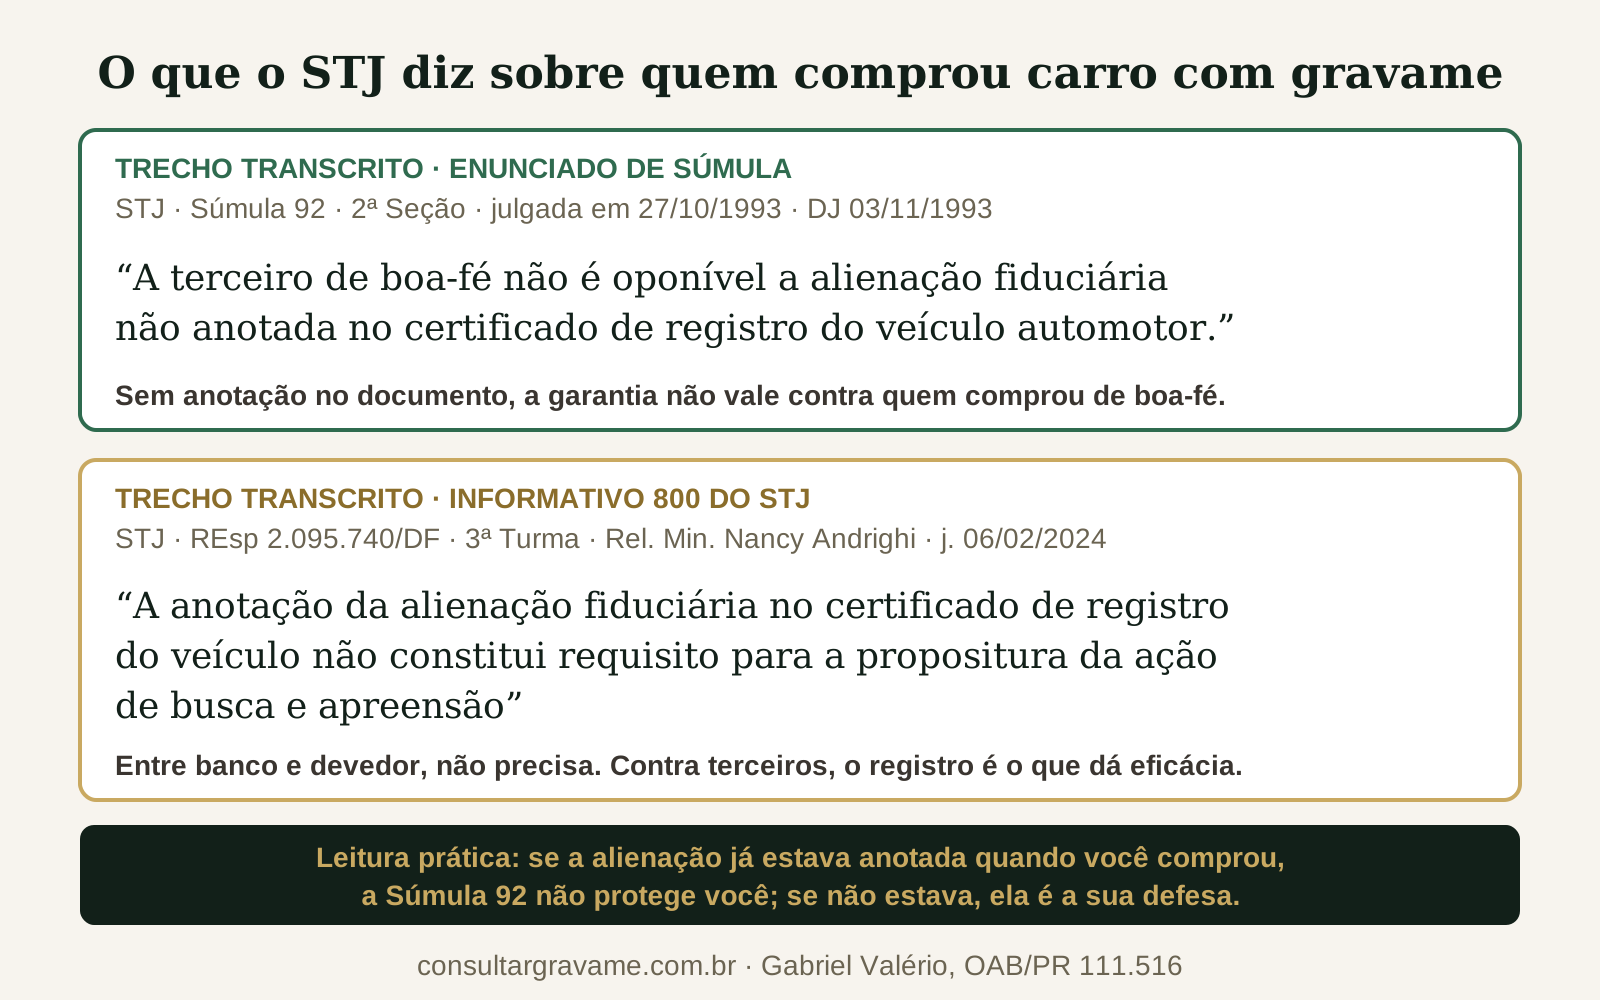
A regra tem duas metades, e o comprador precisa das duas. A primeira é a Súmula 92 do STJ (2ª Seção, DJ 03/11/1993): "A terceiro de boa-fé não é oponível a alienação fiduciária não anotada no certificado de registro do veículo automotor." O STJ a reafirmou em 2024, na Jurisprudência em Teses, edição 228.
A segunda metade é o reverso: com a anotação no documento, a garantia se torna oponível a quem comprou. Para veículos, a propriedade fiduciária se constitui no Detran, "fazendo-se a anotação no certificado de registro" (Código Civil, art. 1.361, § 1º). E essa anotação "produz plenos efeitos probatórios contra terceiros" (Lei 11.882/2008, art. 6º). Se a alienação estava lá, a garantia é oponível a você, que comprou depois. Se não estava, ou se o gravame já tinha sido baixado, e você comprou de boa-fé, não é. É por isso que o gravame baixado é a segurança de quem compra.
O REsp 2.095.740/DF (3ª Turma, rel. Min. Nancy Andrighi, j. 06/02/2024, Informativo 800) juntou as duas metades. Entre banco e devedor, a anotação não é requisito da busca e apreensão. Perante terceiros, o registro é condição de eficácia. E, com o veículo registrado em nome de outra pessoa, o banco precisa provar que o carro chegou a ser entregue ao devedor.
Se a trava não é o gravame, mas uma penhora por dívida do antigo dono, a regra muda. "O reconhecimento da fraude à execução depende do registro da penhora do bem alienado ou da prova de má-fé do terceiro adquirente" (STJ, Súmula 375). Compra anterior ao registro, feita de boa-fé, tem defesa. Para saber se há restrição judicial e em qual processo, use a consulta RENAJUD pela placa.
| Situação na data da compra | O que vale | Fundamento |
|---|---|---|
| Alienação anotada no documento | A garantia vale contra você | CC, art. 1.361, § 1º; Lei 11.882/2008, art. 6º |
| Alienação não anotada, compra de boa-fé | A garantia não vale contra você | STJ, Súmula 92 |
| Penhora não registrada, compra de boa-fé | Não há fraude à execução sem prova de má-fé | STJ, Súmula 375 |
Quando a tese do comprador de boa-fé não funciona?
Aqui é onde as pessoas perdem dinheiro com a esperança errada.
- A alienação estava anotada. Mesmo que o vendedor tenha jurado que estava quitado, a Súmula 92 não protege. Sobra cobrar o vendedor.
- O vendedor mostrou um documento antigo. Se o gravame já estava registrado e o papel mostrado era anterior ao financiamento, a discussão fica difícil. Depende da prova e do tribunal.
- Você sabia do financiamento. Quem comprou "de repasse", sabendo que o carro era financiado, não é terceiro de boa-fé para essa tese.
- "Pago as parcelas dele há anos, o carro é meu." Não é. O STJ já tratou a transferência de veículo alienado sem ciência do credor como ato clandestino, que não gera posse para usucapião (REsp 881.270/RS, 4ª Turma).
- Ofício ao Detran como solução. Num caso de São José dos Pinhais, três ofícios judiciais ao Detran-PR, em 2024, 2025 e 2026, ficaram sem resposta. Ofício é medida subsidiária, não bala de prata.
- Indenização presumida. Não existe (Tema 1.078). Sem prova de dano concreto, como a venda frustrada ou o constrangimento perante terceiros, o pedido cai.
Como resolver: com o banco, com o vendedor e na Justiça
Há três saídas. Em todas, o banco participa ou um juiz decide.
1. Quitação feita a três. Comprador, financiado e banco, com o pagamento indo direto ao credor e o termo de quitação em mãos antes de qualquer outro acerto. É o caminho que eu mais vejo dar certo.
2. Transferência formal do financiamento. Você assume o contrato com a concordância do banco, que analisa o seu crédito. O caminho existe no sistema, mas a decisão é do credor.
3. Justiça. Desfazer o negócio e cobrar do vendedor ou da loja o que você pagou e os prejuízos. Se o banco já moveu busca e apreensão ou houve penhora por dívida do antigo dono, quem não é parte no processo e sofre constrição sobre bem ou direito seu pode avaliar embargos de terceiro, distribuídos por dependência ao juízo competente e autuados em apartado (CPC, arts. 674 e 676).
Um detalhe de bastidor: o SAC do banco raramente destrava nada. Num caso de 2026 contra o BV, depois de sete meses de inércia com a busca e apreensão ativa, uma notificação à vice-presidência jurídica, junto com petição nos autos, fez o banco pedir a extinção no mesmo dia. Não é regra, mas mostra onde a conversa anda.
Chegou busca e apreensão no carro que você comprou?
Os prazos são de dias. Veja como funciona a defesa, inclusive de quem comprou de terceiro, no guia do escritório.
Ver o guia de busca e apreensão →Para veículo registrado no Paraná, veja também a consulta de gravame no Detran-PR.
Como verificamos
Normas conferidas no Planalto e no gov.br; julgados no STJ e na consulta pública do TJPR. Fontes abertas e conferidas em setembro de 2026. Os casos do escritório foram anonimizados: banco, órgão julgador e comarca, nunca cliente nem número de processo. Casos em andamento aparecem como método, não como vitória. A consulta de exemplo usa dados fictícios.
Fundamentação legal
- Código Civil, art. 1.361, § 1º: constituição da propriedade fiduciária pelo registro no Detran, com anotação no certificado; arts. 186 e 927 (ato ilícito e dever de indenizar); arts. 475 a 477 (resolução por inadimplemento e exceção de contrato não cumprido).
- Código de Processo Civil, arts. 674 e 676: embargos de terceiro.
- Código Penal, art. 171, § 2º, I: estelionato, pena aplicada pela Lei 4.728/1965, art. 66-B, § 2º (o dolo segue a regra do art. 18).
- Lei 11.882/2008, art. 6º: efeitos da anotação contra terceiros.
- Decreto-Lei 911/1969, art. 3º: busca e apreensão contra o devedor ou terceiro.
- Lei 4.728/1965, art. 66-B, § 2º: venda de bem já alienado fiduciariamente.
- Res. CONTRAN 807/2020, arts. 2º, XI, 18 e 19: baixa feita pelo Detran a partir do registro enviado pelo credor; prazo de 10 dias para o banco informar a quitação; certidão ao credor e ao devedor em até 10 dias.
- Detran-PR, emitir certidão de veículo e proprietário: taxa de certidões de veículos (R$ 42,93, conferida em 23/09/2026) e disponibilidade no dia útil seguinte à compensação.
- Res. CONTRAN 1.027/2026, arts. 10 e 30, parágrafos únicos.
- STJ, Súmula 92 (2ª Seção, DJ 03/11/1993) e Jurisprudência em Teses, ed. 228.
- STJ, REsp 2.095.740/DF (3ª Turma, rel. Min. Nancy Andrighi, j. 06/02/2024, DJe 09/02/2024).
- STJ, Súmula 375 (Corte Especial, DJe 30/03/2009).
- STJ, REsp 1.498.487 (3ª Turma, rel. Min. Moura Ribeiro).
- STJ, Tema 1.078 (REsp 1.881.453/RS e REsp 1.881.456/RS) e Tema 1.132 (REsp 1.951.662/RS e REsp 1.951.888/RS).
- TJPR, Recurso Inominado 0081008-33.2023.8.16.0014 (5ª Turma Recursal, Banco PAN, Londrina) e Apelação Cível 0035027-83.2024.8.16.0001 (7ª Câmara Cível, Bradesco Financiamentos, Curitiba), na consulta pública do TJPR.
- B3, manual do Sistema Nacional de Gravames.
Perguntas frequentes
- Comprei um carro com gravame, o que fazer?
- Não pague mais nada ao vendedor antes de conferir o contrato e documentar o problema. Descubra pela placa qual banco é o credor e a data de inclusão do gravame e guarde todas as provas da compra. A data de inclusão, comparada com o dia da compra, e a anotação no documento definem se a garantia do banco vale contra você.
- O banco pode tomar o carro de quem comprou?
- Pode, se o financiado atrasar e a alienação já estava anotada no documento quando você comprou: o Decreto-Lei 911/1969, art. 3º, permite a busca e apreensão contra o devedor ou terceiro. Se a alienação não estava anotada e você comprou de boa-fé, a Súmula 92 do STJ impede o banco de usar a garantia contra você.
- Comprei carro alienado de outra pessoa. A Súmula 92 me protege?
- Só se a alienação não estava anotada no certificado de registro na data da compra e você não sabia do financiamento. Se a anotação existia, ela vale contra terceiros (Lei 11.882/2008, art. 6º) e a Súmula 92 não se aplica.
- O vendedor não pagou o financiamento. Ele responde?
- Sim. Responde civilmente pelo seu prejuízo. E vender carro alienado sem o banco pode ser enquadrado como estelionato: a Lei 4.728/1965, art. 66-B, § 2º, manda aplicar a pena do art. 171, § 2º, I, do Código Penal. Na prática, isso basta para um boletim de ocorrência e uma investigação criminal. Guarde as mensagens em que ele garantiu a quitação.
- Posso transferir carro com gravame para o meu nome?
- Não sem o banco. O caminho é quitar o contrato, com o dinheiro indo direto ao banco, ou pedir ao banco a transferência formal do financiamento para o seu nome, que depende da aprovação dele.
- Carro no nome de outra pessoa e financiado: posso continuar pagando as parcelas dela?
- Pode, mas isso não torna o carro seu. O contrato continua no nome do financiado, a garantia continua do banco e qualquer atraso põe o carro em risco. Pague direto ao banco, guarde os comprovantes e busque a quitação ou a transferência formal do financiamento.
- Como descobrir qual banco financiou o carro que comprei?
- A consulta de gravame pela placa mostra a instituição credora, o CNPJ dela, o número do contrato e a data de inclusão do gravame, sem precisar do login do dono. O serviço gratuito da SENATRAN pode ser usado com a sua conta gov.br, informando placa, Renavam e CPF ou CNPJ do proprietário; os detalhes exibidos devem ser conferidos no próprio serviço.
- A consulta de gravame mostra quanto falta pagar?
- Não. Mostra se há gravame ativo, o banco, o contrato, a data de inclusão e o financiado (nome e documento); no plano Completo, também o nome e o documento do proprietário registrado. Saldo devedor e parcelas só o banco informa.
- Quanto tempo o banco tem para tirar o gravame depois da quitação?
- Quem baixa o gravame é o banco: quitado o contrato, ele tem até 10 dias para comunicar a quitação ao Detran, que exclui a anotação (Res. CONTRAN 807/2020, arts. 2º, XI, e 18). Passou disso, o atraso é do banco. A data de vigência não baixa nada.
- O gravame aparece baixado. Posso comprar sem medo?
- Do risco de busca e apreensão por aquele financiamento, sim. O gravame baixado, isoladamente, não prova a quitação, mas a alienação fiduciária só vale contra terceiros se estiver anotada no registro do veículo (Código Civil, art. 1.361, § 1º; STJ, Súmula 92). Sem a anotação, o banco não pode opor a garantia a quem comprou de boa-fé. A consulta vale para a data e a hora em que foi feita: repita no dia do pagamento.
- Comprei o carro e apareceu bloqueio judicial do antigo dono. E agora?
- A regra é outra: a fraude à execução depende do registro da penhora ou da prova de má-fé de quem comprou (STJ, Súmula 375). Se a sua compra é anterior ao registro e você agiu de boa-fé, há defesa: quem não é parte no processo e sofre constrição sobre bem seu pode avaliar embargos de terceiro, distribuídos por dependência ao juízo competente e autuados em apartado (CPC, arts. 674 e 676), com advogado.
Sobre o autor
Gabriel Valério
Advogado inscrito na OAB/PR sob o nº 111.516, em Curitiba/PR. Atua com baixa de gravame, busca e apreensão e restrições judiciais sobre veículos.