Gravame
Intenção de gravame: o que é, quanto dura e como tirar
Publicado em: 22 de setembro de 2026Tempo de leitura: 22 minutos
Texto de: Gabriel Valério — Advogado · OAB/PR 111.516
Apareceu "intenção de gravame" no meu carro e eu não sei de onde veio. Antes de vender, comprar ou pagar qualquer coisa, confira se já existe gravame efetivo e qual banco é o credor na consulta de gravame pela placa.
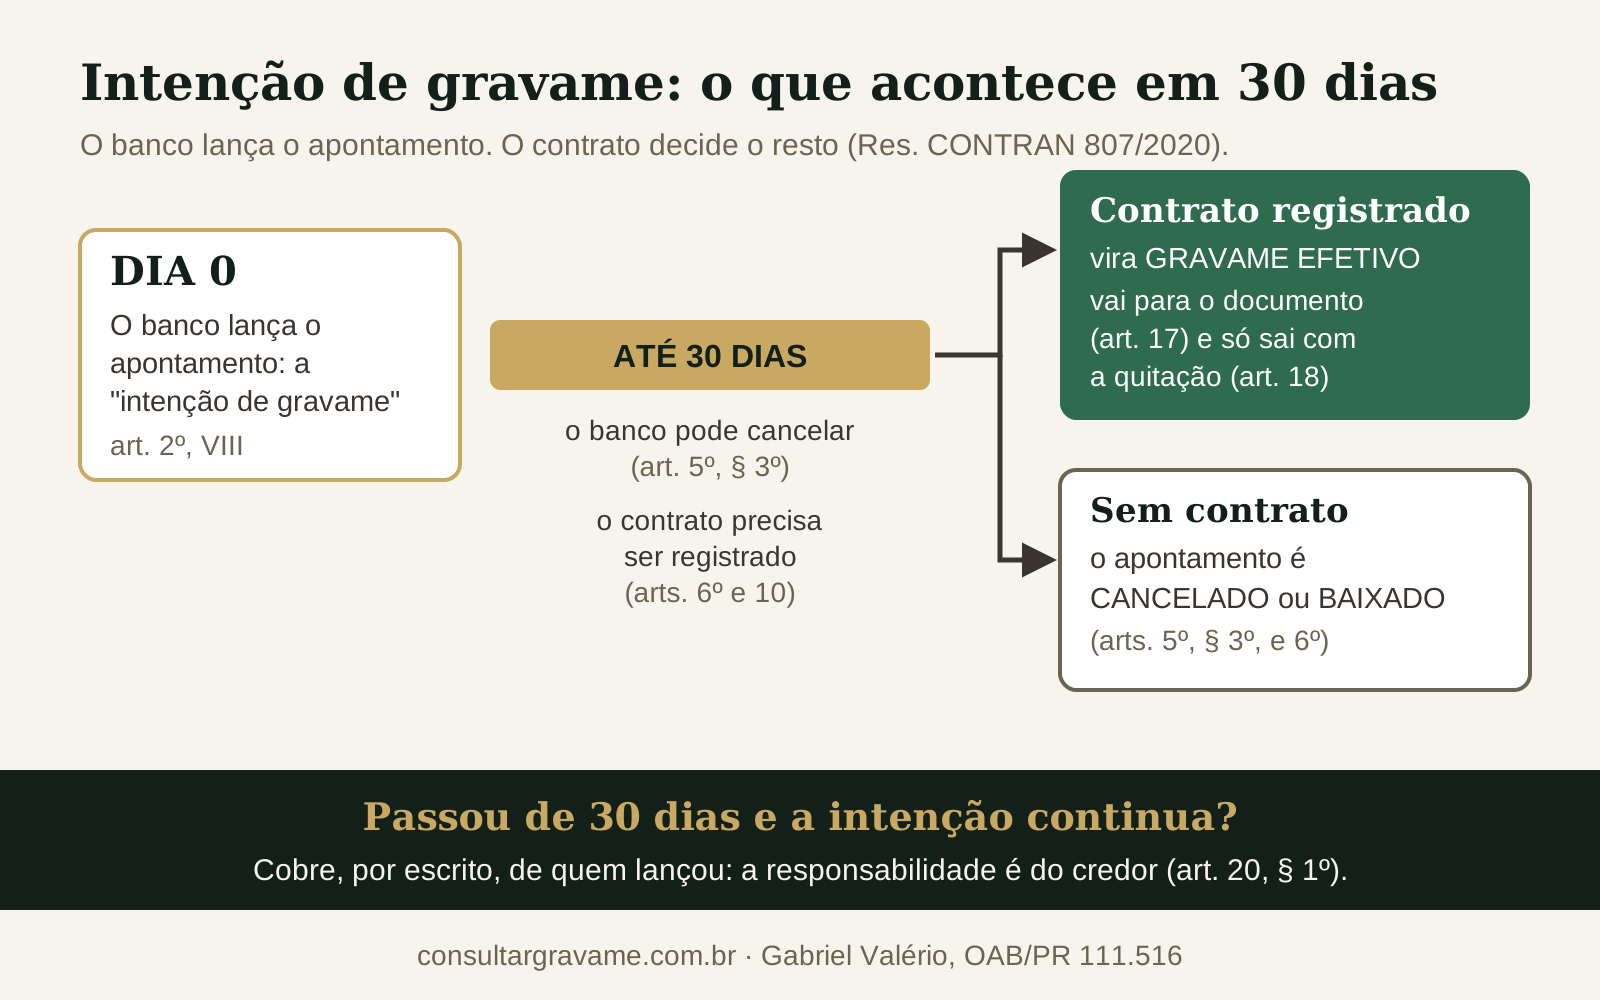
Intenção de gravame é o apontamento que um banco lança no cadastro do veículo antes de registrar um contrato de financiamento com o carro em garantia. É uma anotação provisória. Pela Resolução CONTRAN 807/2020, o banco pode cancelá-la em até 30 dias. Depois disso, o cancelamento depende de autorização do Detran, e, sem contrato registrado, a norma prevê a baixa com essa autorização. Não há desaparecimento automático.
Quando fica além dos 30 dias, alguém deixou de fazer a sua parte, e quase nunca foi você. Na prática, quem resolve é o banco que lançou; se ele não resolver, o Detran ou a Justiça. Aqui está o que a resolução diz, artigo por artigo, e o que fazer quando ela não é cumprida.
Apareceu "intenção de gravame" no meu carro, o que é?
É o apontamento: uma anotação provisória, lançada pela instituição credora, anterior ao registro do contrato. Pode corresponder a uma contratação em preparação ou a um contrato cujo procedimento de registro ainda não foi concluído. A Res. CONTRAN 807/2020, art. 2º, VIII, define o apontamento como a "anotação prévia e provisória de possíveis contratos de financiamento com garantia real de veículo, feita por instituição credora".
A expressão "intenção de gravame" não aparece na resolução nem na página do Sistema Nacional de Gravames da B3. É o nome que o mercado usa. Ler "intenção" como "apontamento" é a minha leitura, e a única que combina com a definição e os prazos da norma.
Serve para "reservar" o carro enquanto a papelada anda. O apontamento vem antes do registro do contrato (art. 5º, § 2º) e impede que o mesmo carro garanta dois financiamentos ao mesmo tempo (art. 7º).
| Intenção de gravame (apontamento) | Gravame efetivo | |
|---|---|---|
| O que é | Anotação provisória, anterior ao registro do contrato (art. 2º, VIII) | Anotação feita pelo Detran depois do registro do contrato (art. 2º, X) |
| Quem lança | O banco | O Detran, com base no contrato registrado |
| Vai para o documento? | Não: a anotação só vem "após o registro do contrato" (art. 17) | Sim, no campo de observações |
| Quanto dura | 30 dias para o registro do contrato; depois, cancelamento ou baixa só com autorização do Detran (arts. 5º, §§ 3º e 4º, e 6º) | Até a baixa, normalmente depois da quitação |
| Quem tira | O banco que lançou: cancela em até 30 dias; depois, com autorização do Detran, inclusive a baixa sem contrato registrado | O banco: comunica a quitação em até 10 dias (art. 18) e o Detran exclui a anotação |
Registrado o contrato, a intenção vira o gravame que o guia explica em quem coloca o gravame e onde ele fica registrado, na linha do Código Civil, art. 1.361, § 1º. Os status seguintes estão em o que significa cada status do gravame.
Mas eu não financiei nada: por que a intenção apareceu?
Porque o apontamento fica no cadastro do carro, e não no nome de quem é dono hoje. Quem tentou financiar esse veículo, ou usá-lo como garantia, pode ter deixado rastro. Os cenários que se repetem:
- O seu comprador tentou financiar e desistiu. O banco dele lançou o apontamento, o negócio não saiu e ninguém cancelou. Costuma ser o mais simples de resolver, porque você sabe quem foi.
- O dono anterior tentou um financiamento ou um empréstimo com o carro em garantia. Num relato público, o comprador de um usado só descobriu a intenção ao licenciar, e o banco disse não achar contrato no CPF dele (Reclame Aqui, 2018).
- Empréstimo com o carro em garantia. Não é só financiamento de compra: foi num empréstimo assim que nasceu o caso que conto abaixo.
- Leilão. O arrematante descobre a intenção ao transferir. Antes do lance, leia gravame em carro de leilão e faça a consulta de leilão pela placa.
- Fraude, tratada no fim.
Se a tela fala em intenção "para outro CPF", ela diz, pela própria redação, que o apontamento está em nome de quem não é o dono atual.
A financiadora desistiu e a intenção ficou: e agora?
A norma está do seu lado. Três regras da Res. 807 fecham o prazo:
- Cancelamento: "O apontamento poderá ser cancelado pela instituição credora em até 30 (trinta) dias após o envio das informações" (art. 5º, § 3º). Depois desse prazo, "só poderá ser cancelado com autorização" do Detran (art. 5º, § 4º).
- Contrato: deve chegar em até 30 dias do apontamento, "sob pena de baixa da operação" (art. 10, na redação da Res. CONTRAN 1.016/2024).
- Baixa: sem registro em 30 dias, o apontamento "será baixado, com autorização do órgão ou entidade executivo de trânsito" (art. 6º).
A B3 descreve o cancelamento como "operação de inativação do apontamento realizada pela instituição credora". É o banco que aperta o botão.
A baixa do art. 6º depende da autorização do Detran e não acontece sozinha: alguém precisa provocar o procedimento. É por isso que a intenção esquecida existe. Na prática, quem resolve é o banco que lançou; se ele não resolve, o caminho é o Detran e, depois, a Justiça. A responsabilidade pelas informações é "exclusiva da instituição credora" (art. 20, § 1º); se houve erro, o credor refaz e arca com os custos (art. 20, § 2º).
E um detalhe que pega o próximo comprador: enquanto o apontamento antigo não sai, o banco dele não consegue lançar o novo (art. 7º). A venda para por causa de um financiamento que nunca existiu.
Quanto tempo dura a intenção de gravame?
No papel, 30 dias: é o prazo para registrar o contrato e para o banco cancelar o apontamento por conta própria. Depois disso, o cancelamento ou a baixa dependem de autorização do Detran (arts. 5º, § 4º, e 6º), e a baixa não é automática. O Detran de Goiás repete: há "prazo de 30 dias após a data de inclusão do gravame para efetuar o cancelamento". Na vida real, pode durar meses.
A armadilha: quitei, e a intenção não sai
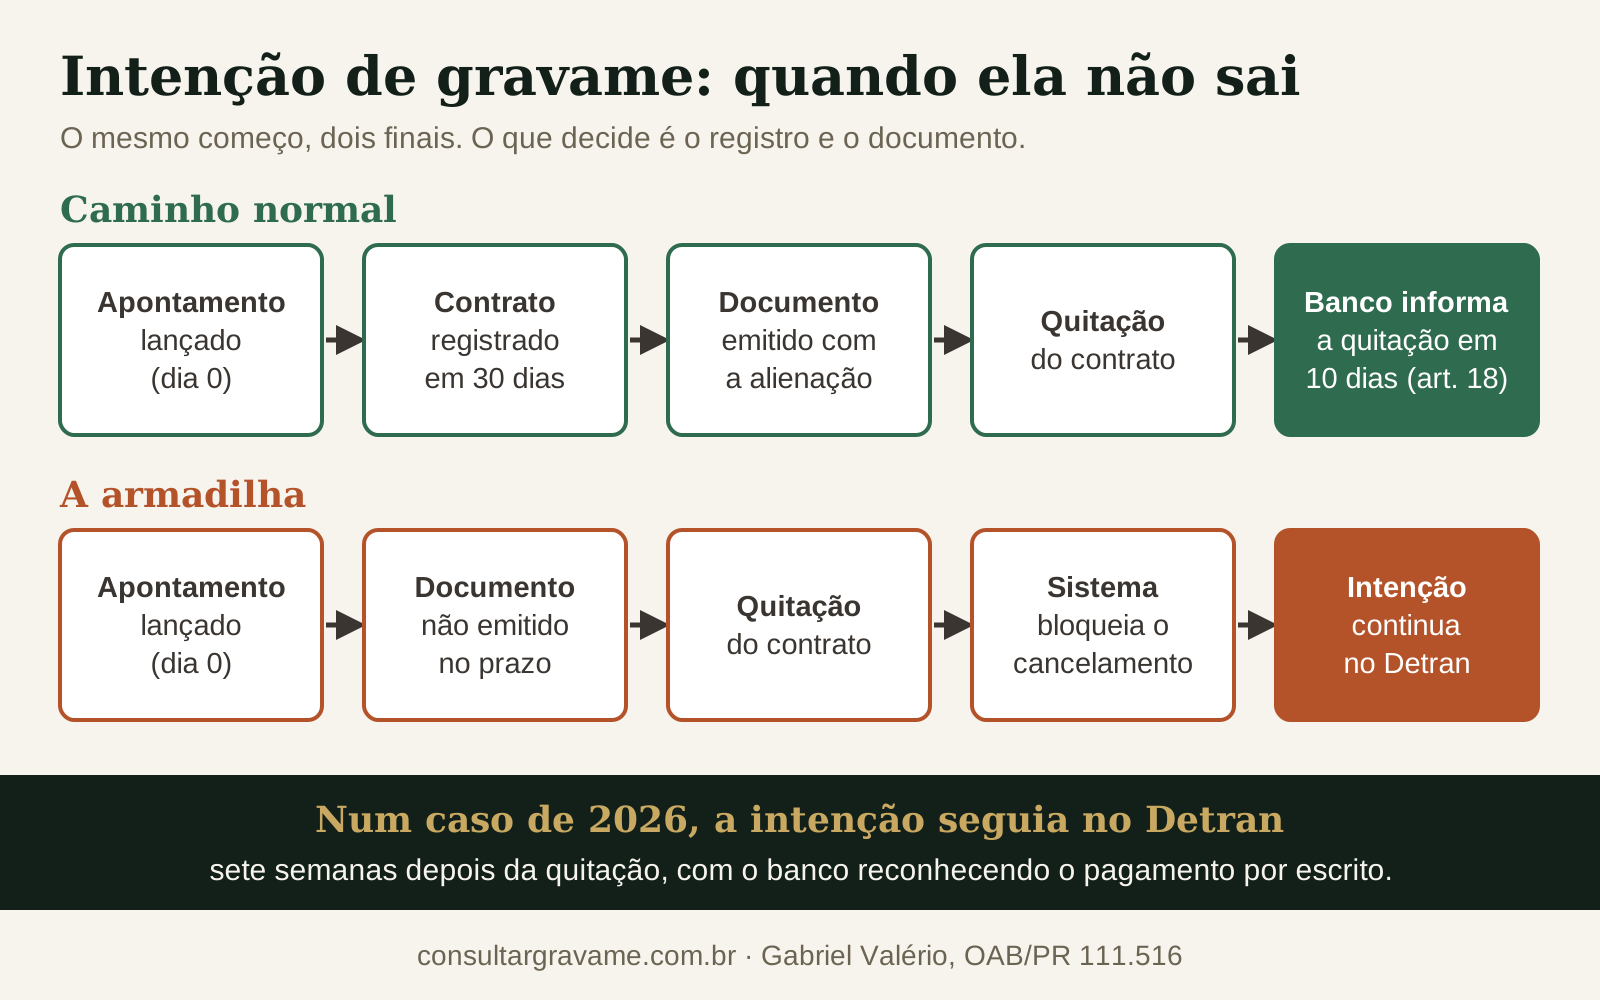
Um caso do escritório, de 2026, mostra a intenção sobrevivendo ao próprio contrato. O cliente, em São Paulo, quitou em julho um empréstimo com garantia do carro no C6 Bank. O carro tinha sido furtado. No Detran-SP, continuava: "Consta Intenção de Gravame".
Foram duas reclamações no Procon-SP e uma no Banco Central, e o banco respondeu a todas por escrito:
- primeiro, invocou uma cláusula que exigia do cliente um novo documento do carro, com a alienação, em até 30 dias;
- depois, reconheceu a quitação e admitiu que o sistema bloqueia o cancelamento quando esse documento não é emitido, falando em "procedimento excepcional";
- por fim, escreveu que o contrato estava "integralmente liquidado".
Sete semanas depois do pagamento, a intenção seguia lá. O escritório notificou a diretoria jurídica do banco e deixou a ação pronta, com pedido de baixa sob multa diária. O caso está em andamento: ainda não há resultado para contar.
O que esse caso ensina:
- A intenção pode ficar mesmo com contrato de verdade. Naquele caso, segundo as respostas do próprio banco, o que empacou foi a emissão do documento com a alienação.
- Quitar não encerra o assunto sozinho. O credor tem 10 dias para informar o Detran (art. 18); veja quitei o financiamento: quando o gravame sai.
- A resposta escrita do banco vale ouro. Ela fixou a data da quitação e reconheceu que não havia pendência. Na reclamação ao Banco Central, o banco responde ao e-mail do cadastro do cliente: confira antes.
Como descobrir quem lançou e se já virou gravame efetivo?
Guarde um print datado da tela onde a intenção apareceu. Depois, responda a duas perguntas: quem lançou e se já existe gravame registrado.
- No Detran. O atendimento pode informar qual instituição fez o apontamento. No Paraná, veja o que o Detran-PR mostra sobre gravame.
- Nos serviços gratuitos. O serviço federal da SENATRAN mostra as "restrições administrativas, judiciais e financeiras": você entra com a sua conta gov.br e informa placa, Renavam e o CPF ou CNPJ do proprietário. O serviço não garante mostrar a intenção nem o nome do banco; o mesmo vale para as telas dos Detrans. Mais em consulta de gravame grátis.
- Com quem tentou financiar. O vendedor anterior, a loja ou o comprador que desistiu costumam saber o banco.
A consulta de gravame pela placa responde à pergunta que pesa no bolso: existe gravame efetivo, ativo, e de qual banco? O relatório traz a situação registrada, a instituição credora e o CNPJ, o número do contrato, a data de inclusão, a UF do gravame e o financiado, com nome e CPF ou CNPJ. Na versão Completa, também o nome e o CPF ou CNPJ do proprietário registrado do veículo. Veja o que aparece numa consulta de gravame.
Serei direto: o relatório não promete mostrar a intenção de gravame. Não confirmamos que a base oficial do Sistema Nacional de Gravames devolve o apontamento. Para ver a intenção, use a tela do Detran; para saber se ela já virou dívida registrada, a consulta.
| O Detran mostra | A consulta pela placa mostra | O que significa | Próximo passo |
|---|---|---|---|
| Intenção de gravame | Gravame ativo, banco e data de inclusão | O contrato foi registrado: é garantia de dívida | Tratar com o banco indicado; comprador não paga antes da quitação |
| Intenção de gravame | "Nenhum gravame ativo localizado para esta placa na data e hora da consulta" | A trava é o apontamento | Pedir o cancelamento a quem lançou, com o PDF datado; passados 30 dias, pedir também a baixa no Detran |
Exemplo de resultado · placa ABC1D23
Amostra · dados fictícios
- Situação
- GRAVAME ATIVO · com alienação fiduciária
- Instituição credora
- BANCO EXEMPLO S.A.
- CNPJ do credor
- 00.000.000/0001-00
- Contrato
- 0012345678
- Data de inclusão
- 14/03/2023
- Vigência registrada
- 14/03/2027
- UF do gravame
- PR
- Financiado
- MARIA DA SILVA EXEMPLO · CPF 123.456.789-00
- Proprietário registradoCompleta
- JOÃO PEREIRA EXEMPLO · CPF 111.444.777-00
Financiado e proprietário registrado são pessoas diferentes.
Consulta em 21/09/2026 às 10:42 · SHA-256 9f2c…e41a · os campos marcados “Completa” não saem na Básica.
O que isso significa para quem vai comprar
Se o Detran fala em intenção, mas a consulta mostra gravame ativo, com banco e data de inclusão, o contrato já foi registrado: não é mais reserva, é garantia de dívida. Quem resolve é o banco indicado, com a quitação. Se você vai comprar, não pague ao vendedor antes disso; e aqui o carro está financiado em nome de uma pessoa e registrado em nome de outra, o que o vendedor precisa explicar antes de qualquer pagamento.
Já virou gravame? De qual banco?
Situação do gravame, instituição credora, número do contrato e data de inclusão, em PDF com hash, na hora.
Como tirar a intenção de gravame?
Comece pelo banco que lançou: na prática, é ele quem resolve, e a responsabilidade pelas informações enviadas é dele (art. 20, § 1º). Passados 30 dias, o Detran entra também, porque o cancelamento e a baixa passam a depender da autorização dele (arts. 5º, § 4º, e 6º). Se nenhum dos dois resolve, a saída é a Justiça.
-
Reúna as provas: print da tela, CRLV-e, placa, chassi, Renavam e uma consulta datada. Se houve venda, o recibo; se houve quitação, o termo e toda resposta escrita do banco.
-
Peça por escrito, com protocolo. Um modelo:
"Solicito a identificação do contrato relacionado ao apontamento (intenção de gravame) lançado por esta instituição no veículo placa [placa], chassi [número], e a informação sobre seu registro. Caso não tenha ocorrido registro no prazo regulamentar, peço a adoção do procedimento de cancelamento ou de baixa do apontamento, com a autorização do Detran quando exigida (Res. CONTRAN 807/2020, arts. 5º, §§ 3º e 4º, e 6º). Lembro que a responsabilidade pelas informações enviadas é da credora (art. 20, § 1º). Peço confirmação por escrito."
Ajuste ao seu caso. Se o financiamento era do comprador que desistiu, diga que a contratação não se concretizou. Se você suspeita de fraude, diga que não reconhece a operação, peça a apuração e anexe o boletim de ocorrência. Se o contrato foi quitado, junte o termo de quitação e peça também a comunicação da quitação ao Detran (art. 18).
-
Não havendo solução, acompanhe o protocolo. Se já decorreram 30 dias do apontamento sem registro do contrato, solicite ao Detran o procedimento previsto no art. 6º, que depende da autorização dele. Em contrato quitado, confira também o prazo de comunicação do art. 18. Há relatos de Detran que resolve no balcão e de Detran que devolve ao banco.
-
Ouvidoria, Procon e Banco Central não cancelam o apontamento, mas podem provocar uma solução e produzem documentos úteis, como protocolos e respostas por escrito.
-
Jurídico do banco, não o SAC. Num caso de 2026, depois de sete meses de inércia do banco com uma restrição que só ele podia retirar, uma notificação à vice-presidência jurídica resolveu no mesmo dia. Não é regra, mas é o canal com alçada.
-
Justiça, com liminar e multa diária. Na baixa de gravame, a 6ª Câmara Cível do TJPR manteve ordem contra o Itaú, vinda da 18ª Vara Cível de Curitiba: "a obrigação de baixa do gravame é um mero requerimento administrativo, não se configurando como ato complexo" (Agravo de Instrumento 0079229-17.2025.8.16.0000, rel. Des. Cláudio Smirne Diniz, fevereiro de 2026, consulta no TJPR). Na minha leitura, vale com mais razão para um apontamento, que nem contrato registrado tem.
O banco não tira a restrição que ele mesmo lançou?
Prazo, prova, notificação ao jurídico e liminar com multa diária: o caminho para obrigar o credor está no guia de baixa de gravame do escritório.
Ver o passo a passo da baixa →E a indenização? Não é automática. A jurisprudência exige prova específica de dano concreto (STJ, Tema Repetitivo 1.078: o atraso na baixa, sozinho, não gera dano moral presumido; aplico o mesmo raciocínio à intenção de gravame, por analogia). A prova de venda frustrada e de constrangimento perante terceiros é uma forma comum de suprir essa exigência e ajudar no convencimento do juízo. Na 5ª Turma Recursal do TJPR, vindo do 6º Juizado de Londrina, o pedido contra o Banco PAN perdeu: o autor disse que perdeu a venda do carro, mas não provou. Já a 7ª Câmara Cível manteve R$ 10 mil contra o Bradesco Financiamentos, em Curitiba, porque o autor demonstrou os transtornos. A diferença foi a prova: conversas com o comprador que desistiu, sinal devolvido e protocolos.
Posso vender o carro com intenção de gravame?
Depende de quem é a intenção.
- É o financiamento do seu comprador, em andamento. É o fluxo normal da venda financiada. Não entregue o carro nem assine a transferência antes de o dinheiro cair.
- É uma intenção antiga ou desconhecida. Resolva antes de anunciar. Nos relatos públicos, ela trava a transferência e, em alguns estados, o licenciamento. E impede o banco do comprador de lançar o próprio apontamento (art. 7º).
A comunicação de venda não resolve: pela Res. CONTRAN 1.027/2026, art. 30, parágrafo único, ela "não altera, por si só, a responsabilidade por tributos, encargos, gravames, multas". E quem compra não deve confiar no CRLV limpo: só o gravame registrado vai para o documento (art. 17).
Os caminhos seguros estão em carro com gravame pode ser vendido. Se você já comprou, veja comprei carro com gravame.
Quando a intenção de gravame é golpe?
Quando o apontamento não tem explicação, ou quando alguém quer que você ignore a tela. Três padrões:
- Crédito tomado "com o seu carro". Intenção em nome de desconhecido, em carro que você nunca ofereceu, pode indicar que alguém usou os dados do veículo para financiar. Registre boletim de ocorrência e peça ao banco, por escrito, o cancelamento e a apuração.
- Vendedor que já deu o carro em garantia. Vender carro alienado sem o banco participar pode, em tese, ser enquadrado como estelionato: a Lei 4.728/1965, art. 66-B, § 2º, manda aplicar a pena do art. 171, § 2º, I, do Código Penal a quem aliena coisa que já alienou fiduciariamente. Na prática, isso basta para gerar boletim de ocorrência e investigação criminal — e ser investigado já é um problema, independentemente da defesa. Outra coisa é a venda estruturada, com a quitação paga ao banco e a garantia liberada. O sinal do golpe é a pressa e a recusa em deixar você consultar a placa.
- Quem cobra para "tirar do sistema". Quem cancela o apontamento é o banco que lançou; depois de 30 dias, com autorização do Detran. Ninguém de fora "tira do sistema".
O que não funciona
- "Em 30 dias some sozinho." A norma prevê a baixa depois de 30 dias sem registro, mas com autorização do Detran: não é automática. O caso de São Paulo mostra que a intenção pode ficar. Cobre por escrito.
- "O documento está limpo." A intenção não vai para o documento (art. 17). Consulte no dia.
- "O Detran é que tem de tirar" (ou "só o banco tira"). Na prática, quem resolve é o banco que lançou; depois de 30 dias, o cancelamento depende também de autorização do Detran. Cobre o banco e, passado o prazo, protocole também no Detran.
- "Reclamar no Procon resolve." Pode provocar uma solução e gerar documentos úteis, mas quem cancela é o banco.
- "Vou ganhar indenização." Não há dano presumido (Tema 1.078, aplicado aqui por analogia): é preciso prova de dano concreto, como mostrou Londrina.
- "A consulta pela placa mostra a intenção." Não prometemos isso: ela mostra o gravame registrado e o banco.
Como verificamos
Normas conferidas no texto oficial (gov.br e Planalto); cancelamento do apontamento na página do SNG da B3; prazo de 30 dias também no Detran-GO. Julgados do TJPR a partir dos acórdãos públicos. O caso de São Paulo vem dos autos do escritório, anonimizado. "Intenção = apontamento" é interpretação nossa, declarada. O que depende da tela de cada Detran está marcado para conferência. Fontes abertas e conferidas em setembro de 2026. O guia serve o Brasil inteiro: a Res. 807 é nacional e o STJ é o norte; os exemplos de tribunal são do Paraná.
Fundamentação legal
- Res. CONTRAN 807/2020: art. 2º, VIII e X; art. 5º, §§ 2º, 3º e 4º; arts. 6º, 7º, 10, 17 e 18; art. 20.
- Res. CONTRAN 1.016/2024 (art. 10 da Res. 807) e Res. CONTRAN 1.027/2026 (art. 30, parágrafo único).
- Código Civil, art. 1.361, § 1º e Lei 4.728/1965, art. 66-B, § 2º (remete à pena do Código Penal, art. 171, § 2º, I).
- B3, Sistema Nacional de Gravames e Detran-GO, consulta de gravame.
- STJ, Tema Repetitivo 1.078: REsp 1.881.453/RS e REsp 1.881.456/RS, 2ª Seção, rel. Min. Marco Aurélio Bellizze, julgado em 30/11/2021.
- TJPR (consulta pelo número): 6ª Câmara Cível, AI 0079229-17.2025.8.16.0000, rel. Des. Cláudio Smirne Diniz, fev/2026 (Itaú); 7ª Câmara Cível, Apelação Cível 0035027-83.2024.8.16.0001, rel. Des. Dartagnan Serpa Sá, set/2025 (Bradesco Financiamentos); 5ª Turma Recursal, Recurso Inominado 0081008-33.2023.8.16.0014, rel. Juíza Camila Henning Salmoria, dez/2024 (Banco PAN).
Perguntas frequentes
- O que é intenção de gravame?
- Intenção de gravame é o nome de mercado do apontamento: a anotação prévia e provisória que o banco faz no cadastro do veículo antes de registrar um contrato de financiamento com o carro em garantia (Res. CONTRAN 807/2020, art. 2º, VIII). Ainda não é o gravame: vira gravame só se o contrato for registrado.
- Intenção de gravame o que significa no Detran?
- Significa que uma instituição credora fez uma anotação provisória sobre aquele carro, anterior ao registro do contrato. Pode corresponder a uma contratação em preparação ou a um contrato cujo registro ainda não foi concluído. Sem registro em 30 dias, a Res. CONTRAN 807/2020 prevê a baixa do apontamento, com autorização do Detran (art. 6º).
- Quanto tempo dura a intenção de gravame?
- A norma trabalha com 30 dias: nesse prazo, o banco pode cancelar o apontamento; depois, o cancelamento e a baixa dependem de autorização do Detran (Res. CONTRAN 807/2020, arts. 5º, §§ 3º e 4º, e 6º). Não some sozinha: há intenções que ficam meses. Na prática, quem resolve é o banco que lançou; cobre dele por escrito. Se ele não resolver, o caminho é o Detran e, depois, a Justiça.
- Apareceu intenção de gravame e o carro não foi financiado. O que fazer?
- Descubra qual banco lançou o apontamento e peça a ele o cancelamento por escrito, com protocolo: na prática, é ele quem resolve, e a responsabilidade pelas informações é dele (Res. CONTRAN 807/2020, art. 20, § 1º). Causas possíveis: um comprador que tentou financiar e desistiu, um financiamento tentado pelo dono anterior ou fraude. Se o banco não resolver, leve o protocolo ao Detran e, se preciso, à Justiça.
- A financiadora desistiu e a intenção de gravame ficou. Quem tira?
- O banco que lançou. Ele pode cancelar o apontamento em até 30 dias; depois disso, precisa da autorização do Detran para cancelar ou baixar (Res. CONTRAN 807/2020, arts. 5º, §§ 3º e 4º, e 6º). Peça ao banco por escrito. Se ele não resolver, leve o protocolo ao Detran; persistindo, o caminho é a Justiça.
- Como tirar a intenção de gravame?
- Peça por escrito ao banco que lançou, com protocolo, a identificação do contrato e a informação sobre o registro e, se não houve registro no prazo, o cancelamento ou a baixa do apontamento (Res. CONTRAN 807/2020, arts. 5º, §§ 3º e 4º, e 6º). Na prática, é o banco quem resolve. Passados 30 dias sem registro, leve o protocolo também ao Detran, porque a baixa depende da autorização dele. Se nada resolver, o caminho é a Justiça, com pedido de liminar.
- Posso vender o carro com intenção de gravame?
- Depende de quem é a intenção. Se é o financiamento do seu próprio comprador em andamento, é o fluxo normal da venda financiada. Se é uma intenção antiga ou desconhecida, resolva antes: ela pode travar a transferência e impede que o banco do comprador lance um novo apontamento (Res. CONTRAN 807/2020, art. 7º).
- Intenção de gravame aparece no CRLV?
- Não deveria. A Res. CONTRAN 807/2020 manda anotar o gravame no documento só depois do registro do contrato (art. 17). Por isso o CRLV do vendedor pode estar limpo e existir uma intenção no sistema.
- A consulta de gravame pela placa mostra a intenção de gravame?
- Não é garantido. A consulta mostra se há gravame ativo, a instituição credora, o número do contrato e a data de inclusão; não confirmamos que as bases devolvem o apontamento. Para ver a intenção, use a tela do Detran.
- Intenção de gravame pode ser golpe?
- Pode. Uma intenção em nome de pessoa desconhecida, em carro que você nunca ofereceu, pode indicar financiamento fraudulento sobre o seu veículo. E vender carro alienado sem o banco participar pode, em tese, ser enquadrado como estelionato: a Lei 4.728/1965, art. 66-B, § 2º, manda aplicar a pena do art. 171, § 2º, I, do Código Penal a quem aliena coisa que já alienou fiduciariamente. Registre boletim de ocorrência e cobre o banco por escrito.
- Intenção de gravame esquecida dá direito a indenização?
- Não automaticamente. A jurisprudência exige prova específica de dano concreto (STJ, Tema 1.078: o atraso na baixa do gravame, sozinho, não gera dano moral presumido; aplico o mesmo raciocínio à intenção, por analogia). A prova de venda frustrada e de constrangimento perante terceiros é uma forma comum de suprir essa exigência e ajudar no convencimento do juízo.
Sobre o autor
Gabriel Valério
Advogado inscrito na OAB/PR sob o nº 111.516, em Curitiba/PR. Atua com baixa de gravame, busca e apreensão e restrições judiciais sobre veículos.